

すべてのオプションガイド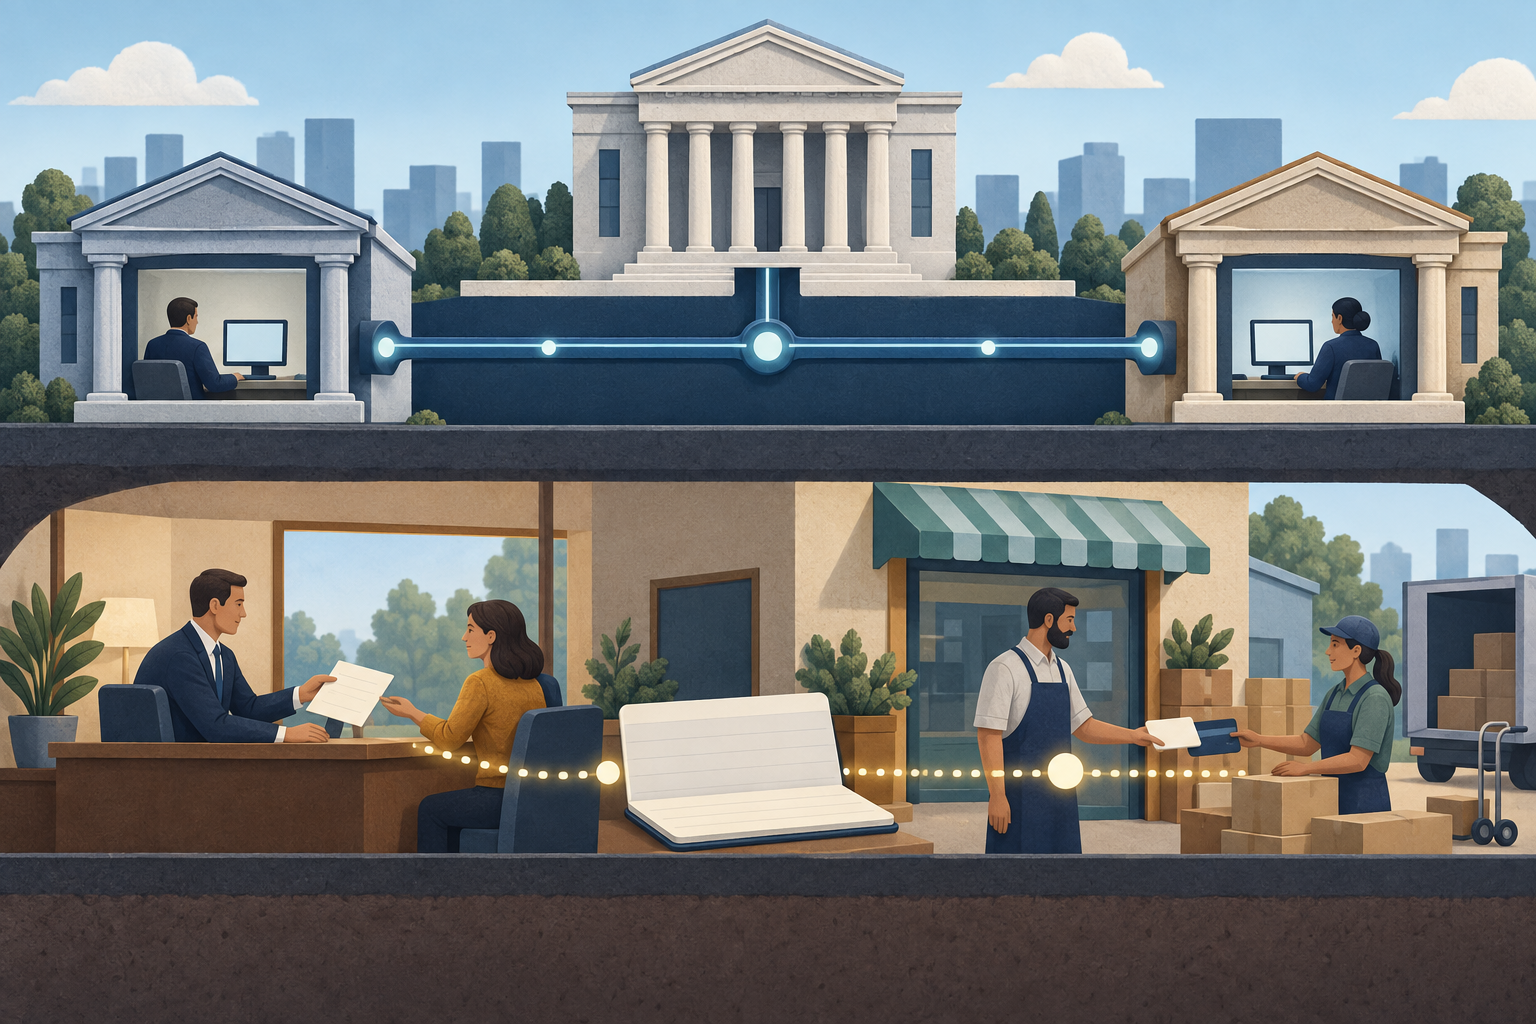
上段の経路は銀行間の準備預金決済、下段は融資によって銀行預金が生まれることを表します。本や表面に文字や数字はありません。 問題 1 / 3
銀行預金と金融政策読了時間 10分
銀行準備はお金を生み出す?貸出・預金・貨幣乗数を解説
銀行準備と貸出による預金創出、教科書の貨幣乗数が置く前提、量的緩和と広義通貨・インフレの関係を解説します。
このガイドの内容銀行準備とは何か
短い要約
銀行準備とは、中央銀行の口座に適格な銀行が保有する残高です。銀行が貸し出すと、通常は借り手の預金が同額だけ作られます。中央銀行の準備を借り手に渡すわけではありません。教科書の貨幣乗数は条件付きの学習モデルであり、現代の貸出・預金・インフレを一定の倍率で予測するものではありません。
銀行準備とは何か
米国では、準備預金残高とは預金取扱機関が連邦準備銀行に持つ口座の預金です。その機関にとっては資産、連邦準備制度にとっては負債です。銀行間決済、流動性管理、適用される規制要件への対応に使われます。家計の普通預金は商業銀行に対する請求権であり、FRBの準備預金口座ではありません。[連邦準備制度の準備預金残高に関するFAQ]({source:fedIorbFaq})では、誰が準備を保有し、何に使うかが説明されています。
銀行Aの顧客が銀行Bの顧客に支払うと、両行は準備預金残高を調整して決済します。銀行Aでは支払人の預金が減り、銀行Aが準備を送ります。銀行Bは準備を受け取り、受取人の預金を増やします。準備は適格な金融機関の間で移動し、受取人が受け取るのは商業銀行の預金です。銀行が家計への支払いとして準備預金残高を渡すわけではありません。
準備、マネタリーベース、M1、M2
これらの用語は別々のものを数えます。現在の米国連邦準備制度の統計では、マネタリーベースは市中流通通貨と預金取扱機関が保有する準備預金残高の合計です。一方、M1とM2は、一般に保有される特定の通貨類似資産を示します。現在の米国M1には、一般保有の現金、要求払預金、その他の小切手可能預金、貯蓄預金が含まれ、公表資料に定められた除外項目と調整が適用されます。M2は小口定期預金と個人向けマネー・マーケット・ファンドの残高を加え、指定された退職口座残高の調整を行います。区分は統計上の定義であり、世界共通の呼び名ではありません。[最新のH.6公表資料]({source:fedH6Current})には米国の構成項目が掲載され、[連邦準備制度のマネーサプライFAQ]({source:fedMoneySupplyFaq})では各指標がまとめられています。
そのため、準備預金残高が増えると米国のマネタリーベースは増え得ますが、M1やM2が同額だけ機械的に増えるわけではありません。準備は適格な金融機関が中央銀行に保有するもので、一般の当座預金や貯蓄預金とは異なります。他の国は独自の通貨集計や決済制度を採用しているため、国をまたいで系列を比較する際は、各国の中央銀行による定義を確認してください。
銀行が貸し出すと何が起きるか
仮に銀行が企業向けの1万ドルの融資を承認したとします。実行時に、銀行は1万ドルの貸出資産を計上し、借り手の預金口座に1万ドルを記帳します。これにより同額の預金負債が生まれます。借り手はその預金を使って仕入先に支払えます。銀行が金庫から1万ドルの準備を取り出して借り手に渡すのではありません。借り手が受け取るのは支払いに使える銀行預金です。
これは複式簿記であって、無償の富が生じるわけではありません。借り手は1万ドルの債務を負い、契約どおり返済する必要があります。銀行は貸出債権を資産として持ち、預金に対する債務を負います。貸出銀行にある預金から元本が返済される場合、その銀行は貸出資産と預金負債を同時に減らします。別の銀行にある預金から返済する場合は、支払側の銀行が借り手の預金を減らし、貸出銀行は準備預金を受け取って貸出資産を減らします。どちらの場合も、元本返済によってシステム全体の預金通貨はその額だけ減ります。利息は別で、銀行の収益となり、元本の返済ではありません。
支払いは準備にも関係します。借り手が別の銀行を使う仕入先に支払えば、預金は借り手の銀行から仕入先の銀行へ移り、銀行間では準備が決済に使われます。この決済により貸出銀行に資金調達や流動性の需要が生じることがあります。しかし、銀行が最初に準備を一般の人へ貸したという意味ではありません。[イングランド銀行による現代の貨幣創造の解説]({source:boeMoneyCreation})は、貸出と預金の記帳、および決済における準備の役割を分けて説明しています。
教科書の貨幣乗数はどう機能するか
単純な教科書モデルは、一定の準備預金比率から始まります。その比率が10%なら、基本的な預金乗数の式は1 ÷ 0.10 = 10です。模式的な連鎖では、最初の100ドルの預金の一部を必要準備として残し、残りを貸し出します。その貸出金が別の銀行に預け入れられ、同じ過程が繰り返されます。モデル上は合計で最大1,000ドルの預金になり得ます。この合計には当初の100ドルも含まれており、それとは別に新たな貸出が1,000ドル生じるという意味ではありません。
この結果には強い前提があります。準備比率が実際の制約として働き、銀行が超過準備を持たず、一般の人が銀行外に現金を保有せず、すべての貸出が実行され再預金され、借り手が借入を望み信用力もあることです。また、初期の資金注入と預金の定義を明確にする必要があります。前提を変えれば結果も変わります。この比率は、準備制約の下で預金が再預金されるモデルを学ぶのに役立ちますが、準備が1ドル増えれば新規融資が10ドル増えるという約束ではありません。
現代に固定的な乗数がない理由
実際の銀行は、貸出の期待収益と調達コスト、信用リスク、自己資本の状況、流動性需要、規制要件を比較します。借り入れを望む信用力のある顧客も必要です。これらの判断が貸出額に影響します。貸出を記帳した後も、銀行は支払いを決済できる資金を確保し、流動性を管理しなければなりません。準備は決済に役立ちますが、銀行が家計に機械的に渡す資金の山ではありません。
米国の例では、教科書の前提との違いが特に分かりやすくなります。連邦準備制度は2020年3月26日付で準備預金比率をゼロにしました。この変更は、他の自己資本・流動性要件、監督、リスク管理上の制約をなくしたわけではなく、すべての国に当てはまるものでもありません。[連邦準備制度の準備預金規制に関するページ]({source:fedReserveRequirements})には米国の変更が記録されています。連邦準備制度の研究とイングランド銀行の解説は、単純な乗数を現代の貨幣創造の機械的な説明として扱わないよう注意を促しています({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation})。
中央銀行は金融政策を通じて今も信用に影響します。政策金利は借入コストと需要に影響し、流動性供給策や決済制度は銀行の決済管理に関わります。資金流出を予想する銀行は、適用される枠組みに従って他の金融機関や中央銀行から資金・準備を調達できます。これは銀行運営における実際の制約ですが、貸出をすべて固定量の準備の積み上げ後に始めるという話とは異なります。
量的緩和で何が変わるか
中央銀行が証券を買うと、銀行の準備預金口座に入金して支払います。売り手が銀行なら、単純化した貸借対照表では、銀行は準備を増やし証券を減らすという資産の入れ替えを行います。この取引だけでは、銀行の負債に顧客預金は加わりません。連邦準備制度は、米国債の購入によって銀行システムの準備が増えると説明しています({source:fedIorbFaq})。
年金基金など銀行以外の主体が売り手なら、民間側の決済は異なります。売り手は証券を手放して取引銀行の預金を受け取り、その銀行は準備を受け取ると同時に顧客預金の負債を計上します。この単純化した例では、準備預金残高と非銀行預金の両方が増えます。イングランド銀行は、非銀行金融機関からの量的緩和による購入を説明する中で、この預金創出の経路を取り上げています({source:boeMoneyCreation})。実際の流れは売り手と決済方法に左右されます。したがって「量的緩和は準備を増やす」だけでは、各広義通貨指標がどれだけ変わるかは分かりません。
量的緩和は、資産購入を通じて金融環境を緩和する政策です。効果は、購入資産、売り手、ポートフォリオの選択、金利、信用需要、経済全体の状況によって変わります。準備預金残高が増えても、貸出が一定倍率で増える、M2が同額増える、消費者物価が必ず上がるとは限りません。連邦準備制度の金利とプライムレートの解説では、政策波及経路の別の部分を説明しています。
準備は金利政策にどう関係するか
銀行は決済に準備を使い、中央銀行は準備の保有条件を通じて金融政策を実施するため、準備は重要です。米国では、連邦準備制度が適格な金融機関の準備預金残高に利息を支払います。FRBはIORB金利を手段の一つとして、短期市場金利を連邦公開市場委員会の政策方針に沿わせようとします。これは米国の運用枠組みであり、普遍的な仕組みではありません({source:fedIorbFaq})。
政策目標金利、準備預金への付利金利、銀行が顧客に提示する貸出金利は、市場や制度を通じて関連しますが、同じ金利ではありません。政策金利の変化は融資金利や信用需要に影響を与え得ますが、新規貸出量を機械的に決めるわけではありません。各国の中央銀行では、異なる手段、取引相手の要件、準備口座の規則が使われることがあります。
準備とマネーの伸びをめぐる主張を確かめる
ニュースで準備が「急増」した、または量的緩和が「お金を刷った」と見たら、まず系列と単位を特定します。準備預金残高、マネタリーベース、M1、M2、あるいは他国の指標のどれでしょうか。ある時点のストックか、期間中のフローか、名目値か、季節調整済みか、改定後の値かも確認します。最新の米国H.6公表資料は、準備預金残高とマネタリーベースをM1・M2と分けて示しています。
次に、どの取引が貸借対照表を変え、誰が資産を売ったのかを確認します。銀行貸出は預金を生み出すことがあります。銀行間の支払いは預金と準備の所在を変えます。証券購入は、売り手によって資産を準備に置き換える場合も、非銀行預金を増やす場合もあります。こうした会計上の記帳だけでは、将来の貸出、支出、インフレは決まりません。結果を判断するには、信用状況、政策金利、借り手の需要、銀行の自己資本と流動性、生産、価格を同じ期間について確認してください。
貨幣乗数は、前提を明示したモデルとして使い、その前提から切り離した予測にしないでください。慎重な説明では、国、通貨集計、期間、初期残高、仕組みを示します。そうしなければ「準備が増えればマネーが10倍になる」という表現は、異なる貸借対照表を一つの主張にまとめてしまいます。
よくある質問
Q1銀行準備はM2に含まれますか?
現在の米国H.6定義では含まれません。準備預金残高は預金取扱機関が連邦準備銀行に保有し、マネタリーベースには含まれます。米国のM2は一般が保有する特定の通貨類似資産を測定します。他国はそれぞれ別の定義を使います。
Q2銀行は準備預金残高を家計に貸し出せますか?
いいえ。銀行が貸し出すと、家計が受け取るのは商業銀行の預金です。準備預金残高は中央銀行の口座にあり、決済のために適格な金融機関間で移転できます。銀行は資金調達や準備の状況に影響する貸借を行いますが、家計が準備預金口座の残高を受け取ることはありません。
Q3量的緩和はインフレを保証しますか?
いいえ。量的緩和は中央銀行の保有資産と準備預金残高を変え、非銀行からの購入では銀行預金も増えることがあります。その後の支出や物価への影響は、金融環境、ポートフォリオの選択、信用需要、供給などに左右されます。準備の増加だけでインフレを予測することはできません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
商業銀行が1万ドルの新規融資を記帳するとき、通常、実行時に対応して行う記帳はどれですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国の金融統計を読む米国のM1・M2とは?2020年にM1が急増した理由米国のM1とM2に含まれる預金、2020年5月の定義変更、M1の急増が家計への新たな給付を意味しない理由を解説します。米国の通貨と産出M2の貨幣流通速度とは?計算式、意味、インフレ予測の限界米国のM2流通速度が名目GDPと平均M2残高をどう比較するのか、計算方法と、この比率だけではインフレを予測できない理由を解説します。米国金利の基礎フェデラルファンド金利とプライムレートの違い:誰が決め、ローンではどう使われるかFOMCのフェデラルファンド金利の誘導目標、銀行が決めるプライムレート、変動APRが指数と上乗せ幅から決まる仕組みを解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します