Descubre cómo los participantes autorizados intercambian cestas por unidades de creación, cómo funciona el reembolso inverso y por qué el mecanismo puede reducir, pero no eliminar, las primas y descuentos.
En esta guíaLos ETF registrados en EE. UU. tienen un mercado primario y otro secundario
Resumen breve
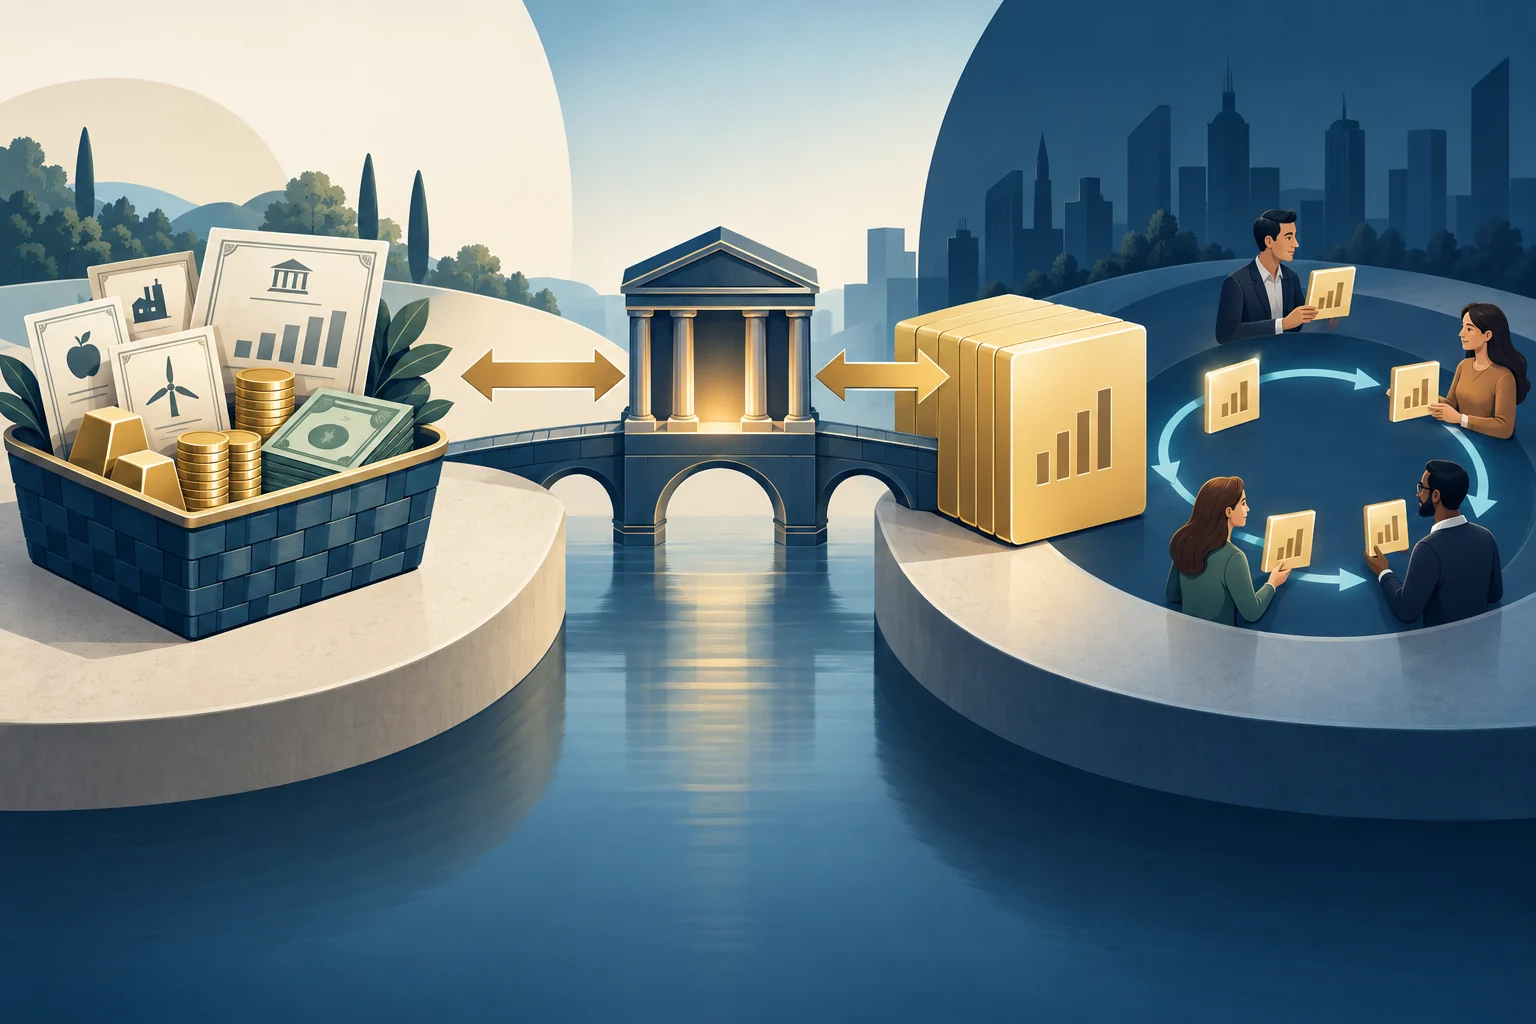
En un ETF estadounidense registrado funcionan dos mercados conectados. Los inversores suelen negociar participaciones existentes entre sí en bolsa. Por separado, un participante autorizado (AP) opera directamente con el fondo en grandes unidades de creación: entrega una cesta definida y, si corresponde, un ajuste en efectivo a cambio de nuevas participaciones del ETF, o devuelve al fondo participaciones en una unidad de creación a cambio de la cesta o su equivalente en efectivo. Estas creaciones y reembolsos permiten que algunos operadores respondan a las diferencias de precio frente al valor de la cartera. Pueden reducir una prima o un descuento, pero no garantizan un precio ni una corrección automática.
Los ETF registrados en EE. UU. tienen un mercado primario y otro secundario
Las participaciones de un ETF se negocian durante el día a precios de mercado en una bolsa u otra plataforma. Ese es el mercado secundario, donde se ejecutan la mayoría de las órdenes minoristas. En el mercado primario, el propio fondo emite o reembolsa participaciones en grandes unidades de creación a través de participantes autorizados y conforme a sus procedimientos. La guía de cumplimiento de la SEC para ETF describe esta estructura para determinados fondos abiertos registrados: las unidades de creación se intercambian por cestas y, si corresponde, un ajuste en efectivo.
Esta guía se centra en ETF estadounidenses registrados como sociedades de inversión. Los ETP de materias primas y los ETN quedan fuera de este alcance, y las reglas también varían según la jurisdicción. Además, no todos los ETF registrados se rigen por el mismo marco: algunos, incluidos los estructurados como *unit investment trusts*, pueden operar bajo exenciones distintas de la Regla 6c-11. Consulta el folleto y la web del fondo concreto para conocer el tamaño de su unidad de creación, el proceso de cestas y la información publicada.
Un participante autorizado es una contraparte institucional del fondo
Un AP suele ser una entidad financiera, a menudo un gran intermediario bursátil, que mantiene un acuerdo con el ETF o uno de sus proveedores de servicios. Ese acuerdo le permite cursar directamente con el fondo órdenes para crear o reembolsar unidades de creación. La definición de Investor.gov y su boletín sobre ETF explican que suelen ser grandes entidades financieras. Los inversores minoristas normalmente compran y venden participaciones en el mercado.
El AP no gestiona el ETF ni garantiza su liquidez o su precio. El fondo y el AP siguen un proceso contractual para entregar la cesta, liquidar la operación y cobrar las tarifas aplicables. El AP puede decidir si le conviene participar en una creación o un reembolso concretos. El mecanismo no le obliga a absorber cualquier desequilibrio ni a mantener el precio de mercado en el NAV.
En la creación, el fondo entrega participaciones nuevas a cambio de una cesta
Si aumenta la demanda de participaciones del ETF, un AP puede reunir la cesta de valores, activos y quizá efectivo que haya definido el fondo, y entregarla al ETF o a su proveedor de servicios. A cambio, el fondo emite una unidad de creación de participaciones. El AP puede venderlas después en bolsa o utilizarlas en otras operaciones. La cesta suele reflejar la cartera del fondo, pero su composición exacta y cualquier ajuste en efectivo siguen los procedimientos de cada ETF; no tienen por qué ser iguales en todos los fondos o días.
Ejemplo de escala expresamente hipotético: supongamos que una unidad de creación contiene 20.000 participaciones de un ETF y que el valor de referencia es de 100 dólares por participación. La unidad representaría 2.000.000 de dólares antes de ajustes en efectivo, comisiones de transacción, financiación, cobertura u otros costes. El número es solo un supuesto para esta cuenta: el tamaño real de la unidad varía según el ETF y se define en la documentación del producto.
Los participantes autorizados intercambian grandes unidades de creación con el fondo; los inversores negocian participaciones individuales en el mercado
El reembolso invierte el intercambio
Para reembolsar, el AP obtiene una unidad de creación de participaciones del ETF —a menudo las compra en el mercado secundario— y la entrega al fondo. A cambio, recibe la cesta predefinida de valores u otros activos, o su equivalente en efectivo. Puede añadirse o restarse efectivo para equilibrar el valor de la cesta. El AP puede vender, conservar o cubrir los activos recibidos. Investor.gov describe el reembolso como el proceso inverso: las participaciones del ETF van al fondo y la cesta o su equivalente en efectivo vuelve al AP.
La cesta no es necesariamente una parte proporcional de la cartera que cualquier inversor pueda solicitar. Cada fondo establece sus procedimientos y los ETF que reúnen los requisitos pueden utilizar cestas personalizadas conforme a políticas escritas. Pueden aplicarse sustituciones en efectivo, comisiones y plazos de liquidación distintos. La resolución de la SEC sobre la Regla 6c-11 trata las políticas de cestas, las cestas personalizadas y los problemas de liquidación que pueden surgir con festivos en mercados extranjeros o plazos locales de entrega.
La creación y el reembolso pueden reducir una prima o un descuento
Supón que una participación del ETF cotiza por encima de una estimación actual y negociable del valor de la cesta. Si un AP puede adquirirla, intercambiarla por participaciones nuevas del ETF y venderlas al precio superior, el aumento de la oferta podría presionar a la baja la prima. Si el ETF cotiza por debajo del valor de la cesta, el AP puede comprar participaciones en el mercado, reembolsar una unidad de creación y vender o cubrir los activos recibidos. Esa demanda de participaciones del ETF podría reducir el descuento.
Este es el vínculo básico de arbitraje entre el precio de bolsa y el valor de la cartera. Investor.gov explica que el arbitraje de los AP puede ayudar a mantener el precio de mercado cerca del NAV. «Puede ayudar» expresa la expectativa correcta: es un incentivo y un mecanismo, no la promesa de que la diferencia desaparezca enseguida o por completo. Para interpretar esa diferencia, consulta NAV y precio de mercado de ETF.
El arbitraje tiene costes, plazos y riesgo de mercado
Los valores de la cesta pueden ser costosos o difíciles de negociar, tomar en préstamo, cubrir o liquidar. Los AP y otros participantes también afrontan diferenciales, comisiones, costes de financiación y el riesgo de que los precios cambien durante la ejecución. Además, la cesta puede no seguir al ETF con suficiente precisión. La resolución de la SEC sobre la Regla 6c-11 explica que los costes y la exposición a cambios de precio pueden llevar a los operadores de arbitraje a esperar hasta que la diferencia compense el riesgo. Si participan pocos AP, las desviaciones pueden ampliarse.
Los mercados cerrados de los activos subyacentes añaden otra dificultad. Un ETF internacional puede negociarse en EE. UU. mientras sus posiciones extranjeras no cotizan; entonces es más difícil calcular su valor actual y cubrirlo. Los festivos locales, los calendarios de entrega y las reglas de liquidación pueden retrasar la cesta. Consulta por qué puede moverse un ETF mientras el mercado de sus activos está cerrado. Un volumen bajo o un diferencial amplio también pueden encarecer el arbitraje; volumen y liquidez de ETF explica por qué el volumen pasado no indica por sí solo la liquidez disponible ahora.
Una compra o venta minorista no crea ni reembolsa participaciones del fondo
Si compras 10 participaciones de un ETF en tu cuenta de valores, normalmente adquieres participaciones existentes de un vendedor u otro participante en el mercado secundario. El fondo no emite una unidad nueva por cada orden individual. Si vendes tus 10 participaciones, normalmente se transfieren a un comprador; no se devuelven al fondo a cambio de la cesta subyacente.
La creación y el reembolso tienen lugar en el mercado primario institucional y en unidades grandes. Los inversores minoristas siguen influyendo en la oferta y la demanda del mercado secundario, y la actividad de los AP puede conectar ese mercado con la cesta. Pero ninguna operación minorista obliga a un AP a intervenir. Las participaciones pueden cotizar con prima o descuento y tu precio de ejecución puede diferir del NAV.
El reembolso en especie puede tener un efecto fiscal limitado para el fondo
Si al reembolsar participaciones el fondo entrega valores de la cartera en especie, en lugar de venderlos para pagar en efectivo, puede evitar realizar ganancias que generaría la venta dentro de la cartera. Así podría reducir algunos costes de transacción y limitar ciertas distribuciones de ganancias de capital a los accionistas. El boletín de Investor.gov señala que los intercambios en especie pueden contribuir a la eficiencia fiscal de los ETF. La resolución de la SEC sobre la Regla 6c-11 explica que estos reembolsos pueden evitar algunos hechos imponibles y costes asociados a vender valores por efectivo dentro del ETF.
Es una posibilidad, no una garantía de exención fiscal. Los ajustes en efectivo, las ventas de la cartera, la estructura del fondo, el tipo de cuenta y el país del inversor pueden seguir siendo relevantes. Tampoco significa que el AP o un inversor no tenga consecuencias fiscales en sus propias operaciones. El posible efecto se refiere a cómo el fondo gestiona sus activos y no determina el resultado fiscal de todos los accionistas o ETF.
Qué permite inferir el mecanismo y qué no
El sistema de creación y reembolso puede conectar los precios de las participaciones con el valor y la facilidad de negociación de una cesta. No hace que todos los ETF tengan la misma liquidez, no obliga a que el precio de mercado iguale al NAV y no asegura que un AP opere justo cuando quieras comprar o vender. Consulta la unidad de creación y las cestas descritas por el fondo, compara la oferta y la demanda actuales con el NAV de la hora pertinente y ten en cuenta el tamaño y los costes de tu orden.
Usa este mecanismo para entender los precios de un ETF, no como garantía de precio. La prima o el descuento pueden persistir si cubrir posiciones resulta caro, los mercados subyacentes están cerrados, la liquidación es difícil o el beneficio esperado no compensa el riesgo del AP.
Preguntas frecuentes
Q1¿Cualquier inversor puede crear o reembolsar participaciones directamente con el fondo?
Normalmente, no. En esta estructura de ETF estadounidense registrado, un AP con el acuerdo requerido presenta órdenes en el mercado primario por unidades de creación. Los inversores minoristas suelen comprar y vender participaciones individuales en el mercado secundario.
Q2¿El arbitraje garantiza que un ETF cotice al NAV?
No. La creación y el reembolso pueden dar a los AP u otros participantes incentivos para operar frente a una diferencia de precio, pero los costes, el riesgo, el acceso a la cesta y la liquidación pueden mantener una prima o un descuento.
Q3¿Un reembolso en especie hace que mi inversión en ETF esté exenta de impuestos?
No. La transferencia de valores puede ayudar al fondo a evitar algunas ganancias derivadas de vender posiciones, pero no determina el tratamiento fiscal de todos los fondos, cuentas o inversores. También importan las reglas locales y tus propias operaciones.