Prueba de reservas en cripto: árboles de Merkle, pasivos y límites
Aprende qué puede verificar una prueba de reservas de un exchange, cómo funcionan las pruebas de inclusión de Merkle y por qué una instantánea no demuestra por sí sola solvencia ni retiros futuros.
En esta guíaQué muestra una prueba de reservas de un exchange
Resumen breve
Una prueba de reservas de un exchange de criptoactivos puede aportar indicios sobre ciertos activos y saldos de cuentas en una instantánea con fecha y hora determinadas. Una prueba de Merkle puede demostrar que un registro de saldo concreto se incluyó en un conjunto de datos comprometido criptográficamente. Ninguno de estos hechos demuestra por sí solo que el conjunto incluya todas las obligaciones, que los activos estén libres de cargas o que la plataforma pueda atender todos los retiros más adelante.
Qué muestra una prueba de reservas de un exchange
La prueba de reservas, abreviada a menudo como PoR, es un nombre general para procedimientos que intentan demostrar una combinación de dos cosas: que una organización controla ciertas direcciones de activos digitales y que los saldos de clientes se incluyeron en un conjunto de datos de saldos. Un informe puede comparar esos activos con las reclamaciones de clientes que cubre. El término no identifica un método universal, una norma contable, un alcance de activos, una definición de pasivos ni una frecuencia de revisión.
Por eso, la primera pregunta útil es más concreta que un titular con un porcentaje: ¿qué se contó exactamente, para qué entidad legal, en qué momento y con qué procedimiento? Un exchange puede publicar saldos de monederos, un tercero puede examinar una instantánea y un usuario puede verificar una hoja de su cuenta en un árbol de Merkle. Son elementos de prueba relacionados, pero responden a preguntas distintas.
El aviso de la Oficina del Defensor del Inversor del PCAOB advierte que los informes de prueba de reservas tienen limitaciones importantes. Refleja el criterio del personal de esa oficina, que no representa necesariamente el de la Junta ni el de otros miembros del personal del PCAOB; tampoco es una norma, política o declaración de la Junta. Indica que estos procedimientos no son auditorías conforme a las normas del PCAOB y quizá no aborden pasivos, derechos de clientes, activos prestados, controles ni lo que ocurre después de la instantánea. Interpreta esa advertencia como un límite de la evidencia, no como una afirmación de que todos los procesos PoR sean iguales.
Los activos y pasivos deben contarse con criterios compatibles
Un ratio de cobertura suele dividir un importe declarado de activos entre un importe declarado de pasivos con clientes. Si un informe enumera 1.020 BTC de activos incluidos en el alcance frente a 1.000 BTC de saldos de clientes incluidos, el ratio sencillo es 102%. El cálculo solo tiene sentido una vez definidos el numerador y el denominador. ¿Están ambos expresados en BTC? ¿Se midieron a la misma hora? ¿El importe de activos incluye solo direcciones que la entidad puede controlar? ¿El saldo incluye todas las cuentas, productos y reclamaciones que la entidad debe?
Un ratio superior al 100% no constituye automáticamente un balance completo. Un informe puede centrarse en los saldos de criptoactivos de clientes y dejar fuera otras deudas de la empresa, impuestos, costes operativos, reclamaciones legales u obligaciones con prestamistas. Esos elementos pueden afectar a la solvencia general aunque queden fuera de la pregunta más limitada de si una selección de saldos de clientes parece cubierta por una selección de activos en cadena.
La valoración también cambia lo que expresa un ratio. Si un informe convierte varios tokens a dólares, el resultado depende de las fuentes de precios, las marcas de tiempo y el tratamiento de los activos que cotizan poco o con descuento. La cantidad de tokens puede permanecer igual mientras cambia su valor en dólares. Cuando sea posible, compara cantidades del mismo activo y después consulta las reglas de conversión a moneda fiduciaria y la hora utilizada. No compares un saldo actual de un monedero con una instantánea de pasivos de otro bloque o día como si describieran un mismo estado simultáneo.
Qué verifica una prueba de inclusión de Merkle
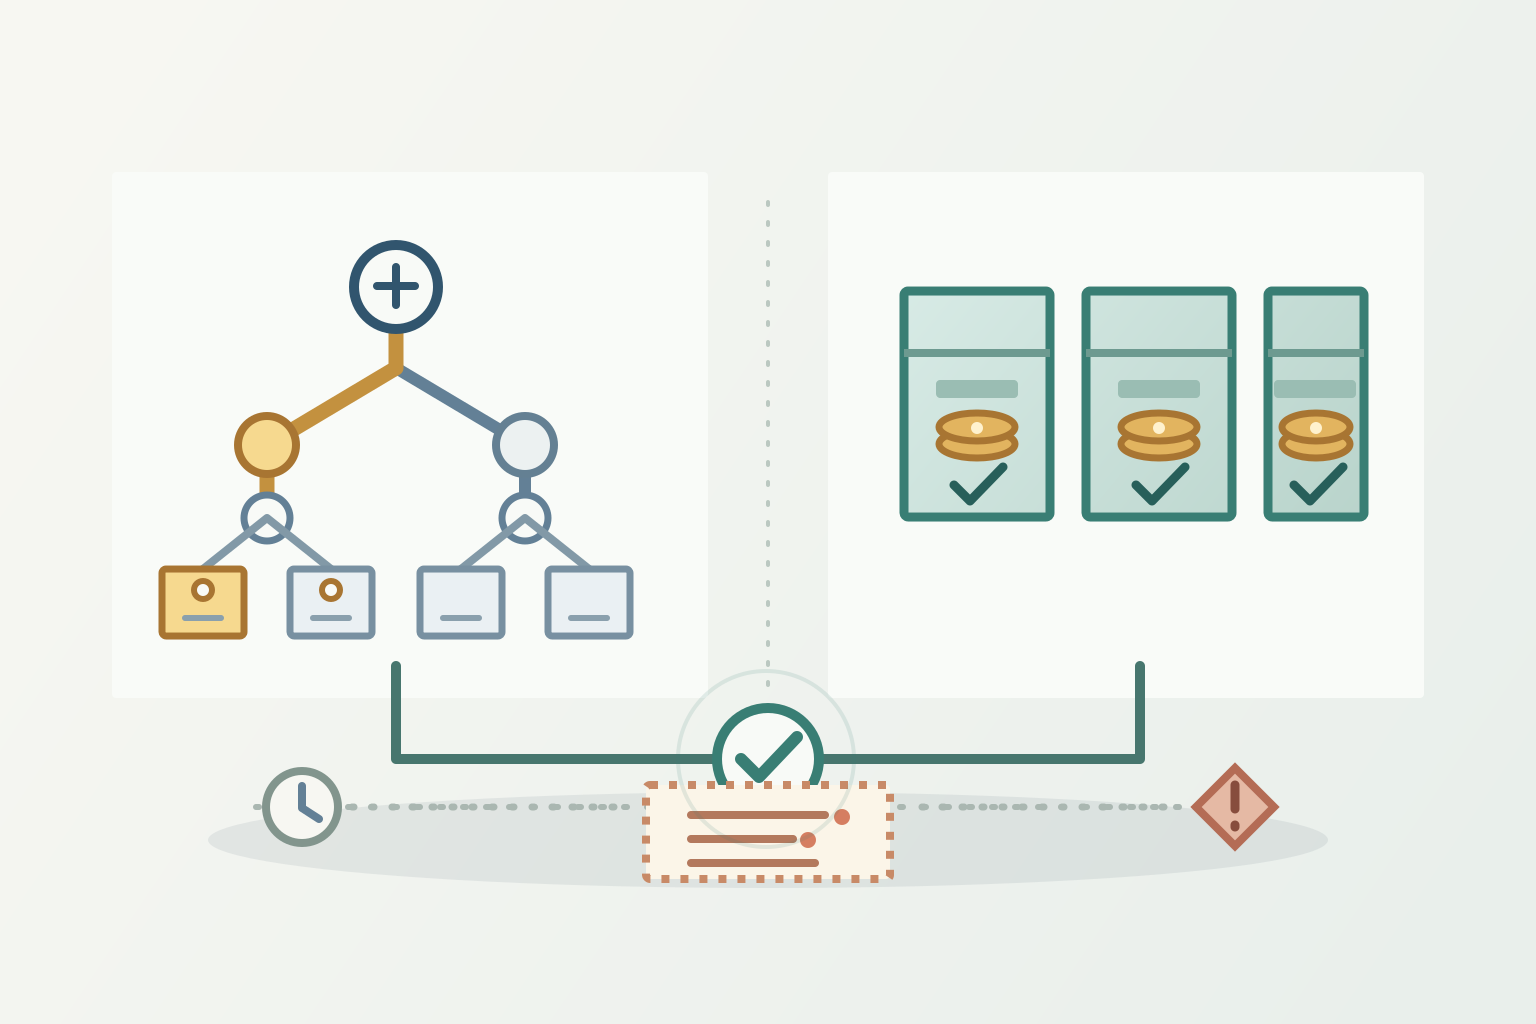
Un árbol de Merkle agrupa registros mediante hashes repetidos. En un sistema típico de saldos de cuentas, un registro se transforma en una hoja que representa un identificador de cuenta y uno o varios saldos. Se combinan los hashes vecinos para formar hashes padre, y el proceso continúa hasta que una raíz resume el conjunto de datos comprometido criptográficamente. El usuario puede recibir su hoja y los hashes hermanos del camino hasta la raíz y volver a calcular el recorrido de manera independiente.
La RFC 9162 del IETF define pruebas de inclusión para los registros de Transparencia de Certificados: si el hash del árbol reconstruido coincide con la raíz publicada, la prueba establece que la hoja proporcionada está presente en ese árbol, cuya raíz publicada constituye un compromiso criptográfico. Los exchanges usan sus propios formatos de datos y sistemas de prueba, así que la RFC explica la idea criptográfica general y no es una especificación para el PoR de cada plataforma.
Binance describe su proceso con un árbol de Merkle y zk-SNARK como una forma para que los usuarios comprueben que los registros de cuenta contribuyen al total declarado, limitando al mismo tiempo la divulgación de datos de otras cuentas. Kraken describe la inclusión de saldos de cuentas y la evidencia de control de direcciones dentro de su propio proceso PoR. Son explicaciones específicas de cada proveedor. El límite general es el mismo: verificar tu hoja demuestra que se incluyó en el conjunto de datos comprometido criptográficamente. No demuestra que la entidad operadora partiera de una lista completa y correcta de todas las obligaciones con clientes.
La ruta solo confirma que el registro está en el conjunto comprometido; no prueba que estén incluidos todos los pasivos ni que los activos estén libres de cargas, y no refleja hechos posteriores a la instantánea
El control de una dirección no equivale a propiedad ni a disponibilidad de los activos
Un explorador de blockchain puede mostrar que una dirección tenía cierta cantidad en un bloque determinado. Esa observación no identifica quién puede firmar desde esa dirección. Una firma independiente u otro procedimiento de control puede aportar indicios de que una organización puede autorizar un mensaje con una clave. Por ejemplo, Binance indica en la descripción de su proceso que verifica que los monederos de reserva pertenecen a Binance; Kraken indica que su contable comprueba las firmas digitales de direcciones cuyos saldos son visibles públicamente.
Incluso una firma válida no basta para llegar a una conclusión jurídica o económica completa. Demuestra el control de una clave para la dirección o el mensaje comprobado. Por sí sola, no establece que el exchange sea el propietario legal de los activos en vez de mantenerlos para otra parte, que estén libres de gravámenes o pignoraciones, que puedan transferirse de inmediato o que estén disponibles para satisfacer una reclamación concreta de un cliente. También podría haber activos prestados en un monedero en el momento de la instantánea. El aviso del personal del PCAOB señala expresamente que una instantánea quizá no revele préstamos utilizados para aparentar reservas mayores.
La lista de direcciones también importa. Un exchange puede usar monederos calientes, fríos, custodios, monederos ómnibus o direcciones compartidas entre productos. El informe debería explicar cómo identifica las direcciones incluidas y cómo trata los activos mantenidos a través de otro custodio. Si se omite una dirección, la controla una entidad relacionada o se incluye dos veces, el numerador publicado puede describir algo distinto de los activos disponibles para la entidad evaluada.
El alcance de las cuentas cambia el total de pasivos
El denominador puede incluir conceptos distintos según el proveedor y la fecha del informe. Los saldos al contado son solo una categoría posible. La metodología también puede ajustar saldos por posiciones de margen, garantías de futuros, staking, transferencias pendientes, préstamos internos o ganancias y pérdidas no realizadas. El saldo que ve un cliente no siempre es la misma cantidad que se utiliza en el árbol de pasivos del informe.
La página metodológica actual de Kraken describe tratamientos separados para saldos al contado, staking, margen y futuros, con algunos ajustes específicos de cada producto. La página también indica que la inclusión de cuentas refleja los activos dentro del alcance en la instantánea y no incluye transacciones posteriores ni activos fuera de alcance. Es un ejemplo de por qué importan las etiquetas de alcance; no es una fórmula universal aplicable a otras plataformas.
Comprueba qué entidades operativas están cubiertas. Un grupo puede tener varias entidades legales, marcas, regiones, filiales o custodios. Un informe sobre una empresa o un conjunto de monederos no cubre automáticamente todos los productos que aparecen en la misma aplicación. Pregunta también si se incluyen o compensan los retiros pendientes, saldos negativos, préstamos, reclamaciones por derivados y activos de clientes mantenidos por empresas afiliadas. La respuesta cambia el significado del denominador.
Por tanto, un registro útil contiene más que una fecha en una esquina. Identifica el período revisado, la hora de la instantánea y las alturas de bloque, las entidades y productos cubiertos, los activos y saldos de cuentas incluidos, las exclusiones, la fuente de valoración, las reglas de compensación y el método utilizado para comprobar el control de los monederos. Sin esos detalles, «100% respaldado» puede describir un conjunto mucho más limitado de lo que supone quien lo lee.
Un ratio publicado puede cambiar cuando cambia el denominador
Supongamos que un informe hipotético muestra 1.020 BTC en activos y 1.000 BTC en pasivos con clientes. El ratio mostrado es 1.020 ÷ 1.000 = 102%. Ahora supongamos que el conjunto de datos omitió reclamaciones de clientes por 50 BTC. El total completo de pasivos con clientes sería 1.050 BTC, por lo que la cobertura sería 1.020 ÷ 1.050 = 97,14%. La diferencia sin cubrir sería de 30 BTC, antes de considerar otras deudas o cambios de valoración.
En este ejemplo, el importe de activos no cambió. La conclusión cambió porque cambió la población de pasivos. La prueba de Merkle de un cliente podría seguir verificándose correctamente si su hoja estuviera incluida; no puede revelar si falta en el árbol la reclamación omitida de otro cliente. Por eso, una prueba de inclusión y una revisión de integridad son comprobaciones separadas.
Un segundo ejemplo hipotético muestra por qué los activos prestados deben ir acompañados de un pasivo correspondiente. Imagina que una entidad tiene $980.000 en activos propios sin cargas y pide prestados otros $200.000 que aún están en sus monederos en el momento de la instantánea. Los monederos visibles contienen 1,18 millones de dólares. Si las reclamaciones de clientes suman 1 millón de dólares y el informe omite la obligación de $200.000 con el prestamista, la comparación mostrada es del 118%. Al incluir esa reclamación del prestamista, las obligaciones totales ascienden a 1,2 millones de dólares; 1,18 millones de dólares dividido entre 1,2 millones de dólares equivale a 98,33%, un déficit de $20.000. El ejemplo supone valores comparables en el mismo momento e ignora otros activos, comisiones y detalles legales. Ilustra por qué una instantánea de activos no resuelve por sí sola la cuestión de los pasivos.
En enero de 2026, Binance anunció un cambio en la presentación de su PoR después de decir que el alcance anterior de saldos netos de cuentas omitía activos de la plataforma y producía un ratio de reservas inflado. Se trata de una declaración sobre la metodología propia de Binance y su actualización, no de una prueba de que todos los exchanges utilizaran el mismo cálculo. Es un recordatorio práctico de que hay que leer qué incluye un ratio publicado y comprobar si el método cambió entre informes.
Un informe de terceros no es automáticamente una auditoría financiera
La palabra «auditoría» puede aparecer en la publicidad de una plataforma o en el nombre de un informe, pero el alcance y las normas del encargo siguen siendo determinantes. El aviso del personal del PCAOB indica que los encargos PoR no se realizan conforme a las normas de auditoría del PCAOB ni están sujetos a sus inspecciones. También señala que los proveedores utilizan procedimientos y normas diferentes y que, en algunos encargos, la dirección puede elegir los procedimientos acordados.
Un informe de procedimientos acordados suele comunicar los hallazgos de los pasos especificados; no necesariamente expresa una opinión sobre si el conjunto de procedimientos fue suficiente, si los pasivos están completos o si la empresa es financieramente estable. Los encargos de seguridad limitada también son distintos. Lee el informe: quién contrató al proveedor, qué se le pidió comprobar, qué evidencia examinó, qué activos y pasivos se incluyeron, qué excepciones encontró y qué conclusión afirma realmente.
Una auditoría separada de estados financieros puede abarcar una entidad legal más amplia y más pasivos, pero tiene su propia fecha de informe, marco contable, importancia relativa y alcance. No deduzcas que un exchange tiene esa auditoría solo porque un informe PoR menciona una firma contable. A la inversa, las limitaciones de PoR no significan que todas las declaraciones concretas sobre reservas sean falsas; significan que la evidencia solo respalda las conclusiones que los procedimientos realmente comprobaron.
Cómo revisar una prueba de reservas publicada
Empieza por la fecha del informe y la entidad legal exacta. Confirma la hora de la instantánea, las alturas de bloque pertinentes, los contratos de tokens, las direcciones de monederos y los productos de cuenta incluidos, así como si se incluyen activos mantenidos mediante custodios. Si una plataforma publica un ratio de reservas, busca la fórmula y el denominador en vez de tratar el porcentaje como una calificación que se explica por sí sola.
Después, separa la evidencia en dos columnas. Para los activos, pregunta qué demuestra el saldo de la dirección, el control de la dirección, la valoración y la ausencia de préstamos, gravámenes, pignoraciones o recuento duplicado. Para las reclamaciones de clientes, pregunta cómo se creó la instantánea de cuentas, qué saldos se compensan, cómo se tratan los saldos negativos y las transacciones pendientes de liquidación, y si se incluyen todas las cuentas y entidades pertinentes. Luego revisa el alcance del tercero, las normas, su independencia, las excepciones y la conclusión exacta del informe.
Si se ofrece una prueba de inclusión personal, verifica que tu saldo dentro del alcance reconstruye la raíz publicada usando el método indicado por el proveedor y la fecha correcta del informe. Mantén la prueba privada porque los identificadores de cuenta o los registros de saldos pueden ser sensibles. Una comprobación satisfactoria indica que el registro que recibiste está en el conjunto de datos comprometido criptográficamente. No indica que estén presentes todos los demás registros, que no exista una reclamación concurrente sobre los activos ni que se procesen los retiros en una futura situación de tensión.
Por último, considera lo que ocurre entre instantáneas. Una comprobación puntual no supervisa continuamente los préstamos, movimientos de monederos, cambios de cuenta, decisiones de gobernanza ni fallos operativos posteriores a la fecha de corte. Lee junto con el PoR las condiciones de retiro, los acuerdos de custodia, la información sobre entidades legales y cualquier estado financiero más amplio. Para una explicación relacionada sobre las diferencias entre custodia y lugar de negociación, consulta la guía de perpetuos en CEX y DEX. Para entender la titularidad de claves y las diferencias con monederos alojados, consulta la guía de recuperación de monederos cripto.
Lo que una prueba de reservas no puede prometer
PoR puede hacer más transparentes ciertas pruebas y ofrecer a los usuarios una manera de comprobar si un registro aparece en un conjunto de datos comprometido criptográficamente. Eso es útil. No garantiza solvencia, segregación legal de activos, seguro, reembolso a la par, retiros ininterrumpidos ni protección ante fraude, hackeos, fallos de gobernanza o procedimientos de insolvencia. Esas cuestiones dependen de los pasivos, derechos legales, operaciones, custodia y normas aplicables en la jurisdicción del usuario.
No confundas el informe de activos de clientes de un exchange con el informe de respaldo del emisor de una stablecoin. El primero suele referirse a activos que una plataforma posee o controla frente a reclamaciones de cuentas de clientes; el segundo trata de las reservas y las condiciones de reembolso de un sistema de tokens. Los mecanismos pueden solaparse, pero las reclamaciones legales, las entidades incluidas y las vías de salida son diferentes. La guía sobre pérdida de paridad y reembolso de stablecoins explica por qué el precio de mercado de un token, las reservas del emisor y el valor de reembolso para un titular son medidas distintas.
Una conclusión sólida es concreta y lleva fecha: «Este informe muestra estos activos y estos saldos incluidos, con este método, en esta instantánea, y mi registro de cuenta estaba incluido». Si el informe no puede respaldar claramente ni siquiera esa frase, el ratio del titular no basta para llenar los vacíos. Esta guía explica la evidencia y la mecánica de custodia; no recomienda un exchange ni indica dónde debería mantener sus activos una persona.
Preguntas frecuentes
Q1Si verifiqué mi prueba de Merkle, ¿están seguros todos mis fondos?
No. Verificaste que un registro concreto se incluyó en un conjunto de datos comprometido criptográficamente. No verificaste todos los pasivos, cargas sobre los activos, reclamaciones legales, controles ni retiros futuros.
Q2¿Un ratio de reservas superior al 100% demuestra que un exchange es solvente?
No. Puede comparar activos seleccionados con saldos de clientes seleccionados en una instantánea. Otras entidades, pasivos, préstamos, cambios de valoración o riesgos operativos pueden quedar fuera de esa comparación.
Q3¿Con qué frecuencia debería revisar un informe de prueba de reservas?
No existe una frecuencia universal que vuelva concluyente un informe. Revisa la instantánea y la metodología más recientes, pero recuerda que incluso un informe actual sigue siendo evidencia de un momento concreto. Lee también las condiciones vigentes de retiro, custodia y aspectos legales.