

Come funzionano la creazione e il rimborso degli ETF
Scopri come i partecipanti autorizzati scambiano panieri con unità di creazione, come funziona il rimborso inverso e perché il meccanismo può ridurre, ma non eliminare, premi e sconti.
In questa guidaGli ETF registrati negli Stati Uniti hanno un mercato primario e uno secondario
Breve sintesi
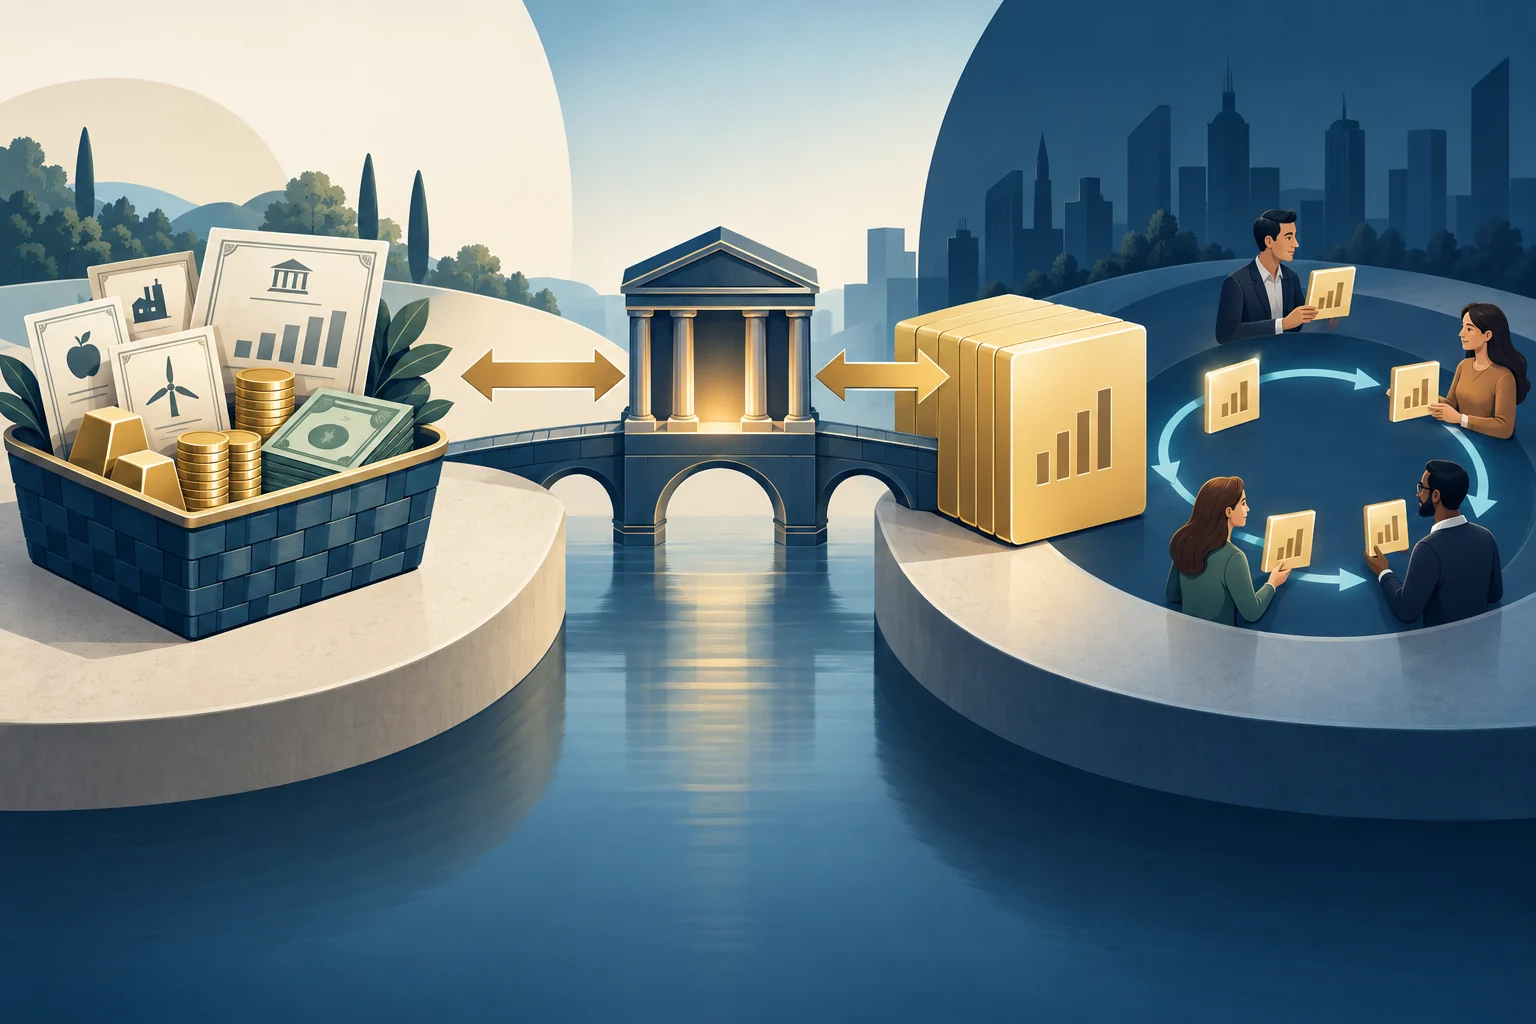
In un ETF registrato negli Stati Uniti operano due mercati collegati. Gli investitori di solito comprano e vendono tra loro quote già emesse in borsa. Separatamente, un partecipante autorizzato (Authorized Participant, AP) opera direttamente con il fondo in grandi unità di creazione: scambia un paniere definito e l’eventuale conguaglio in contanti per nuove quote ETF, oppure restituisce al fondo le quote di un’unità di creazione in cambio del paniere o del controvalore in contanti. Queste creazioni e questi rimborsi permettono agli operatori di reagire alle differenze tra prezzo e valore del portafoglio. Possono ridurre un premio o uno sconto, ma non garantiscono un prezzo né una correzione automatica.
Gli ETF registrati negli Stati Uniti hanno un mercato primario e uno secondario
Le quote ETF si scambiano durante la giornata a prezzi di mercato, in borsa o su un’altra sede di negoziazione. Questo è il mercato secondario, dove avviene la maggior parte degli scambi dei risparmiatori. Nel mercato primario, il fondo emette o rimborsa quote in grandi unità di creazione tramite partecipanti autorizzati e secondo le proprie procedure. La guida della SEC sugli ETF descrive la struttura per gli ETF idonei registrati come fondi aperti: le unità di creazione vengono scambiate con panieri e, se necessario, un conguaglio in contanti.
Questa guida riguarda ETF statunitensi registrati come società d’investimento. Gli ETP legati alle materie prime e gli ETN sono fuori ambito e le regole variano anche da un paese all’altro. Il quadro normativo non è uguale per tutti gli ETF registrati: alcuni, inclusi gli unit investment trust, possono operare secondo esenzioni diverse dalla Rule 6c-11. Consulta il prospetto e il sito del fondo specifico per conoscere la dimensione dell’unità di creazione, le procedure sui panieri e le informazioni pubblicate.
Il partecipante autorizzato è una controparte istituzionale del fondo
Un AP è in genere un istituto finanziario, spesso un grande broker-dealer, che ha un accordo con l’ETF o con un suo fornitore di servizi. L’accordo gli consente di presentare direttamente al fondo ordini per creare o rimborsare unità di creazione. La definizione di Investor.gov e il suo bollettino sugli ETF spiegano che gli AP sono di solito grandi istituzioni finanziarie. I risparmiatori normalmente comprano e vendono quote ETF sul mercato.
Un AP non gestisce l’ETF e non garantisce né la liquidità né il prezzo. Fondo e AP seguono una procedura contrattuale che stabilisce consegna del paniere, regolamento e commissioni. L’AP può decidere se convenga partecipare a una specifica creazione o a un rimborso. Il meccanismo non lo obbliga ad assorbire ogni squilibrio o a mantenere il prezzo di mercato pari al NAV.
Nella creazione, il fondo emette nuove quote in cambio di un paniere
Se aumenta la domanda per le quote dell’ETF, un AP può assemblare il paniere stabilito dal fondo, composto da titoli, altri attivi e talvolta contanti, e consegnarlo all’ETF o a un suo fornitore di servizi. In cambio, il fondo emette un’unità di creazione di quote ETF. L’AP può poi vendere le quote in borsa o impiegarle in altre operazioni. Il paniere in genere rispecchia il portafoglio del fondo, ma composizione precisa ed eventuale conguaglio in contanti dipendono dalle procedure di ciascun ETF e possono variare tra fondi e date.
Esempio di dimensione, esplicitamente ipotetico: supponiamo che un’unità di creazione contenga 20.000 quote di un ETF e che il valore di riferimento sia 100 dollari per quota. L’unità rappresenterebbe 2.000.000 di dollari prima di conguagli in contanti, commissioni di transazione, finanziamento, copertura o altri costi. Il numero di quote è solo un’ipotesi per il calcolo: la dimensione effettiva varia per ETF ed è indicata nei documenti del prodotto.
Il rimborso inverte lo scambio
Per chiedere il rimborso, l’AP si procura un’unità di creazione di quote ETF, spesso acquistandole sul mercato secondario, e la consegna al fondo. In cambio riceve il paniere predefinito di titoli o altri attivi, oppure il relativo controvalore in contanti. Può essere aggiunto o sottratto un conguaglio per pareggiare il valore del paniere. L’AP può vendere, detenere o coprire gli attivi ricevuti. Investor.gov descrive il rimborso come il processo inverso alla creazione: le quote ETF vanno al fondo e il paniere, o il suo controvalore in contanti, torna all’AP.
Il paniere non è necessariamente una porzione proporzionale del portafoglio che un singolo investitore possa richiedere. Ogni fondo definisce le procedure e gli ETF idonei possono usare panieri personalizzati secondo regole scritte. Possono applicarsi sostituzioni in contanti, commissioni e tempi di regolamento diversi. La decisione della SEC sulla Rule 6c-11 tratta procedure per i panieri, panieri personalizzati e difficoltà di regolamento legate, ad esempio, a festività nei mercati esteri o ai tempi locali di consegna.
Creazione e rimborso possono ridurre un premio o uno sconto
Supponiamo che una quota dell’ETF venga negoziata sopra una stima attuale e negoziabile del valore del paniere. Se un AP può acquistare il paniere, scambiarlo con nuove quote ETF e venderle al prezzo più alto, l’offerta aggiuntiva può esercitare pressione al ribasso sul premio. Se l’ETF è scambiato sotto il valore del paniere, un AP può comprare quote sul mercato, rimborsare un’unità di creazione e vendere o coprire gli attivi ricevuti. La domanda di quote ETF può ridurre lo sconto.
Questo è il collegamento di arbitraggio tra prezzo di borsa e valore del portafoglio. Investor.gov spiega che l’arbitraggio degli AP può contribuire a mantenere il prezzo di mercato vicino al NAV. «Può contribuire» è l’aspettativa corretta: descrive un incentivo e un meccanismo, non la promessa che una differenza scompaia subito o del tutto. Per interpretare lo scarto, consulta NAV e prezzo di mercato degli ETF.
L’arbitraggio comporta costi, tempi e rischio di mercato
I titoli del paniere possono essere costosi o difficili da negoziare, prendere in prestito, coprire o regolare. Gli AP e gli altri operatori affrontano inoltre spread denaro-lettera, commissioni, costi di finanziamento e il rischio che i prezzi cambino durante l’esecuzione. Il paniere potrebbe anche non seguire l’ETF con sufficiente precisione. La decisione della SEC sulla Rule 6c-11 spiega che i costi di negoziazione e l’esposizione alle variazioni di prezzo possono indurre gli arbitraggisti ad aspettare finché il possibile guadagno giustifica il rischio. Se partecipano pochi AP, gli scostamenti possono rimanere più ampi.
La chiusura dei mercati sottostanti complica ulteriormente la copertura. Un ETF internazionale può negoziare negli Stati Uniti mentre i titoli esteri in portafoglio non sono scambiati; il loro valore corrente è quindi meno certo e più difficile da coprire. Festività locali, orari di consegna e regole di regolamento possono ritardare il trasferimento del paniere. Vedi perché un ETF può muoversi mentre il suo mercato sottostante è chiuso. Volumi bassi o uno spread corrente ampio possono aumentare il costo dell’arbitraggio; volume e liquidità degli ETF spiega perché il volume passato da solo non descrive la liquidità disponibile ora.
Un acquisto o una vendita al dettaglio non crea né rimborsa quote del fondo
Se compri 10 quote di un ETF tramite il tuo conto titoli, in genere acquisti quote già esistenti da un venditore o da un altro operatore sul mercato secondario. Il fondo non crea una nuova unità in risposta a ogni singolo ordine. Se vendi le tue 10 quote, di solito passano a un compratore; non vengono restituite al fondo in cambio del paniere sottostante.
Creazione e rimborso avvengono nel mercato primario istituzionale e in unità grandi. Gli scambi dei risparmiatori continuano a influire su domanda e offerta nel mercato secondario, e l’attività degli AP può collegare quel mercato al paniere. Ma una singola operazione al dettaglio non obbliga un AP a intervenire. Le quote ETF possono essere scambiate a premio o a sconto e il prezzo di esecuzione può differire dal NAV.
I rimborsi in natura possono avere un effetto fiscale limitato per il fondo
Se, al rimborso, il fondo trasferisce titoli del portafoglio in natura invece di venderli per pagare in contanti, può evitare di realizzare plusvalenze che deriverebbero da una vendita all’interno del portafoglio. Ciò può ridurre alcuni costi di transazione e contribuire a limitare le distribuzioni di plusvalenze agli investitori. Il bollettino ETF di Investor.gov indica che gli scambi in natura possono favorire l’efficienza fiscale degli ETF. La decisione SEC sulla Rule 6c-11 spiega che i rimborsi in natura possono evitare alcuni eventi imponibili e costi che derivano dalla vendita di titoli in contanti all’interno dell’ETF.
È una possibilità, non una garanzia di esenzione fiscale. Conguagli in contanti, vendite di portafoglio, struttura del fondo, tipo di conto e paese di residenza fiscale possono comunque contare. Non significa nemmeno che l’AP o l’investitore non abbia conseguenze fiscali per le proprie operazioni. Il possibile vantaggio riguarda la gestione degli attivi del fondo e non determina il trattamento di ogni investitore o ETF.
Cosa si può dedurre dal meccanismo e cosa no
Il sistema di creazione e rimborso può collegare il prezzo delle quote ETF al valore e alla negoziabilità di un paniere. Non rende tutti gli ETF altrettanto liquidi, non costringe il prezzo di mercato a coincidere con il NAV e non assicura che un AP operi proprio quando vuoi comprare o vendere. Controlla le informazioni del fondo su unità di creazione e panieri, confronta denaro e lettera correnti con il NAV rilevante e considera quantità e costi del tuo ordine.
Usa il meccanismo per capire il prezzo di un ETF, non come garanzia di prezzo. Un premio o uno sconto può persistere se la copertura è costosa, il mercato sottostante è chiuso, il regolamento è complesso o il guadagno atteso non compensa il rischio dell’AP.
Domande frequenti
Q1Ogni investitore può creare o rimborsare quote ETF direttamente con il fondo?
Di solito no. In questa struttura statunitense, un AP con l’accordo richiesto invia ordini sul mercato primario per unità di creazione. I risparmiatori in genere comprano e vendono quote individuali sul mercato secondario.
Q2L’arbitraggio garantisce che un ETF sia negoziato al NAV?
No. Creazione e rimborso possono incentivare AP e altri operatori a intervenire su uno scostamento di prezzo, ma costi, rischi, accesso al paniere e regolamento possono lasciare un premio o uno sconto.
Q3Un rimborso in natura rende il mio investimento ETF esente da imposte?
No. Il trasferimento di titoli può aiutare il fondo a evitare alcune plusvalenze da vendita, ma non determina il trattamento fiscale di tutti i fondi, conti o investitori. Contano anche le regole locali e le tue operazioni.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
In una creazione tipica, cosa consegna un AP all’ETF in cambio di un’unità di creazione?
Scegli una risposta per vedere la spiegazione