

Rasio Pembayaran Utang Rumah Tangga vs. DTI: Apa Arti Ukuran The Fed?
Bandingkan rasio pembayaran utang rumah tangga agregat dari Federal Reserve dengan rasio utang terhadap pendapatan (DTI) seorang peminjam, termasuk penyebut, metode data biro kredit, dan batasannya.
Dalam panduan iniDSR The Fed adalah rasio agregat
Ringkasan singkat
Rasio pembayaran utang rumah tangga (DSR) dari Federal Reserve membandingkan perkiraan pembayaran utang wajib seluruh rumah tangga AS dengan pendapatan pribadi disposabel agregat perekonomian. Rasio utang terhadap pendapatan (DTI) seorang peminjam, sebaliknya, membandingkan pembayaran utang bulanan orang tersebut dengan pendapatan bruto bulanannya. Namanya mirip, tetapi populasinya, penyebutnya, dan kegunaannya berbeda.
DSR The Fed adalah rasio agregat
Rasio pembayaran utang rumah tangga menanyakan seberapa besar pembayaran utang terjadwal rumah tangga dibandingkan dengan pendapatan pribadi disposabel perekonomian AS. Secara ringkas:
DSR rumah tangga = perkiraan total pembayaran utang wajib rumah tangga ÷ total pendapatan pribadi disposabel
Ini adalah rasio makroekonomi antara dua nilai agregat. DSR bukan rata-rata DTI semua peminjam, bukan bagian dari anggaran rumah tangga median, dan bukan persentase pendapatan yang benar-benar telah dibayarkan sebuah keluarga biasa kepada kreditur. Federal Reserve menerbitkan DSR total serta komponen hipotek dan kredit konsumen. Kedua komponen memakai penyebut pendapatan disposabel agregat yang sama, sehingga rasionya berjumlah sama dengan total sebelum pembulatan. [Metodologi DSR rumah tangga dari The Fed]({source:fedHouseholdDebtServiceRatioMethodology}) menjelaskan perhitungannya.
Kata “pembayaran utang” di sini merujuk pada pembayaran yang jatuh tempo selama suatu periode, bukan saldo utang yang masih terutang. Karena itu, DSR merupakan ukuran arus pembayaran. DSR dapat berubah ketika pembayaran terjadwal berubah, ketika pendapatan disposabel agregat berubah, atau ketika keduanya bergerak. Stok utang dan beban pembayarannya berkaitan, tetapi menjawab pertanyaan yang berbeda.
Apa saja yang masuk ke DSR saat ini
Metode Federal Reserve saat ini memperkirakan pembayaran wajib untuk hipotek, pinjaman konsumen seperti pinjaman mahasiswa dan kendaraan, serta jalur kredit. Metode ini memakai informasi bulanan tentang pembayaran terjadwal yang dilaporkan dalam catatan biro kredit, lalu menskalakan sampelnya untuk memperkirakan kewajiban populasi AS yang diwakili oleh data tersebut. Consumer Credit Panel merupakan sampel anonim orang dewasa yang memiliki catatan kredit; panel ini bukan sensus atas semua tagihan atau pembayaran tunai setiap orang. [Metodologi DSR terkini dari The Fed]({source:fedHouseholdDebtServiceRatioMethodology}) dan [catatan metodologi pembayaran utang rumah tangga]({source:fedHouseholdDebtServiceMethodologyNote}) menjelaskan cakupannya.
Ukuran saat ini mencakup pembayaran terjadwal yang dilaporkan untuk rekening yang menunggak maupun yang lancar. Untuk kartu kredit, pembayaran yang dilaporkan adalah pembayaran minimum yang diwajibkan, bukan seluruh saldo yang mungkin dipilih pemegang kartu untuk dilunasi. Jalur kredit bersama dapat muncul dalam laporan lebih dari satu peminjam, sehingga metode ini menyesuaikan catatan agar kewajiban yang sama tidak dihitung dua kali. Karena sumbernya mencatat kewajiban terjadwal, DSR tidak boleh dianggap sebagai jumlah langsung pembayaran tunai yang benar-benar berhasil dilakukan rumah tangga. {source:fedHouseholdDebtServiceMethodologyNote}
Penyebutnya adalah pendapatan pribadi disposabel (DPI) dalam National Income and Product Accounts AS. Bureau of Economic Analysis (BEA) mendefinisikan DPI sebagai pendapatan pribadi dikurangi pajak pribadi berjalan: pendapatan yang tersedia untuk dibelanjakan atau ditabung oleh orang. Ini merupakan ukuran akuntansi nasional untuk seluruh perekonomian, bukan gaji bersih hanya dari orang-orang yang berutang dalam sampel biro kredit. [Definisi DPI dari BEA]({source:beaDisposablePersonalIncome}) dan [metodologi The Fed]({source:fedHouseholdDebtServiceRatioMethodology}) menjelaskan penyebutnya.
Komponen hipotek dapat mencakup pajak properti, asuransi pemilik rumah, dan asuransi hipotek jika penyedia layanan menagihnya melalui rekening escrow dan melaporkannya sebagai bagian dari pembayaran hipotek terjadwal. Ini adalah ciri metode biro kredit saat ini. Karena itu, seri terkini tidak mengukur konsep pembayaran yang persis sama dengan perkiraan lama yang berfokus pada pokok dan bunga. {source:fedHouseholdDebtServiceMethodologyNote}
Contoh hipotetis menunjukkan arti persentasenya
Misalkan dalam satu kuartal, total perkiraan pembayaran wajib yang dicakup oleh ukuran ini adalah 18 miliar dolar AS dan pendapatan pribadi disposabel AS adalah 450 miliar dolar AS. DSR ilustratifnya adalah:
18 miliar dolar AS ÷ 450 miliar dolar AS = 0,04 = 4%
Perhitungan ini berarti pembayaran utang terjadwal yang tercakup setara dengan 4% dari DPI agregat pada kuartal tersebut, dengan asumsi yang disebutkan. Artinya bukan setiap rumah tangga membelanjakan 4% pendapatannya untuk membayar utang. Sebuah keluarga mungkin tidak memiliki utang yang dilaporkan; keluarga lain mungkin memiliki pembayaran hipotek besar; banyak keluarga berada di antara dua keadaan itu. Rasio nilai agregat mempertahankan skala seluruh perekonomian, tetapi tidak menunjukkan distribusi beban di antara keluarga.
Komponennya dapat dibaca dengan cara yang sama. Jika pembayaran hipotek hipotetis sebesar 12 miliar dolar AS dan pembayaran utang konsumen 6 miliar dolar AS, rasionya terhadap penyebut yang sama, 450 miliar dolar AS, masing-masing sekitar 2,67% dan 1,33%. Sebelum pembulatan, jumlahnya 4%. Angka ini dibuat hanya untuk menjelaskan aritmetika; ini bukan observasi Federal Reserve yang dipublikasikan. Seri tersebut diterbitkan setiap kuartal dan disesuaikan secara musiman. Untuk observasi aktual, gunakan satuan dan catatan dalam rilis. {source:fedHouseholdDebtServiceRatioMethodology}
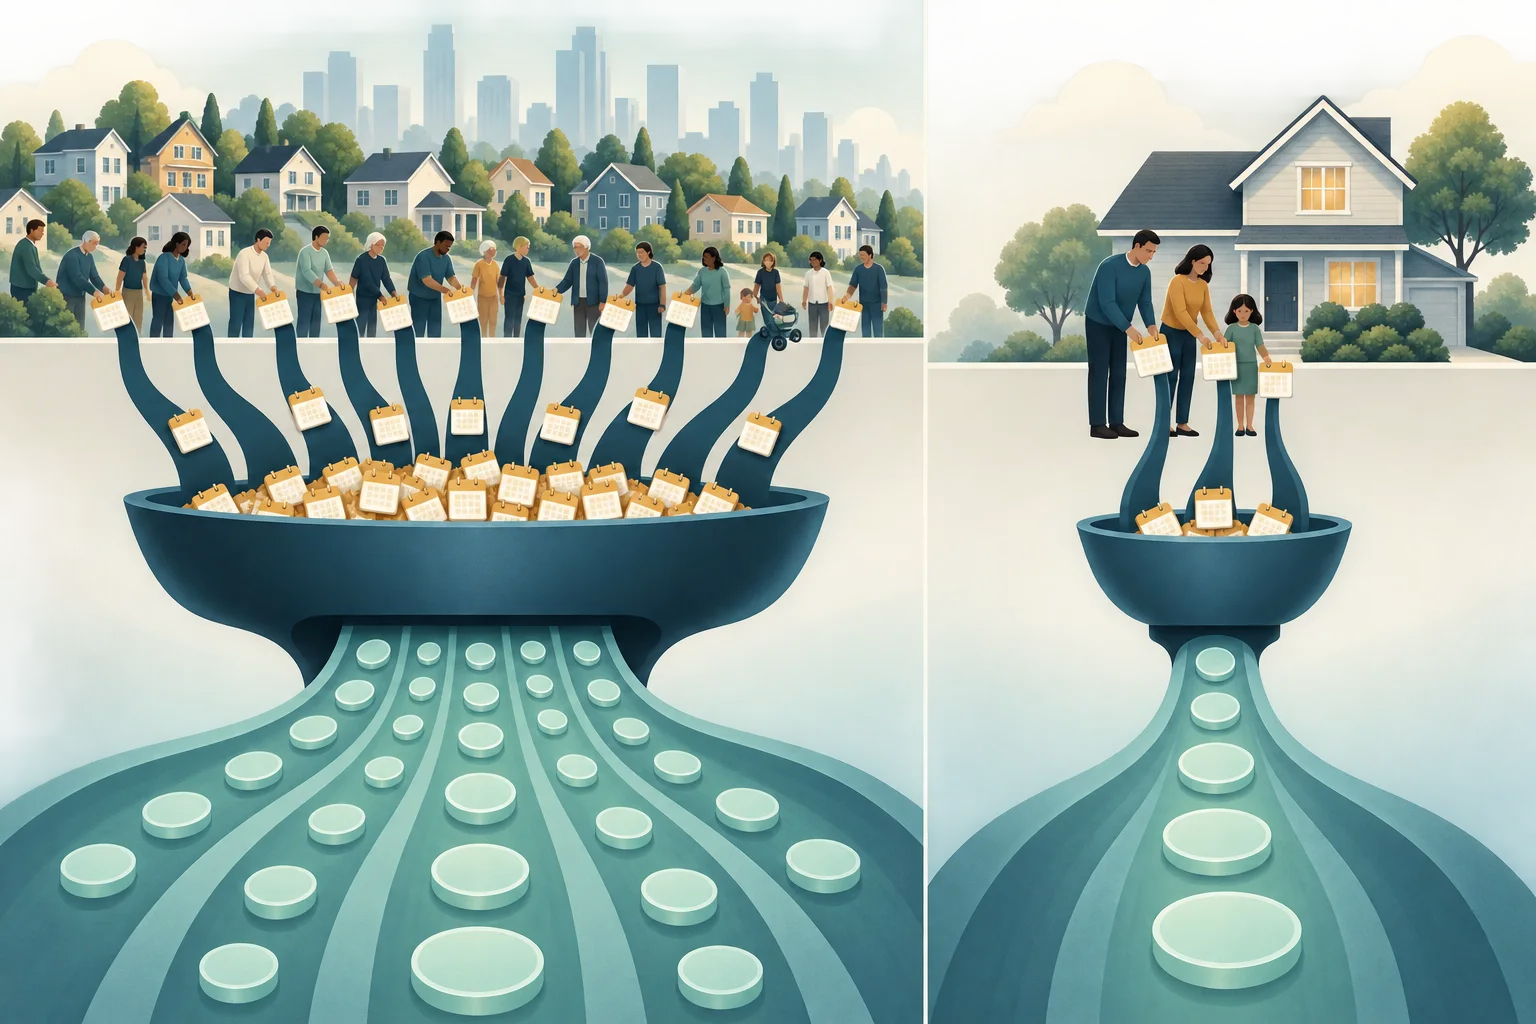
DTI peminjam menjawab pertanyaan yang berbeda
Rasio utang terhadap pendapatan biasanya dihitung untuk seorang peminjam atau satu permohonan pinjaman. Consumer Financial Protection Bureau (CFPB) AS menjelaskannya sebagai pembayaran utang bulanan dibagi pendapatan bruto bulanan. Pemberi pinjaman menggunakannya sebagai salah satu faktor untuk menilai kemampuan peminjam menanggung pembayaran yang diajukan; batasnya dapat berbeda menurut pemberi pinjaman dan produk. [Penjelasan CFPB tentang DTI]({source:cfpbDebtToIncomeRatio}) menguraikan ukuran ini.
DTI peminjam = pembayaran utang bulanan orang tersebut ÷ pendapatan bruto bulanan orang tersebut
Misalnya, seorang pemohon memiliki pembayaran utang bulanan 2.000 dolar AS dan pendapatan bruto bulanan 6.000 dolar AS. DTI-nya sekitar 33,3%. Pembilang dan penyebut sama-sama merujuk kepada pemohon tersebut dan bulan yang sama. Pemberi pinjaman dapat menerapkan aturan sendiri untuk menentukan utang dan biaya hunian yang direncanakan masuk dalam perhitungan; jadi, ikuti instruksinya untuk permohonan tertentu. Ini contoh perhitungan, bukan anjuran untuk berutang atau ambang persetujuan yang berlaku umum.
DSR Federal Reserve berbeda dari DTI dalam beberapa hal:
- Pembilang DSR merupakan perkiraan pembayaran wajib agregat untuk populasi AS yang diwakili data, bukan kewajiban seorang pemohon.
- Penyebutnya adalah pendapatan pribadi disposabel agregat setelah pajak pribadi berjalan, bukan pendapatan bruto bulanan satu peminjam.
- DSR merupakan statistik makroekonomi triwulanan, sedangkan DTI biasanya dihitung dari angka bulanan saat pinjaman dinilai.
- DSR melacak beban pembayaran nasional, bukan keputusan pemberi pinjaman tentang persetujuan permohonan seseorang.
DSR agregat 4% tidak seharusnya dibandingkan dengan DTI seorang peminjam sebesar 33,3% seolah-olah keduanya menempatkan satu orang dan rata-rata nasional pada skala yang sama. Cakupan dan penyebutnya berbeda karena setiap ukuran dirancang untuk menjawab pertanyaan yang berbeda.
Perubahan metode pada 2024 menimbulkan patahan seri
Mulai dari rilis kuartal kedua 2024, Federal Reserve beralih ke metode DSR berbasis biro kredit. Dengan metode lama, Board memperkirakan pembayaran menggunakan saldo terutang, rata-rata suku bunga, dan asumsi jatuh tempo dari beberapa sumber data. Metode saat ini menggunakan catatan pembayaran terjadwal dalam sampel biro kredit. Metode ini juga memasukkan biaya escrow hipotek tertentu jika biaya tersebut menjadi bagian dari pembayaran yang dilaporkan. [Metodologi DSR terkini dari The Fed]({source:fedHouseholdDebtServiceRatioMethodology}) dan [catatan metodenya]({source:fedHouseholdDebtServiceMethodologyNote}) menjelaskan perubahan tersebut.
Seri dengan metode saat ini dimulai pada 2005, saat data biro kredit mencakup jenis rekening yang diperlukan. Seri metode sebelumnya berjalan dari 1980 sampai 2024 dan masih tersedia di arsip, tetapi tidak lagi diperbarui. Kedua seri dapat menunjukkan kisah umum yang mirip tetapi berbeda tingkat atau pergerakannya karena metode estimasi pembayaran dan konsep pembayarannya agak berbeda. Periode yang tumpang tindih membantu menjelaskan transisi, tetapi tidak membenarkan penyambungan kedua seri seolah-olah menjadi satu ukuran tanpa jeda. [Metodologi DSR The Fed]({source:fedHouseholdDebtServiceRatioMethodology}) dan [pemberitahuan penghentian Financial Obligations Ratio]({source:fedFinancialObligationsRatioDiscontinuation}) mendokumentasikan seri tersebut.
Saat membuat grafik jangka panjang, beri label metode yang digunakan untuk setiap observasi. Jika perbandingan melewati kuartal kedua 2024, tampilkan transisinya dengan jelas atau pisahkan kedua seri. Jika grafik yang dimulai pada 1980 diam-diam beralih ke metode baru pada 2005 atau 2024, sebagian perubahan yang terlihat mungkin berasal dari pengukuran, bukan hanya perilaku rumah tangga. Periksa tanggal, satuan, penyesuaian musiman, dan catatan metode pada vintage data yang diunduh.
DSR lebih sempit daripada seluruh kewajiban rumah tangga
DSR mencakup pembayaran utang tertentu; DSR bukan anggaran rumah tangga yang lengkap. Biaya rutin seperti sewa, utilitas, bahan makanan, pengasuhan anak, dan perawatan medis tidak semuanya merupakan pembayaran layanan utang dalam pembilang DSR. Beberapa pajak properti atau asuransi dapat disertakan jika ditagih melalui escrow bersama pembayaran hipotek yang dilaporkan, tetapi itu tidak mengubah seri tersebut menjadi ukuran lengkap biaya perumahan atau hidup. {source:fedHouseholdDebtServiceMethodologyNote}
Pembaca juga dapat menemukan Financial Obligations Ratio (FOR) dari Federal Reserve, seri terpisah yang lebih luas dan dahulu menambahkan kewajiban berulang lain ke DSR. Board menghentikan publikasi FOR setelah kuartal ketiga 2023 karena tidak memiliki data berkualitas tinggi mengenai asuransi pemilik rumah dan pembayaran pajak properti. FOR historis dapat memberi konteks, tetapi bukan pengganti DSR yang diperbarui saat ini. [Pemberitahuan The Fed tentang penghentian FOR]({source:fedFinancialObligationsRatioDiscontinuation}) menjelaskan alasannya.
Perbedaan ini juga menjelaskan mengapa DSR yang lebih rendah tidak otomatis berarti setiap rumah tangga memiliki lebih banyak uang untuk belanja diskresioner. Pembilang dan penyebut agregat tidak menunjukkan perbedaan sewa, tabungan, pajak yang tidak masuk dalam definisi pajak pribadi berjalan pada DPI, serta biaya rumah tangga lainnya. Data itu juga tidak mengidentifikasi rumah tangga mana yang menanggung kewajiban tersebut.
Apa yang dapat dan tidak dapat diberitahukan oleh perubahan DSR
DSR yang meningkat berarti perkiraan pembayaran wajib bertambah dibandingkan DPI agregat. Rasio dapat naik karena pembayaran terjadwal meningkat, pendapatan disposabel agregat turun, atau keduanya terjadi. Rasio yang turun dapat mencerminkan pembayaran wajib yang lebih kecil, pendapatan agregat yang lebih besar, atau keduanya. Untuk menjelaskan pergerakan, periksa komponen hipotek dan kredit konsumen secara terpisah serta bandingkan pembilang dan penyebutnya, bukan langsung menyalahkan suku bunga.
Rasio ini berguna untuk menggambarkan beban pembayaran secara luas dan perubahannya dari waktu ke waktu. Namun, DSR tidak menunjukkan DTI rumah tangga median, bagian peminjam yang menunggak, siapa yang mendekati gagal bayar, apakah pinjaman baru terjangkau bagi seseorang, atau apakah rumah tangga merasa aman secara finansial. Pertanyaan itu membutuhkan distribusi tingkat peminjam, data tunggakan atau saldo, serta informasi tentang pengeluaran dan aset. Metode ini mencakup pembayaran terjadwal dari rekening yang menunggak maupun yang lancar, sehingga DSR tidak boleh dianggap sebagai ukuran pembayaran yang berhasil dilakukan. {source:fedHouseholdDebtServiceMethodologyNote}
Hubungan antara utang dan perekonomian dapat berjalan dua arah. Pinjaman tambahan dapat meningkatkan pembayaran terjadwal di masa depan; pertumbuhan pendapatan dapat membuat arus pembayaran yang sama menjadi lebih kecil dibandingkan DPI; dan perubahan syarat atau komposisi pinjaman dapat mengubah pembayaran tanpa perubahan sebanding pada total utang. Ini adalah jalur yang mungkin terjadi, bukan penjelasan sebab-akibat yang dapat disimpulkan dari DSR saja. Gunakan rasio untuk menggambarkan hubungan pembayaran dengan pendapatan, lalu periksa data tambahan sebelum menyatakan hubungan kausal.
Perubahan suku bunga juga dapat memengaruhi pembayaran terjadwal pada waktu yang berbeda. Pembayaran pinjaman berbunga tetap dapat sama sampai pinjaman dibiayai ulang atau kontraknya berubah; pinjaman baru atau penyesuaian suku bunga variabel dapat memengaruhi pembayaran lebih cepat. Karena itu, perubahan suku bunga kebijakan saja tidak menunjukkan komponen DSR mana yang akan berubah atau kapan. Bandingkan seri hipotek dan konsumen dengan data suku bunga pinjaman, kredit, serta pendapatan sebelum mengaitkan pergerakan dengan kebijakan moneter.
Cara membaca observasi DSR yang dipublikasikan
Mulailah dari tanggal rilis dan kuartalnya. Halaman DSR Federal Reserve menyediakan seri terkini, komponen hipotek dan konsumen, serta penjelasan metode. Pastikan observasi tersebut menggunakan metode biro kredit dan periksa apakah grafik juga menampilkan seri lama yang diarsipkan. Jika artikel atau grafik menyebut satu nilai, simpan vintage data yang digunakan karena estimasi statistik dapat direvisi. {source:fedHouseholdDebtServiceRatioMethodology}
Selanjutnya, tentukan pertanyaan yang ingin dijawab. Untuk beban pembayaran terjadwal nasional, DSR relevan. Untuk utang seorang pemohon dibandingkan dengan pendapatannya, hitung DTI peminjam sesuai definisi pemberi pinjaman. Untuk membandingkan stok pinjaman rumah tangga dengan perekonomian, gunakan ukuran stok utang seperti rasio utang terhadap PDB. Untuk penyebut pendapatan dalam DSR, lihat [definisi pendapatan pribadi disposabel dari BEA]({source:beaDisposablePersonalIncome}).
Namanya mirip, tetapi interpretasinya tidak dapat saling dipertukarkan: DSR membandingkan total pembayaran wajib dengan total pendapatan pribadi disposabel setelah pajak; DTI membandingkan pembayaran utang bulanan seorang peminjam dengan pendapatan brutonya. Saat melaporkan salah satunya, sebutkan populasi, penyebut, periode, dan metodenya.
Pertanyaan umum
Q1Apakah DSR yang rendah berarti tekanan utang rumah tangga tipikal kecil?
Belum tentu. DSR adalah rasio nilai agregat nasional dan tidak menunjukkan pembagian pembayaran di antara rumah tangga. Sebagian keluarga dapat menanggung beban berat meskipun rasionya rendah.
Q2Apakah DSR Federal Reserve saat ini dapat langsung dibandingkan dengan seri lama?
Bandingkan dengan hati-hati. Metode saat ini memakai pembayaran terjadwal yang dilaporkan dalam catatan biro kredit dan dimulai pada 2005. Metode lama memperkirakan pembayaran dari saldo, suku bunga, dan jatuh tempo, serta kini diarsipkan. Tandai perubahan metode saat membandingkan periode yang melewatinya.
Q3Apakah DSR mencakup sewa dan semua tagihan rumah tangga?
Tidak. Pembilangnya mencakup pembayaran utang tertentu. Financial Obligations Ratio yang lebih luas adalah seri historis terpisah dan tidak lagi diperbarui; biaya hidup biasa juga tidak seluruhnya masuk ke DSR.
Q4Dapatkah saya menggunakan DSR The Fed untuk mengetahui kelayakan hipotek saya?
Tidak. Pemberi pinjaman menilai pemohon dengan aturan underwriting dan informasi tingkat individu miliknya sendiri. DSR adalah statistik makroekonomi nasional, bukan tes keterjangkauan pribadi atau ambang persetujuan pinjaman.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa penyebut DSR rumah tangga Federal Reserve?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Proses ketika kewajiban memenuhi kontrak setelah pemberitahuan exercise dialokasikan kepada penjual opsi dan dapat menimbulkan penyerahan atau pembelian saham.
Baca panduan lengkapSelisih harga beli dan jualPerbedaan antara harga penawaran beli tertinggi dan harga penawaran jual terendah. Selisih ini merupakan biaya implisit untuk membeli lalu menjual kontrak dan dapat melebar ketika pasar kurang likuid.
Baca panduan lengkap