

CAViaR: Value at Risk kondisional autoregresif
Pelajari cara CAViaR memprakirakan kuantil VaR kondisional secara rekursif, mengestimasi dinamikanya dengan loss kuantil, menangani guncangan imbal hasil yang asimetris, serta berbeda dari GARCH dan Expected Shortfall.
Dalam panduan iniCAViaR memodelkan kuantil kerugian kondisional secara langsung
Ringkasan singkat
CAViaR memodelkan kuantil ekor kondisional secara langsung berdasarkan informasi yang tersedia sebelum imbal hasil berikutnya. Persamaan rekursif meneruskan kuantil dari waktu ke waktu, sedangkan loss regresi kuantil mengestimasi parameternya tanpa memerlukan model densitas imbal hasil secara penuh. Rekursi, probabilitas ekor, inisialisasi, dan himpunan informasi pada saat prakiraan menentukan hasilnya. CAViaR menghasilkan kuantil VaR; model ini sendiri bukan Expected Shortfall, distribusi kerugian lengkap, ataupun sinyal trading.
CAViaR memodelkan kuantil kerugian kondisional secara langsung
Misalkan \(L_t=-r_t\) adalah kerugian portofolio, sehingga kerugian bernilai positif dan keuntungan bernilai negatif. Untuk tingkat keyakinan \(\alpha\), VaR satu periode adalah kuantil atas kondisional \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] dengan \(\mathcal F_{t-1}\) memuat informasi yang tersedia sebelum kerugian pada periode \(t\) teramati. Pada \(\alpha=0.99\), sasaran model adalah ambang yang seharusnya dilampaui sekitar \(1-\alpha=1\%\) dari kerugian mendatang jika kuantil kondisional ditentukan dengan benar. Kerugian realisasi dapat melampaui VaR sebesar apa pun; VaR bukan batas kerugian maksimum.
CAViaR adalah singkatan dari Conditional Autoregressive Value at Risk dan menetapkan secara rekursif bagaimana kuantil ini berubah dari waktu ke waktu. Alih-alih mengestimasi seluruh distribusi kondisional lalu mengambil satu titik ekor, model ini langsung memodelkan titik tersebut. Engle dan Manganelli memperkenalkan kelas ini dan mengestimasi parameternya dengan regresi kuantil (makalah mereka tahun 2004). Tingkat kuantil yang dipilih penting: model 95% dan 99% dapat memiliki dinamika berbeda, dan tidak satu pun menggambarkan seluruh ekor.
Spesifikasi rekursif meneruskan keadaan kuantil
Bentuk umum satu langkah adalah \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] dengan \(X_{t-1}\) berisi prediktor lain yang diizinkan dan \(\beta\) adalah vektor parameter yang diestimasi. Kuantil tertunda memberi prakiraan semacam memori; kerugian atau prediktor tertunda memungkinkan informasi baru menggeser ambang. Ini menyerupai rekursi volatilitas karena kondisi masa lalu berpengaruh, tetapi keadaan yang diperbarui adalah kuantil, bukan varians kondisional.
Contohnya adalah spesifikasi nilai absolut simetris (SAV): \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Spesifikasi ini merespons besar pergerakan sebelumnya, tetapi nilai absolut membuat keuntungan dan kerugian diperlakukan secara simetris. Suku autoregresif membuat prakiraan bertahan setelah guncangan, lalu berkurang ketika masukan berikutnya berubah. Persistensi perlu diestimasi dan dievaluasi; lintasan yang tampak mulus saja tidak membuktikan kuantil terkalibrasi.
CAViaR juga mencakup pilihan lain, seperti pembaruan adaptif yang ditentukan oleh apakah observasi sebelumnya melewati ambang terdahulu, serta bentuk GARCH tidak langsung yang menyertakan rekursi menyerupai varians. Semuanya adalah spesifikasi alternatif, bukan sebutan yang dapat dipertukarkan. Bentuk fungsional menentukan informasi historis mana yang dapat menggeser kuantil dan jenis respons apa yang dapat ditangkap model.
Rekursi dengan kemiringan asimetris memisahkan dampak keuntungan dan kerugian
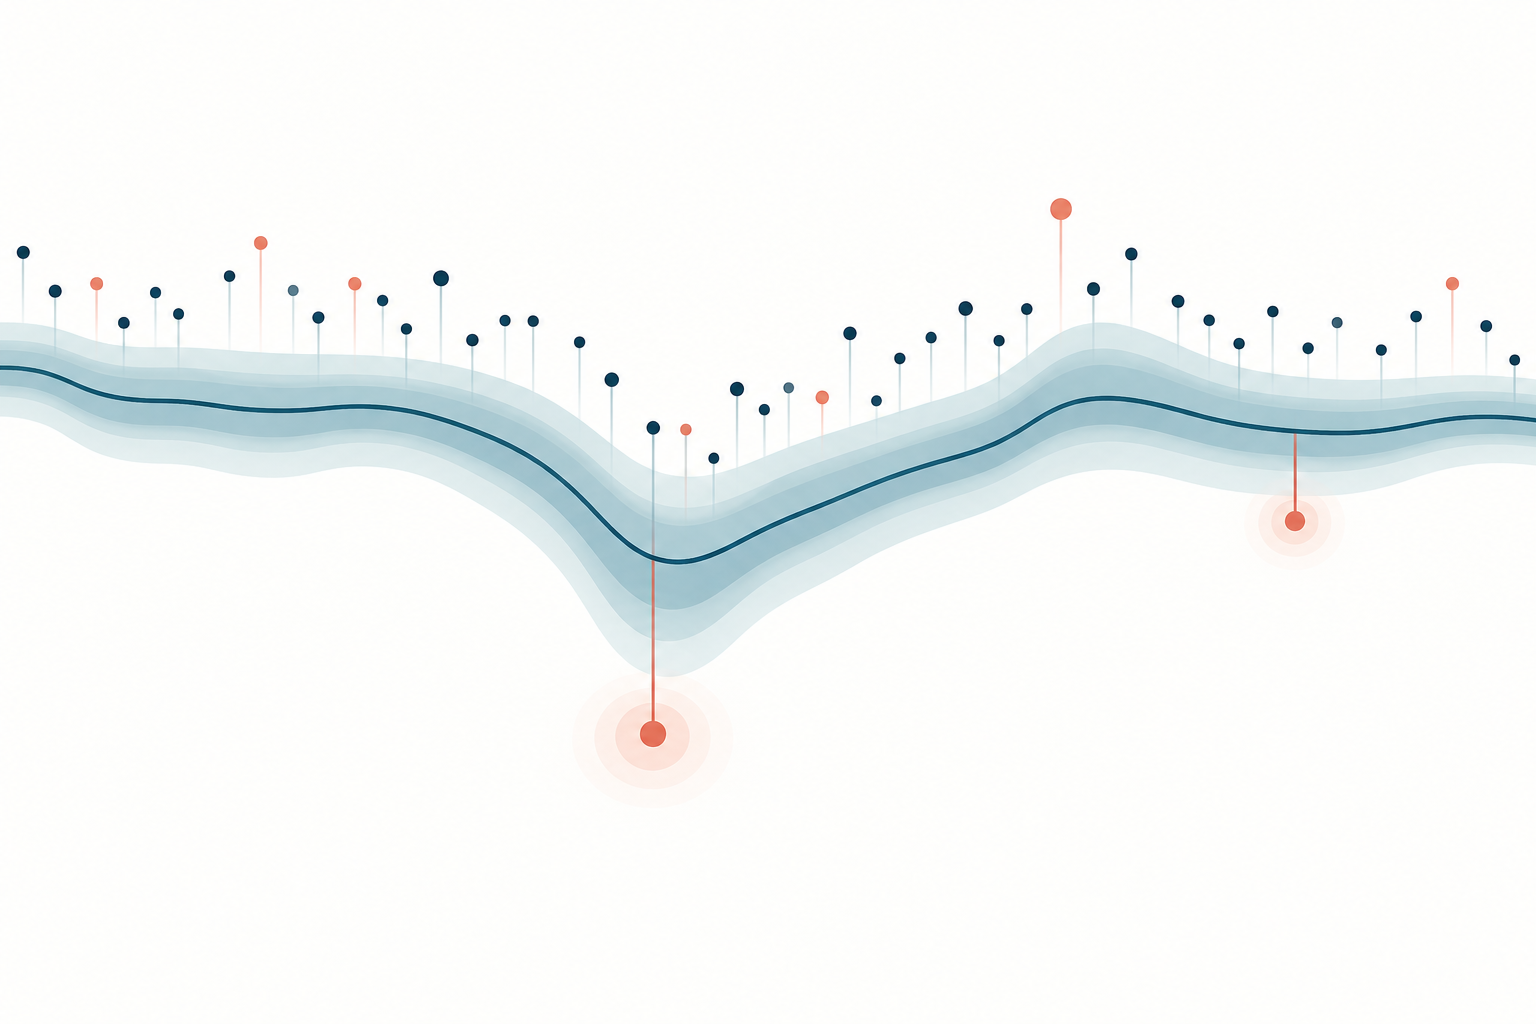
Agar observasi penurunan dan kenaikan berdampak berbeda pada kuantil kerugian berikutnya, definisikan besaran positif \(L^+=\max(L,0)\) dan \(L^-=\max(-L,0)\). Salah satu bentuk dengan kemiringan asimetris adalah \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Kerugian portofolio yang positif masuk melalui \(L^+\), sedangkan keuntungan masuk melalui \(L^-\). Kedua kemiringan hasil estimasi tidak harus sama. Jika model ditulis untuk imbal hasil dan kuantil imbal hasil bagian bawah, bukan untuk kerugian positif, konvensi tandanya berubah. Karena itu, makalah atau implementasi perlu menyatakan variabel dependen dan arti bagian positif maupun negatif secara jelas.
Fleksibilitas ini tidak membuktikan adanya efek leverage asimetris di pasar. Model hanya mengizinkan kuantil kondisional terpilih bereaksi berbeda terhadap dua komponen tersebut, sesuai rekursi dan sampel yang dipilih. Koefisien diestimasi, bukan konstanta yang sudah diketahui; tanda dan besarannya bergantung pada satuan dan parametrisasinya. Bandingkan bentuk ini dengan spesifikasi simetris dan evaluasi keduanya di luar sampel estimasi.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
Loss kuantil mengestimasi ekor yang dipilih, bukan mean kondisional
Untuk parameter kandidat \(\beta\), pertama-tama hitung seluruh lintasan rekursif \(v_t^\alpha(\beta)\). Lalu minimalkan loss kuantil, atau loss check: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Untuk kuantil atas kerugian, prakiraan yang terlalu rendah dengan \(u>0\) mendapat bobot \(\alpha\), sedangkan prakiraan yang terlalu tinggi dengan \(u<0\) mendapat bobot \(1-\alpha\). Pada \(\alpha=0.99\), fungsi loss membuat kerugian besar yang luput lebih mahal daripada bantalan berlebih dengan besar yang sama. Ini bukan loss kuadrat dan koefisiennya tidak dipilih untuk mencocokkan mean kondisional.
Inilah gagasan regresi kuantil yang dikembangkan Koenker dan Bassett (makalah 1978), diterapkan pada lintasan kuantil yang dihasilkan secara rekursif. Regresi kuantil linear memiliki struktur konveks yang berguna, tetapi bentuk rekursif CAViaR yang nonlinier dapat membuat optimasi peka terhadap nilai awal dan minimum lokal. Estimasi praktis sebaiknya mencatat fungsi tujuan, batasan parameter, prosedur optimasi, pemeriksaan konvergensi, dan hasil dari beberapa nilai awal. Keluaran kuadrat terkecil biasa bukan pengganti inferensi regresi kuantil.
Inisialisasi dan stabilitas merupakan bagian dari model yang diestimasi
Nilai rekursif pertama \(v_0^\alpha\) harus diberikan atau diestimasi. Pilihan yang transparan adalah kuantil atas empiris dari kerugian pada jendela pra-sampel yang berakhir sebelum periode evaluasi. Implementasi lain mengestimasi nilai awal bersama-sama dengan parameter atau memakai periode burn-in yang dijelaskan. Terapkan aturan yang dipilih secara konsisten pada spesifikasi kandidat dan nyatakan jumlah observasi yang digunakan untuk inisialisasi. Jika koefisien tertundanya persisten, inisialisasi awal dapat memengaruhi banyak prakiraan berikutnya.
Estimasi kuantil rekursif dapat nonlinier terhadap parameternya walaupun persamaan yang ditampilkan tampak sederhana. Vektor awal yang berbeda dapat menuju solusi lokal yang berbeda; konvergensi hanya berarti kriteria penghentian numerik terpenuhi. Bila perlu, gunakan beberapa nilai awal yang masuk akal dan periksa lintasan yang dihasilkan. Bedakan batasan numerik—misalnya mewajibkan ambang kerugian nonnegatif—dari fakta ekonomi. Tidak ada satu batas koefisien yang menjamin stabilitas untuk semua spesifikasi CAViaR. Syaratnya bergantung pada bentuk, identifikasi, dan perilaku proses masukan; hasil asimtotik dalam makalah asli juga bertumpu pada asumsi eksplisit dan tidak mencakup kasus eksplosif.
Ketidakpastian juga penting. Observasi ekor jarang, terutama pada tingkat 99%, dan densitas kondisional di sekitar kuantil sasaran memengaruhi presisi estimator. Galat baku untuk kuantil rekursif nonlinier memerlukan metode yang sesuai untuk konteks tersebut, misalnya estimator asimtotik yang tepat atau bootstrap yang dirancang dengan cermat. Garis hasil estimasi yang tampak presisi bukan bukti bahwa risiko ekor diketahui dengan presisi.
Data pada saat prakiraan harus berhenti sebelum kerugian yang diprakirakan
Pada saat prakiraan \(t-1\), estimasi parameter dan hitung \(v_t^\alpha\) hanya dengan imbal hasil dan kovariat yang tersedia hingga saat itu. Bandingkan prakiraan dengan \(L_t\) setelah periode berakhir. Jika model diestimasi ulang dengan jendela bergulir atau meluas, setiap jendela harus berakhir pada saat prakiraan yang dinyatakan. Menggunakan \(L_t\) untuk membentuk \(v_t^\alpha\), atau memakai data revisi yang saat itu belum tersedia, membocorkan informasi masa depan ke dalam prakiraan.
Selaraskan sasaran dengan portofolio dan horizon sebenarnya. VaR harian untuk portofolio berbobot tetap tidak otomatis menjadi VaR bagi akun yang kepemilikannya berubah intrahari; kuantil satu hari juga bukan prakiraan risiko beberapa hari. Laporkan konstruksi imbal hasil, mata uang, horizon, waktu penutupan pasar, penyeimbangan ulang portofolio, dan waktu tersedianya setiap prediktor. Transformasi prediktor, aksi korporasi, harga usang, serta sesi yang hilang dapat mengubah himpunan informasi dan dinamika kuantil.
Rekursi yang lazim secara alami memprakirakan satu langkah karena \(v_t\) menggunakan \(L_{t-1}\) yang sudah teramati. Untuk prakiraan beberapa langkah, kerugian berikutnya belum diketahui. Mengiterasi persamaan dengan memasukkan kerugian masa depan yang terealisasi akan menggunakan informasi masa depan. VaR multi-periode memerlukan prosedur eksplisit untuk lintasan masa depan yang belum diketahui—misalnya simulasi atau model multi-horizon yang ditentukan secara terpisah—dan asumsi-asumsinya perlu dievaluasi tersendiri.
Contoh menunjukkan bagaimana guncangan sebelumnya mengubah ambang berikutnya
Misalkan VaR harian hipotetis untuk kerugian pada tingkat 99% mengikuti rekursi kemiringan asimetris di atas. Kerugian dan \(v\) diukur dalam poin persentase, dengan parameter ilustratif—bukan hasil estimasi—\(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\), dan \(\beta_3=0.10\). Jika prakiraan sebelumnya \(2.00\%\) dan kerugian kemarin \(3.00\%\), maka \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] Dalam contoh ini, kerugian yang lebih besar menaikkan ambang hari ini. Jika kemarin portofolio justru memperoleh keuntungan \(3.00\%\), maka \(L_{t-1}=-3.00\%\) dan komponen lainnya menghasilkan \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Koefisien ini hanya dipilih untuk menunjukkan rekursi; sampel atau parametrisasi lain dapat menghasilkan respons berbeda.
Jika kerugian realisasi hari ini \(3.20\%\), nilainya melampaui prakiraan \(2.75\%\), sehingga indikator pengecualian bernilai satu. Satu pengecualian tidak membuktikan bahwa model buruk, sebagaimana satu hari tanpa pengecualian tidak memvalidasinya. Dengan kalibrasi kondisional yang benar, mean kondisional indikator pengecualian, berdasarkan informasi pada saat prakiraan, seharusnya \(1-\alpha\). Dalam sampel panjang, rata-ratanya seharusnya mendekati tingkat tersebut dengan mempertimbangkan variasi sampel.
CAViaR memprakirakan VaR, bukan GARCH atau Expected Shortfall
VaR adalah besaran risiko: kuantil kondisional kerugian pada probabilitas tertentu. CAViaR adalah salah satu metode untuk memprakirakan besaran tersebut. Expected Shortfall menjawab pertanyaan berbeda: rata-rata kerugian di ekor terpilih setelah melewati VaR, menurut definisi yang relevan. Lintasan kuantil CAViaR saja tidak menentukan rata-rata ekor atau bentuk kerugian di atas ambang. Panduan VaR dan Expected Shortfall membandingkan kedua ukuran.
GARCH memodelkan varians atau volatilitas kondisional secara rekursif; asumsi distribusi untuk inovasi terstandarisasi kemudian diperlukan untuk mengubah varians menjadi kuantil VaR. ARCH dan GARCH dikaitkan dengan model ARCH Engle dan perluasan GARCH Bollerslev90063-1). CAViaR memodelkan kuantil secara langsung tanpa memerlukan densitas kondisional lengkap, meskipun tetap membuat asumsi melalui dinamika yang dipilih. Spesifikasi CAViaR GARCH tidak langsung merupakan penghubung khusus antara kedua pendekatan, bukan bukti bahwa semua model CAViaR adalah GARCH. Lihat juga panduan terpisah tentang pengelompokan volatilitas GARCH.
Evaluasi kalibrasi dan batasan di luar loss dalam sampel
Loss kuantil dalam sampel yang rendah bukan sertifikat risiko luar sampel. Sisihkan periode evaluasi kronologis, hasilkan setiap prakiraan hanya dengan informasi masa lalu, lalu laporkan tingkat pengecualian serta apakah pengecualian mengelompok atau dapat diprakirakan dari informasi sebelumnya. Uji frekuensi tak bersyarat seperti Kupiec (1995) dan uji cakupan kondisional seperti Christoffersen (1998) menjawab pertanyaan yang berbeda. Uji kuantil dinamis Engle dan Manganelli memeriksa batasan tertentu atas indikator pengecualian yang dipusatkan dan instrumen pilihan. Tidak satu pun menguji semua kemungkinan kesalahan spesifikasi. Panduan backtesting VaR menjelaskan pengujian urutan pengecualian. Untuk membandingkan dua prakiraan kuantil, gunakan loss check yang sama pada tanggal yang cocok dan bandingkan selisih loss yang dependen dengan uji Diebold–Mariano; uji tersebut membandingkan loss prakiraan relatif, bukan kalibrasi VaR atau laba trading.
Hasil dapat berubah menurut probabilitas ekor, rekursi, inisialisasi, jendela estimasi, portofolio, dan tanggal evaluasi. Model yang cocok untuk satu kuantil mungkin kurang cocok untuk kuantil lain, dan kuantil yang diestimasi secara terpisah dapat saling berpotongan. Perubahan struktural, ekstrem yang mengelompok, data ekor yang jarang, kepemilikan yang berubah, jeda pasar, likuiditas, dan biaya eksekusi tidak terselesaikan oleh persamaan VaR rekursif. VaR juga tidak memberi tahu besarnya kerugian setelah pengecualian. Perlakukan hasilnya sebagai ambang risiko berbasis model yang perlu dipantau, bukan batas kerugian, prakiraan laba, atau aturan trading mandiri.
Pertanyaan umum
Q1Apakah CAViaR sama dengan VaR?
Tidak. VaR adalah kuantil kondisional kerugian pada horizon dan probabilitas tertentu. CAViaR adalah keluarga model rekursif untuk memprakirakan kuantil tersebut.
Q2Apakah CAViaR juga mengestimasi Expected Shortfall?
Tidak dengan sendirinya. Prakiraan kuantilnya tidak menentukan rata-rata kerugian setelah kuantil itu; Expected Shortfall memerlukan informasi ekor tambahan atau model gabungan terpisah.
Q3Apakah CAViaR hanya nama lain untuk GARCH?
Tidak. GARCH standar memodelkan varians kondisional dan menggunakan distribusi inovasi untuk memperoleh kuantil. CAViaR memodelkan kuantil secara langsung, meskipun salah satu spesifikasinya memakai rekursi mirip GARCH.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang ditentukan secara langsung oleh model CAViaR?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Baca panduan lengkapGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan lengkapCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan lengkap