

美國機構債與美國國債:擔保、收益率與風險
按發行人、法律擔保、收益率利差、流動性、稅務及市場風險,比較美國機構證券與國債。
本指南內容甚麼是機構證券?
簡短摘要
「政府支持」可能代表不同的付款承諾。比較機構證券與美國國債時,先確認債務人、擔保人、受保障的付款,以及擔保以外仍存在的風險。
甚麼是機構證券?
機構證券是由美國財政部以外的聯邦機構,或政府支持企業(GSE)發行或擔保的債務工具。這是廣泛類別,並非統一的聯邦擔保。房利美或房地美債券是相關企業的債務;吉利美按揭抵押證券(MBS)則屬另一結構:獲批發行人集合按揭貸款,吉利美按計劃規則擔保指定付款。FINRA債券指南說明GSE與聯邦機構的分別。
三種不同付款承諾
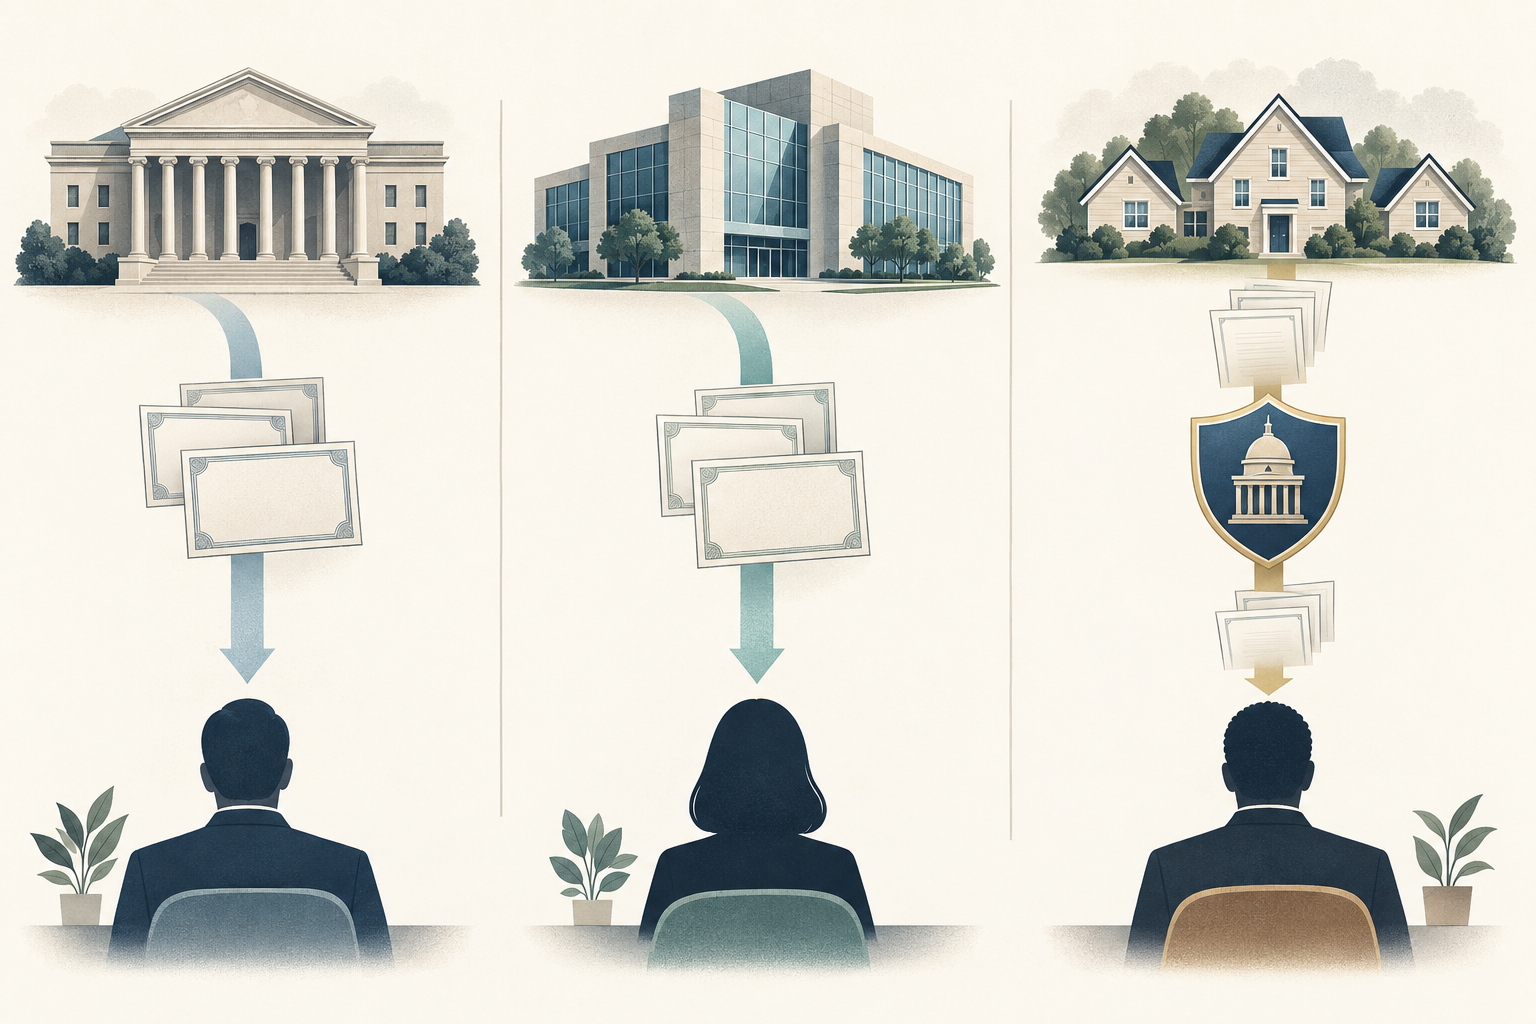
可交易美國國債由美國財政部直接發行,並以美國政府的信譽作支持。符合計劃條件的吉利美MBS,其指定本金及利息的準時支付由吉利美按計劃指南擔保。一般房利美、房地美或聯邦住房貸款銀行債務通常是所列企業或銀行的責任,而非財政部證券。擔保不會自動涵蓋市場價格、提前還款罰款或轉售價格。
房利美和房地美獲得支持代表甚麼
自2008年9月起,房利美和房地美由FHFA接管管理。根據FHFA,財政部透過優先股購買協議提供財務支持。這說明目前的制度安排,但不等同每隻債券都獲美國政府明確的全面信用擔保。應查閱個別發行文件中的法律責任。
機構債收益率為何不同
機構債與相若年期國債的利差不只是違約風險指標。擔保範圍、現金流時間、贖回或提前還款選擇權、流動性、供求、融資、稅務及收益率計算方式均可能影響利差。假設收益率為4.40%和4.00%,差距是0.40個百分點,即40個基點;這不代表每年可靠地多收40個基點。
配對現金流與內含選擇權
標示到期日不一定是全部本金實際退還的時間。部分機構債可提前贖回;MBS現金流會因借款人提前還款或再融資而改變。利率下跌可能加快提前還款,利率上升則可能延長現金流期限。可贖回債券應比較贖回收益率與最差收益率;MBS則應檢視有效久期及提前還款假設。TBA與指定抵押貸款池比較解釋交收和抵押池差異。
擔保不能固定市場價格
擔保只涵蓋文件指定的付款,不能固定市場價格。市場收益率上升時,固定利率債券價格可能下跌;到期前出售可能造成損失。久期可估算利率敏感度,但不是保證,也未涵蓋所有選擇權或利差變動。
流動性與報價
稅務與基金形式
判讀名稱前的檢查清單
記錄發行人、擔保人及受保障付款、產品種類、到期日和贖回條款、價格及應計利息、收益率口徑、成本、久期、利差、流動性、再投資風險和稅務。然後比較相似產品。可參閱美國國債再發行指南、MBS提前還款與期限延長風險,以及擔保債券與資產支持證券。
常見問題
Q1房利美和房地美債券是否由美國政府全面擔保?
不要這樣假設。除非個別文件列明適用擔保,否則債券是所列企業的責任。接管管理和財政部支持不等於明確擔保。
Q2吉利美MBS是否等同美國國債?
不是。吉利美擔保合資格MBS的指定付款;按揭現金流和市場風險仍存在,而且不是財政部發行的證券。
Q3機構債是否一定比美國國債收益率高?
不是。差異取決於發行、價格、選擇權、現金流、流動性、供求、稅務和市場。利差不是承諾收益。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
哪項最準確描述機構證券?
選擇答案即可查看解釋