

DeFi क्रिप्टो लोन कैसे काम करते हैं: संपार्श्विक, LTV, हेल्थ फ़ैक्टर और लिक्विडेशन
जानें कि क्रिप्टो संपार्श्विक DeFi लोन को कैसे सहारा देता है, LTV और लिक्विडेशन सीमा में क्या अंतर है, Aave हेल्थ फ़ैक्टर कैसे निकालता है और लिक्विडेशन से पहले पोज़िशन किन कारणों से बदल सकती है।
इस गाइड मेंसंपार्श्विक वाला DeFi लोन क्या करता है
संक्षिप्त सारांश
संपार्श्विक वाला DeFi लोन उधारकर्ता को किसी प्रोटोकॉल में समर्थित क्रिप्टो एसेट लॉक करके उसके बदले दूसरी एसेट उधार लेने देता है। उधारकर्ता की ओर से कोई नया लेन-देन न होने पर भी पोज़िशन असुरक्षित हो सकती है: संपार्श्विक की कीमत गिर सकती है, ब्याज से कर्ज बढ़ सकता है या प्रोटोकॉल के पैरामीटर बदल सकते हैं। लोन-टू-वैल्यू (LTV), लिक्विडेशन सीमाएँ और हेल्थ फ़ैक्टर के नियम प्रोटोकॉल-विशिष्ट होते हैं। इसलिए डैशबोर्ड का कोई अंक तभी अर्थपूर्ण है जब आपको पता हो कि उस बाज़ार में उसे कैसे परिभाषित किया गया है।
संपार्श्विक वाला DeFi लोन क्या करता है
ओवरकोलेटरलाइज़्ड लोन में उधारकर्ता किसी लेंडिंग प्रोटोकॉल में पात्र एसेट जमा करता है और उसके बदले दूसरी एसेट कर्ज़ के रूप में पाता है। कर्ज़ खुला रहने तक संपार्श्विक प्रोटोकॉल के नियमों के अधीन रहता है। यदि उसे निकालने से लोन को सहारा देने के लिए पर्याप्त मूल्य न बचे, तो आम तौर पर उसे मनचाहे ढंग से नहीं निकाला जा सकता। कर्ज़ और जमा हुआ ब्याज चुकाने के बाद, उधारकर्ता वह संपार्श्विक निकाल सकता है जिसकी किसी दूसरी खुली पोज़िशन को सुरक्षित रखने के लिए अब ज़रूरत नहीं है।
यह बिना संपार्श्विक वाले लोन से अलग है: प्रोटोकॉल केवल चुकाने के वादे पर निर्भर नहीं करता। यदि खाता आवश्यक शर्तें पूरी न करे, तो लिक्विडेशन नियमों के तहत बेची या जब्त की जा सकने वाली संपत्ति पर भी निर्भर करता है। Aave अपने V3 उधार मॉडल को ओवरकोलेटरलाइज़्ड बताता है और उधार लेने से पहले संपार्श्विक जमा करना आवश्यक करता है। Compound III भी उधार क्षमता तय करने के लिए समर्थित संपार्श्विक एसेट स्वीकार करता है, लेकिन उसकी लेखा और लिक्विडेशन व्यवस्था में अलग फ़ैक्टर इस्तेमाल होते हैं।
प्रोटोकॉल वॉलेट में मौजूद हर बैलेंस को अपने आप संपार्श्विक नहीं मानता। एसेट का उस खास बाज़ार में समर्थित होना ज़रूरी है, और खाते में उसे संपार्श्विक के रूप में इस्तेमाल करने के लिए सक्रिय करना पड़ सकता है। नेटवर्क, बाज़ार, टोकन कॉन्ट्रैक्ट और प्रोटोकॉल संस्करण भी मायने रखते हैं। किसी दूसरी चेन पर उसी टिकर वाला टोकन अलग एसेट और अलग जोखिम पैरामीटर वाला हो सकता है। Aave V3 का परिचय जमा करने और उधार लेने की प्रक्रिया बताता है; संपार्श्विक स्थिति गाइड बताती है कि जमा बैलेंस को संपार्श्विक इस्तेमाल के लिए चालू या बंद किया जा सकता है।
पोज़िशन का LTV प्रोटोकॉल की सीमा के समान नहीं है
लोन-टू-वैल्यू कर्ज़ और संपार्श्विक के मूल्य की तुलना करने वाला अनुपात है। पोज़िशन को सरल रूप में ऐसे दिखाया जा सकता है:
पोज़िशन LTV = मौजूदा कर्ज़ का मूल्य ÷ पात्र संपार्श्विक का मूल्य
यदि किसी खाते पर 2,000 डॉलर के पात्र संपार्श्विक के बदले 1,000 डॉलर का कर्ज़ है, तो पोज़िशन LTV 50% है। कर्ज़ समान रहे और संपार्श्विक का मूल्य घटकर 1,500 डॉलर हो जाए, तो LTV बढ़कर लगभग 66.7% हो जाता है। उधार ली गई एसेट की कीमत बदलने से भी किसी साझा मुद्रा में मापा गया कर्ज़ बदल सकता है।
प्रोटोकॉल का LTV पैरामीटर अक्सर लोन खोलते या बढ़ाते समय लागू उधार सीमा होता है। उदाहरण के लिए, यदि कोई काल्पनिक बाज़ार 2,000 डॉलर के पात्र संपार्श्विक मूल्य के 75% तक उधार लेने देता है, तो दूसरी सीमाएँ लागू होने से पहले गणितीय सीमा 1,500 डॉलर होगी। यह सीमा उधार लेने की अनुशंसित राशि नहीं है और कीमतें बदलने के बाद पोज़िशन सुरक्षित रहने की गारंटी नहीं देती।
प्रोटोकॉल के अनुसार शब्द अलग हो सकते हैं। Aave उधार क्षमता सीमित करने वाले LTV और हेल्थ फ़ैक्टर में इस्तेमाल होने वाली लिक्विडेशन सीमा में अंतर करता है। Compound III उधार क्षमता के लिए borrow collateral factor और लिक्विडेशन पात्रता के लिए अलग liquidation collateral factor का दस्तावेज़ देता है। उसके दस्तावेज़ यह भी बताते हैं कि उधार क्षमता की जाँच में असफल होना अपने आप में खाते को लिक्विडेट करने योग्य नहीं बनाता। खास प्रोटोकॉल के नियम Aave की उधार गाइड और Compound III के संपार्श्विक व उधार दस्तावेज़ में देखें।
उधार लेने के बाद पोज़िशन में क्या बदलाव आता है
संपार्श्विक और कर्ज़ का मूल्य अलग-अलग बदल सकता है। संपार्श्विक की कीमत गिरने पर लोन को सहारा देने वाला मूल्य घटता है। उधार ली गई एसेट की कीमत बढ़ने पर साझा मुद्रा में उसका कर्ज़-मूल्य बढ़ सकता है। उधारकर्ता और कर्ज़ न ले, तब भी ब्याज से बकाया राशि बढ़ सकती है। कई संपार्श्विक एसेट होने पर प्रोटोकॉल हर एसेट पर अलग जोखिम-वज़न या पात्रता नियम लागू कर सकता है।
प्रोटोकॉल के प्राइस फ़ीड मायने रखते हैं, क्योंकि कॉन्ट्रैक्ट किसी एक्सचेंज या वॉलेट में दिखी आख़िरी कीमत इस्तेमाल करे, यह ज़रूरी नहीं। बाज़ार oracle मूल्य इस्तेमाल कर सकता है, हर एसेट के लिए अलग नियम रख सकता है या तय समय पर कीमत अपडेट कर सकता है। अस्थिर बाज़ार में स्क्रीन पर दिखा डेटा और कॉन्ट्रैक्ट द्वारा इस्तेमाल मूल्य अलग हो सकते हैं। इस कारण दो जाँचों या लेन-देन के बीच खाते की स्थिति बदल सकती है।
कुछ इंटरफ़ेस केवल “हेल्थ” का एक अंक दिखाते हैं; दूसरे संपार्श्विक फ़ैक्टर, खाते की लिक्विडिटी या उधार सीमा दिखाते हैं। ये नाम एक-दूसरे के बदले इस्तेमाल नहीं किए जा सकते। कोई पोज़िशन और उधार न ले पाए, फिर भी लिक्विडेशन के योग्य न हो सकती है। इसके उलट, किसी कीमत पर ठीक दिखने वाला मेट्रिक संपार्श्विक का मूल्य घटने या ब्याज जुड़ने पर बिगड़ सकता है।
एक से अधिक संपार्श्विक एसेट होने पर टोकन की मात्राएँ जोड़ देना खाते के जोखिम को नहीं बताता। Aave अपने हेल्थ-फ़ैक्टर फ़ॉर्मूले में भारित औसत लिक्विडेशन सीमा इस्तेमाल करता है। काल्पनिक उदाहरण में, यदि एक संपार्श्विक एसेट का मूल्य 1,000 डॉलर और उसकी सीमा 80% हो, तथा दूसरे का मूल्य भी 1,000 डॉलर लेकिन सीमा 70% हो, तो समान संपार्श्विक मूल्यों से भारित औसत 75% होगा। इसलिए कर्ज़ से तुलना करने से पहले फ़ॉर्मूले में सीमा-समायोजित संपार्श्विक मूल्य 2,000 डॉलर × 75%, यानी 1,500 डॉलर होगा। वास्तविक एसेट पैरामीटर और मान्य मूल्य बाज़ार के अनुसार बदलते हैं; दूसरा प्रोटोकॉल अलग गणना कर सकता है।
हेल्थ फ़ैक्टर की एक काल्पनिक गणना
Aave हेल्थ फ़ैक्टर को संपार्श्विक मूल्य और भारित औसत लिक्विडेशन सीमा का गुणन करके, फिर कुल कर्ज़ के मूल्य से भाग देकर निकालता है। एक संपार्श्विक वाले उदाहरण में मान लें कि खाता ऐसे टोकन की 2 यूनिट जमा करता है जिसकी काल्पनिक कीमत 1,000 डॉलर प्रति यूनिट है, और दूसरी एसेट के 1,000 डॉलर उधार लेता है। केवल समझाने के लिए शुरुआती LTV पैरामीटर 75% और लिक्विडेशन सीमा 80% मानें; ये गढ़े हुए इनपुट हैं, किसी नामित बाज़ार के मौजूदा पैरामीटर नहीं।
संपार्श्विक का मूल्य 2,000 डॉलर है, इसलिए शुरुआत में पोज़िशन LTV 50% है। माने गए 75% LTV के अनुसार, अन्य बाज़ार सीमाओं से पहले अधिकतम उधार 1,500 डॉलर होगा। मानी गई 80% लिक्विडेशन सीमा पर हेल्थ फ़ैक्टर है:
(2,000 डॉलर × 0.80) ÷ 1,000 डॉलर = 1.60
अब मान लें कि संपार्श्विक की कीमत 35% गिरकर उसका मूल्य 1,300 डॉलर हो जाता है, जबकि जमा ब्याज कर्ज़ को 1,010 डॉलर तक बढ़ा देता है। हेल्थ फ़ैक्टर लगभग 1.03 होगा:
(1,300 डॉलर × 0.80) ÷ 1,010 डॉलर ≈ 1.03
यदि संपार्श्विक की कीमत और गिरकर 620 डॉलर प्रति यूनिट हो जाए, तो उसका कुल मूल्य 1,240 डॉलर होगा और वही उदाहरणात्मक गणना लगभग 0.98 देगी:
(1,240 डॉलर × 0.80) ÷ 1,010 डॉलर ≈ 0.98
यह आख़िरी मान 1 से कम है। Aave का मौजूदा सहायता पृष्ठ 1 से कम हेल्थ फ़ैक्टर को Aave पोज़िशन के लिए लिक्विडेशन जोखिम की स्थिति बताता है। यह उदाहरण यह अनुमान नहीं लगाता कि वास्तविक लेन-देन कब पूरा होगा: बाज़ार कीमतें, कर्ज़ का बढ़ना, प्रोटोकॉल नियम, oracle अपडेट और लेन-देन का क्रम सभी मायने रखते हैं। Aave की हेल्थ फ़ैक्टर और लिक्विडेशन संबंधी व्याख्या में प्रोटोकॉल का फ़ॉर्मूला है और बताया गया है कि सभी के लिए कोई एक सुरक्षित हेल्थ फ़ैक्टर नहीं होता।
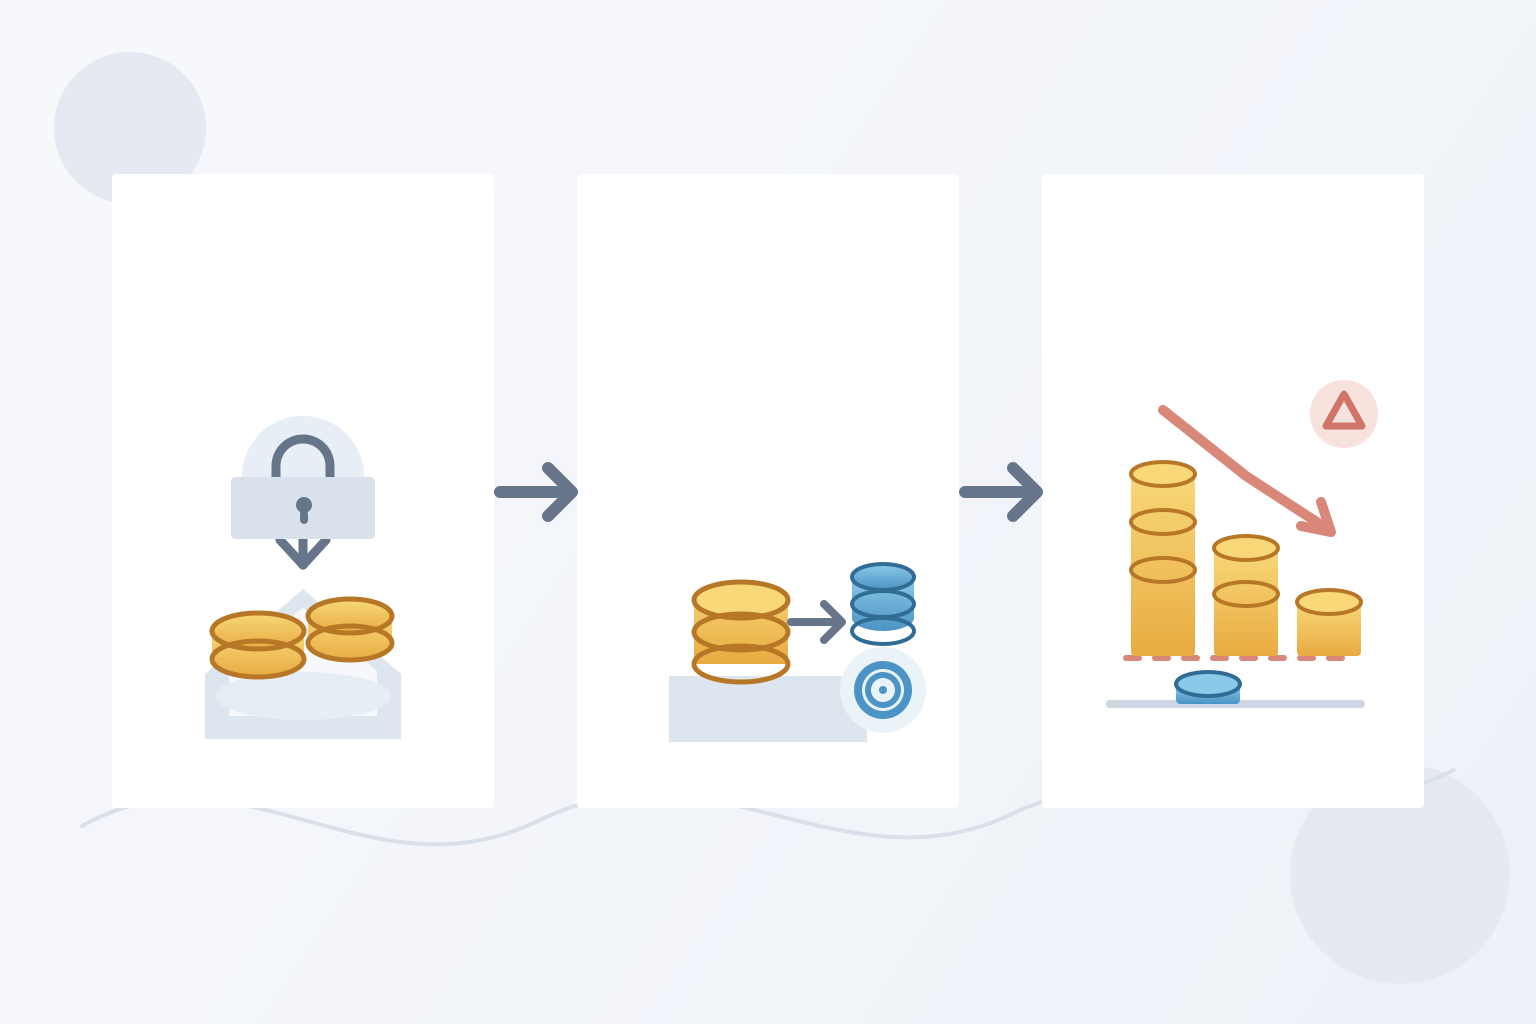
लिक्विडेशन संपार्श्विक के साथ क्या कर सकता है
लिक्विडेशन उस खाते के लिए प्रोटोकॉल-निर्धारित कार्रवाई है जो पात्रता सीमा पार कर चुका हो। कई उधार बाज़ारों में लिक्विडेटर उधारकर्ता का कुछ या पूरा कर्ज़ चुकाता है और प्रोटोकॉल द्वारा तय बोनस, छूट या दंड के अनुसार संपार्श्विक पाता है। उधारकर्ता को चुकाए गए कर्ज़ से अधिक मूल्य का संपार्श्विक खोना पड़ सकता है। लिक्विडेशन आंशिक होगा या पूरा, कितना चुकाया जा सकेगा और कौन-सी फ़ीस लगेगी—यह प्रोटोकॉल, एसेट, बाज़ार और मौजूदा कॉन्फ़िगरेशन पर निर्भर करता है।
Aave पात्र लिक्विडेशन को permissionless बताता है: खाते का हेल्थ फ़ैक्टर प्रोटोकॉल की सीमा से नीचे आने पर नेटवर्क का कोई भी भागीदार लिक्विडेशन भेज सकता है। नियम तय करते हैं कि कितना कर्ज़ चुकाया जा सकता है और लिक्विडेटर को कौन-सा संपार्श्विक मिलता है, जिसमें लिक्विडेशन बोनस भी शामिल है। Compound III का डिज़ाइन अलग है। उसके दस्तावेज़ borrow collateral factor और liquidation collateral factor में अंतर करते हैं और absorb प्रक्रिया बताते हैं, जिसमें प्रोटोकॉल ऐसे खाते का संपार्श्विक लेता है जो liquidation collateral factor के अनुसार लिक्विडेशन के योग्य हो गया है, और अपने रिज़र्व से कर्ज़ चुकाता है; पूर्व उधारकर्ता को Compound के liquidation-factor नियमों के अनुसार मूल्य मिलता है। Compound III के लिक्विडेशन दस्तावेज़ देखें।
ये दो प्रोटोकॉल में उधार की कार्यप्रणाली के उदाहरण हैं, हर DeFi लोन का सार्वभौमिक विवरण नहीं। कुछ प्रोटोकॉल रुक सकते हैं, गवर्नेंस के ज़रिए जोखिम पैरामीटर बदल सकते हैं, अलग लिक्विडेशन मार्ग अपना सकते हैं या बाहरी keepers और इंटरफ़ेस पर निर्भर हो सकते हैं। जिस चेन और बाज़ार का कॉन्ट्रैक्ट संपार्श्विक रखेगा, उसके नियम पढ़ें।
नया उधार लिए बिना भी ब्याज कर्ज़ बढ़ा सकता है
उधार बैलेंस पर आम तौर पर ब्याज जमा होता है। प्रोटोकॉल और एसेट के आधार पर दर किसी तय अवधि के लिए स्थिर रह सकती है, समय के साथ बदल सकती है या बाज़ार उपयोग के अनुसार चल सकती है। Aave बताता है कि उसकी उधार दरें उपयोग और गवर्नेंस पैरामीटर जैसे कारकों के आधार पर गतिशील रूप से तय होती हैं। ब्याज जुड़ने पर संपार्श्विक अनुपात या हेल्थ फ़ैक्टर में शामिल कर्ज़ बढ़ सकता है, भले ही संपार्श्विक का मूल्य न बदले।
उदाहरण के लिए, यदि 1,000 डॉलर का कर्ज़ बढ़कर 1,020 डॉलर हो जाए और पात्र संपार्श्विक 1,500 डॉलर का ही रहे, तो पोज़िशन LTV लगभग 66.7% से बढ़कर 68% हो जाता है। यह गणना किसी खास वार्षिक दर या समयावधि को नहीं मानती। वास्तविक ब्याज-वृद्धि कॉन्ट्रैक्ट के दर मॉडल, लेन-देन के समय, एसेट की सटीकता और बाज़ार स्थितियों पर निर्भर करती है। Aave की उधार गाइड कहती है कि उपयोग के साथ दरें बदल सकती हैं और उधार लेन-देन के बाद ब्याज जमा होना शुरू होता है।
संपार्श्विक की अवसर लागत या परिचालन सीमाएँ भी हो सकती हैं। जमा की गई एसेट कर्ज़ को सुरक्षित रखती हो तो उसे निकालना संभव न हो। Compound III कहता है कि उसके संपार्श्विक एसेट प्रोटोकॉल में अपने आप ब्याज नहीं कमाते, जबकि दूसरे प्रोटोकॉल जमा संपार्श्विक के साथ अलग व्यवहार कर सकते हैं। यह न मानें कि संपार्श्विक से आय होगी, उधार ली गई एसेट स्थिर मूल्य पर रहेगी या अपेक्षित आय उधार की लागत से अधिक होगी।
वे जोखिम जिन्हें अनुपात नहीं दिखाता
LTV या हेल्थ फ़ैक्टर चुने हुए कीमत और कर्ज़ इनपुट का सार है; यह लोन विफल होने के हर तरीके को नहीं मापता। स्मार्ट-कॉन्ट्रैक्ट की गड़बड़ियाँ, अनुमति या गवर्नेंस में बदलाव, oracle का बंद होना, चेन की भीड़, ब्रिज या wrapped-token की समस्या और संपार्श्विक या कर्ज़ टोकन का अपेक्षित मूल्य खोना—ये सभी नतीजे को प्रभावित कर सकते हैं। कर्ज़ के रूप में इस्तेमाल स्टेबलकॉइन अपने लक्ष्य मूल्य से हट सकता है; जब बहुत से उधारकर्ताओं को चुकाना या बेचना हो, तब संपार्श्विक टोकन की लिक्विडिटी घट सकती है।
लेन-देन निष्पादन एक और जोखिम जोड़ता है। सीमा पार होने से पहले उधारकर्ता को भुगतान या संपार्श्विक जोड़ना पड़ सकता है, पर नेटवर्क फ़ीस, वॉलेट तक पहुँच न होना, अपर्याप्त बैलेंस या चेन की भीड़ लेन-देन में देरी कर सकती है। डैशबोर्ड अलर्ट यह गारंटी नहीं देता कि लेन-देन समय पर शामिल होगा। इसके उलट, इंटरफ़ेस पुराना डेटा दिखा सकता है या अनुपलब्ध हो सकता है, जबकि ऑन-चेन कॉन्ट्रैक्ट अपने नियम लागू करता रहेगा।
लेवरेज भी कीमत के बदलाव के असर को बढ़ाता है। किसी अस्थिर टोकन को संपार्श्विक रखकर उसी टोकन को और खरीदने के लिए उधार लेना एक्सपोज़र और लिक्विडेशन-संवेदनशीलता दोनों बढ़ा सकता है। एक एसेट को दूसरी के बदले उधार लेने से असंतुलन हो सकता है: संपार्श्विक गिरता है जबकि कर्ज़ वाली एसेट का मूल्य बढ़ता है। स्क्रीन पर ऊँचा हेल्थ फ़ैक्टर या बड़ा संपार्श्विक बैलेंस स्मार्ट-कॉन्ट्रैक्ट, बाज़ार या परिचालन जोखिम को खत्म नहीं करता।
लोन खोलने से पहले बाज़ार के नियम पढ़ें
संपार्श्विक जमा करने या उधार लेने से पहले सटीक प्रोटोकॉल, चेन, बाज़ार और एसेट कॉन्ट्रैक्ट जाँचें। पुष्टि करें कि एसेट समर्थित है और संपार्श्विक के रूप में सक्रिय है, प्रोटोकॉल उधार क्षमता और लिक्विडेशन पात्रता को कैसे परिभाषित करता है, कौन-सा मूल्य स्रोत इस्तेमाल करता है और दिखाया गया मेट्रिक ताज़ा है या नहीं। उधार दर और उसके बदलने का तरीका, न्यूनतम/अधिकतम पोज़िशन सीमाएँ, निकासी प्रतिबंध, लिक्विडेशन बोनस या दंड और पैरामीटर बदल सकने वाली गवर्नेंस प्रक्रिया पढ़ें।
पोज़िशन कैसे बदलती है, यह समझने के लिए कीमत गिरने और कर्ज़ बढ़ने का काल्पनिक परिदृश्य देखें; प्रोटोकॉल की अधिकतम उधार सीमा को लक्ष्य न मानें। व्यवहार में भुगतान या अतिरिक्त संपार्श्विक के लिए क्या चाहिए होगा, यह जाँचें—उधार ली गई एसेट तक पहुँच, नेटवर्क फ़ीस और लेन-देन भेजने का समय शामिल करें। मौजूदा प्रोटोकॉल दस्तावेज़ फिर देखें, क्योंकि एसेट और बाज़ार के अनुसार पैरामीटर अलग हो सकते हैं और गवर्नेंस निर्णय के बाद बदल सकते हैं।
यह गाइड उधार की कार्यप्रणाली समझाती है; यह नहीं बताती कि कोई लोन उपयुक्त है या किसी व्यक्ति को कितना उधार लेना चाहिए। एक्सचेंज पर ट्रेड होने वाली perpetual पोज़िशन के अलग लिक्विडेशन नियमों के लिए क्रिप्टो perpetual लिक्विडेशन गाइड देखें। एसेट जमा या चुकाते समय ज़रूरी टोकन अनुमतियों के लिए क्रिप्टो टोकन अप्रूवल और allowance गाइड पढ़ें।
आम सवाल
Q1क्या LTV ही लिक्विडेशन सीमा है?
नहीं। LTV अक्सर तय करता है कि कितना उधार लिया जा सकता है, जबकि लिक्विडेशन सीमा बताती है कि प्रोटोकॉल पोज़िशन को कब लिक्विडेट कर सकता है। प्रोटोकॉल दूसरे नाम और गणनाएँ इस्तेमाल कर सकते हैं, इसलिए उस बाज़ार की परिभाषाएँ देखें।
Q2क्या 1 से कम हेल्थ फ़ैक्टर का मतलब है कि लिक्विडेशन हो चुका है?
ज़रूरी नहीं। Aave के दस्तावेज़ों के अनुसार 1 से कम हेल्थ फ़ैक्टर पोज़िशन को लिक्विडेशन के योग्य बनाता है; फिर भी लिक्विडेटर को प्रोटोकॉल नियमों के अनुरूप लेन-देन भेजना होता है। निष्पादन का समय और लिक्विडेशन राशि बाज़ार तथा उसकी मौजूदा सेटिंग पर निर्भर करती है।
Q3क्या कुछ न करने पर भी लोन का जोखिम बढ़ सकता है?
हाँ। संपार्श्विक की कीमत गिर सकती है, ब्याज कर्ज़ बढ़ा सकता है और गवर्नेंस या oracle में बदलाव पोज़िशन को प्रभावित कर सकते हैं। निगरानी उपयोगी है, लेकिन डैशबोर्ड यह गारंटी नहीं दे सकता कि लिक्विडेशन से पहले भुगतान या संपार्श्विक जोड़ने का लेन-देन पूरा होगा।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
पोज़िशन LTV किसकी तुलना करता है?
व्याख्या देखने के लिए एक उत्तर चुनें