

ब्रोकरेज कैश स्वीप: बैंक जमा, मनी मार्केट फंड और SIPC
ब्रोकरेज की निष्क्रिय नकदी के बैंक जमा, मनी मार्केट फंड और ब्रोकर बैलेंस विकल्पों की तुलना करें और FDIC, SIPC, ब्याज तथा निकासी की शर्तें समझें।
इस गाइड मेंकैश स्वीप निष्क्रिय बैलेंस का स्वरूप बदलता है
संक्षिप्त सारांश
जमा, बिक्री, लाभांश या बॉन्ड की परिपक्वता के बाद बची नकदी हमेशा बिना निवेश के नहीं रहती। ब्रोकरेज कैश-स्वीप कार्यक्रम उसे बैंक जमा में रख सकता है, मनी मार्केट फंड के शेयर खरीद सकता है, या उसे ब्रोकरेज द्वारा देय नकद शेष के रूप में छोड़ सकता है। इन विकल्पों के कानूनी दावे, बीमा, आय और निकासी के नियम अलग हैं। यह मार्गदर्शिका अमेरिकी ब्रोकरेज खातों तक सीमित है। अनुवाद से FDIC या SIPC के अमेरिकी नियम दूसरे देशों पर लागू नहीं होते; किसी खास खाते के लिए उसका समझौता और फंड प्रॉस्पेक्टस देखें।
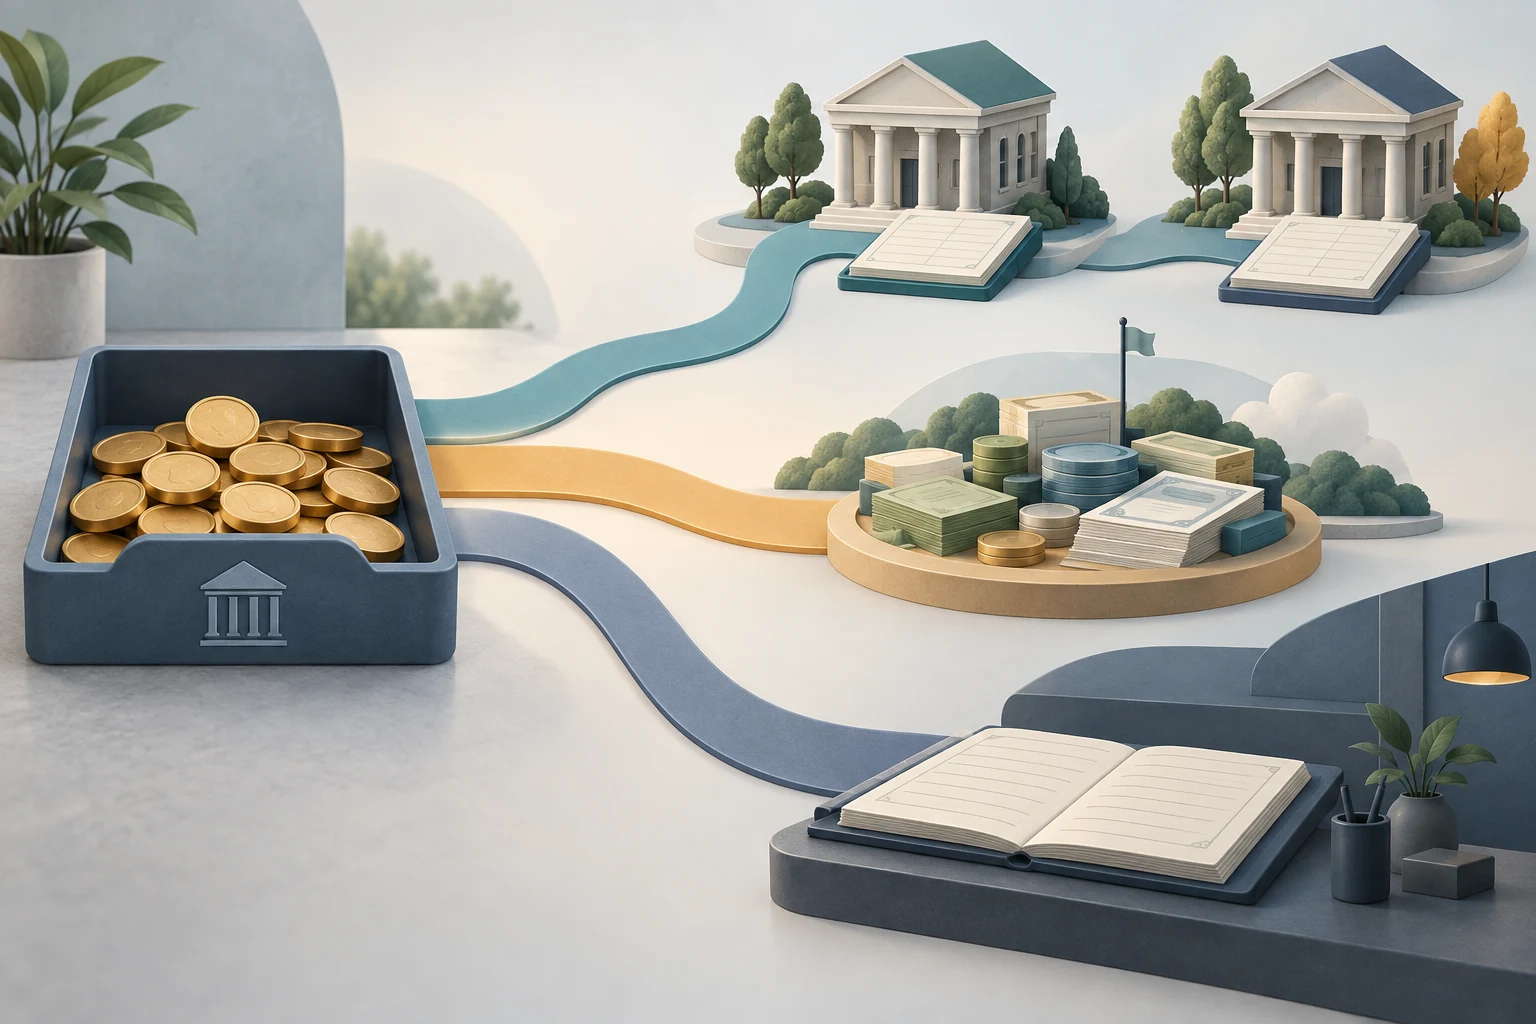
कैश स्वीप निष्क्रिय बैलेंस का स्वरूप बदलता है
स्वीप वह कार्यक्रम या निर्देश है जो तय करता है कि प्रतिभूतियों में निवेश न हुई नकदी के साथ क्या होगा। इसमें जमा, बिक्री की रकम, ब्याज और वितरण, या पुनर्निवेश की प्रतीक्षा कर रही राशि शामिल हो सकती है। खाता खोलते समय ब्रोकर बैंक जमा, मनी मार्केट फंड या अपने पास देय नकदी शेष को डिफॉल्ट बना सकता है। SEC उपलब्ध विकल्प, डिफॉल्ट और उसे बदलने का तरीका जाँचने की सलाह देता है (SEC कैश-स्वीप निवेशक बुलेटिन).
ऐप में “cash” शब्द बैलेंस या खरीद क्षमता दिखा सकता है, उसके पीछे का कानूनी परिसंपत्ति रूप नहीं। स्वीप के बाद आपका दावा किसी खास बैंक की जमा, म्यूचुअल फंड शेयर, या ब्रोकरेज से मिलने वाली रकम हो सकता है। दरों की तुलना से पहले जानें कि आपको पैसा कौन देना है और स्टेटमेंट में आप किस चीज़ के मालिक हैं।
बैंक स्वीप जमा को भागीदार बैंकों में बाँटता है
बैंक स्वीप में ब्रोकरेज नकदी को भाग लेने वाले एक या अधिक बैंकों के जमा खातों में रखता है। भले ही स्क्रीन पर संयुक्त बैलेंस दिखे, जमा की देनदारी प्राप्तकर्ता बैंक की होती है। प्रोग्राम दस्तावेज़ों में बैंक के कानूनी नाम, आवंटन, बैंक को बाहर रखने का विकल्प और सीमा के निकट पहुँचने पर प्रक्रिया देखें (SEC बुलेटिन).
FDIC की सामान्य सीमा प्रति जमाकर्ता, प्रति बीमित बैंक और प्रति स्वामित्व श्रेणी $250,000 है। उसी बैंक में उसी श्रेणी की आपकी अन्य पात्र जमा राशि स्वीप में जुड़ती है। उदाहरण के लिए, बैंक A में $180,000 की व्यक्तिगत बचत और उसी श्रेणी में $90,000 स्वीप जमा का काल्पनिक कुल $270,000 होगा; शर्तें पूरी होने पर $20,000 सामान्य सीमा से ऊपर है। अलग ब्रांड या शाखा अपने आप अलग बीमित बैंक नहीं होते। कानूनी बैंक नाम और FDIC के मौजूदा साधन देखें (FDIC जमा बीमा मार्गदर्शिका).
जब ब्रोकर या एजेंट ग्राहकों की ओर से जमा रखता है, तो पास-थ्रू कवरेज एजेंसी संबंध के खुलासे और हर मालिक तथा उसके हिस्से की पहचान करने वाले रिकॉर्ड पर निर्भर है। ऐप का बैलेंस या “FDIC insured sweep” का दावा पर्याप्त नहीं है। FDIC बीमित बैंक की विफलता पर पात्र जमा कवर करता है; ब्रोकरेज, फंड या स्क्रीन पर नकद कहे गए हर बैलेंस को नहीं।
मनी मार्केट फंड स्वीप फंड के शेयर खरीदता है
इस विकल्प में नकदी से ऐसे म्यूचुअल फंड के शेयर खरीदे जाते हैं जो अल्पकालिक प्रतिभूतियाँ रखता है। सरकारी, प्राइम और कर-मुक्त फंड अलग संपत्तियाँ रख सकते हैं। कुछ सरकारी फंड प्रति शेयर अक्सर $1 का स्थिर मूल्य बनाए रखने का प्रयास करते हैं, जबकि संस्थागत प्राइम फंड फ्लोटिंग NAV पर चलते हैं। स्थिर मूल्य एक मूल्यांकन परंपरा है, नुकसान न होने का वादा नहीं। SEC का मनी मार्केट फंड बुलेटिन श्रेणियाँ और जोखिम बताता है।
फंड शेयर बैंक जमा नहीं हैं और FDIC बीमा के पात्र नहीं हैं। “Government” नाम का अर्थ यह भी नहीं कि अमेरिकी सरकार फंड शेयर की गारंटी देती है। पोर्टफोलियो में सरकारी प्रतिभूतियाँ और repo हो सकते हैं, फिर भी यह परिचालन, तरलता और बाजार जोखिम वाला निवेश है। प्रॉस्पेक्टस में फंड प्रकार, शेयर वर्ग, खर्च, न्यूनतम, रिडेम्पशन और संभावित तरलता शुल्क देखें। इसे बैंक के money market deposit account से न मिलाएँ (FDIC जमा बीमा समझाता है).
फ्री क्रेडिट बैलेंस ब्रोकरेज की देनदारी है
कुछ कंपनियाँ नकदी को बैंक या फंड में भेजने के बजाय फ्री क्रेडिट बैलेंस के रूप में रखती हैं। तब खाता समझौते के अनुसार रकम ब्रोकरेज को आपको चुकानी होती है। इस पर ब्याज न मिले या कम मिले; रखने, उपयोग और उपलब्धता की शर्तें कंपनी तय करती है। SEC से पूछें कि इस बैलेंस पर ब्याज मिलता है या दूसरे विकल्प हैं (SEC कैश-स्वीप बुलेटिन).
SIPC किसी सदस्य ब्रोकरेज की विफलता और लिक्विडेशन में गायब ग्राहक नकदी या प्रतिभूतियों की वापसी में मदद कर सकता है। यह FDIC बीमा नहीं और मनी मार्केट फंड का मूल्य घटने पर मुआवजा नहीं देता। किसी खास बैलेंस या फंड शेयर की पात्रता खाता, परिसंपत्ति और दावे पर निर्भर है। SIPC लोगो को मूल्य गारंटी न मानें; SIPC क्या सुरक्षित करता है देखें।
FDIC और SIPC अलग विफलताओं को संबोधित करते हैं
पहले पहचानें कि पैसा किस संस्था पर देय है या परिसंपत्ति किसके पास है। FDIC पात्र जमा को बीमित बैंक की विफलता में स्वामित्व और समेकन नियमों के अधीन कवर कर सकता है। SIPC सदस्य ब्रोकर के लिक्विडेशन में गायब ग्राहक संपत्ति लौटाने में वैधानिक सीमा और पात्रता के अनुसार मदद कर सकता है। कोई भी निवेश का बाजार मूल्य बनाए रखने की गारंटी नहीं देता; साझेदार बैंक विफल हो तो SIPC, FDIC का विकल्प नहीं। FDIC म्यूचुअल फंड शेयरों को जमा बीमा से बाहर रखता है और SIPC प्रतिभूति मूल्य गिरने से नहीं बचाता (FDIC मार्गदर्शिका; SIPC सुरक्षा).
फंड स्वीप के लिए दो सवाल अलग रखें: क्या फंड शेयर का मूल्य गिर सकता है, और ब्रोकर विफल होने पर क्या शेयर खाते से गायब हो सकते हैं? SIPC का दावा दूसरे प्रश्न से जुड़ सकता है, पहले से नहीं। बैंक स्वीप में देखें कि पात्र जमा बीमित बैंक में दर्ज है और आपका हिस्सा पहचाना जा सकता है। फ्री क्रेडिट बैलेंस में ग्राहक संपत्ति की सुरक्षा पर ब्रोकरेज के खुलासे पढ़ें। “Protected” शब्द बिना संस्था, घटना, संपत्ति और सीमा बताए अधूरा है।
वास्तविक होल्डिंग अवधि के डॉलर की तुलना करें
स्क्रीन पर बड़ा नंबर अपने आप बेहतर तुलनीय रिटर्न नहीं होता। बैंक APY दिखा सकता है; फंड हाल की आय को वार्षिक करने वाला 7-day yield दिखा सकता है। दरें बदलती हैं, फंड की शुद्ध yield में अस्थायी खर्च माफी शामिल हो सकती है, और शुल्क आपकी रकम घटाते हैं। 7-day yield मार्गदर्शिका उस माप को समझाती है; यह लेख बताता है कि स्वीप की नकदी कहाँ जाती है।
केवल आकार समझाने के लिए मानें कि $25,000 को 30 दिन रखा गया और बैंक की काल्पनिक स्थिर वार्षिक दर 0.40% या फंड की 4.00% है। साधारण 30/365 अनुमान से बैंक पर $25,000 × 0.004 × 30 ÷ 365 ≈ $8.22 और फंड पर $25,000 × 0.04 × 30 ÷ 365 ≈ $82.19, अंतर करीब $73.97 कर और शुल्क से पहले। ये दरें बनाई गई हैं, मौजूदा ऑफर नहीं। यह APY और 7-day yield को समान माप नहीं बनाता, दैनिक चक्रवृद्धि या वितरण का अनुमान नहीं है; दर व बैलेंस बदल सकते हैं।
तुलना में तारीख, दर का प्रकार, शेयर वर्ग, सकल या शुद्ध आधार, छूट समाप्ति, न्यूनतम, शुल्क और अपेक्षित अवधि दर्ज करें। नकदी कुछ दिन रहने पर वार्षिक आंकड़ा वास्तविक डॉलर अंतर को बड़ा दिखा सकता है। बड़े बैलेंस में बैंकवार आवंटन और प्रोग्राम सीमा के पास पहुँचने की प्रक्रिया भी जाँचें।
तरलता कटऑफ, सेटलमेंट और फंड नियमों पर निर्भर है
ऐप में बैंक जमा, फंड रिडेम्पशन और ब्रोकरेज क्रेडिट एक जैसे उपलब्ध दिखें, फिर भी प्रक्रिया अलग हो सकती है। खरीद क्षमता, बैंक को निकाल सकने योग्य नकदी और सेटल हो चुकी नकदी हमेशा समान नहीं। कटऑफ, सप्ताहांत और बैंक अवकाश, ट्रांसफर होल्ड, न्यूनतम और रिडेम्पशन का पैसा कब निकलेगा जाँचें। खाता समझौता और फंड प्रॉस्पेक्टस लागू होते हैं (SEC बुलेटिन).
तनाव के समय फंड नियम भी मायने रखते हैं। SEC के 2023 सुधारों ने तरलता सीमा से जुड़ी पुरानी अस्थायी रिडेम्पशन gates हटाईं और liquidity-fee ढाँचा बदला। संस्थागत प्राइम और संस्थागत कर-मुक्त फंड को दैनिक शुद्ध रिडेम्पशन शुद्ध संपत्ति के 5% से अधिक होने पर सामान्यतः शुल्क लगाना होता है, हालांकि बहुत कम liquidity cost का अपवाद है; गैर-सरकारी फंडों के लिए विवेकाधीन शुल्क ढाँचा भी है। लागू नियम और फंड दस्तावेज़ देखें। यह न मानें कि हर फंड शुल्क लगाता है या कोई सीमा स्वतः निकासी रोक देती है (SEC सुधार; SEC निवेशक बुलेटिन).
अगली नकदी अवधि से पहले डिफॉल्ट जाँचें
कैश-मैनेजमेंट पेज, स्वीप खुलासा और हालिया स्टेटमेंट खोलें। डिफॉल्ट, बैंक या फंड का कानूनी नाम, दर का आधार, न्यूनतम, शुल्क, ट्रांसफर समय और बदलने का तरीका लिखें। बैंक प्रोग्राम में हर बैंक और स्वामित्व श्रेणी की अपनी जमा में स्वीप राशि जोड़ें। फंड में प्रकार, पोर्टफोलियो, वर्ग, खर्च, रिडेम्पशन और प्रॉस्पेक्टस देखें। ब्रोकरेज बैलेंस में ब्याज और ग्राहक संपत्ति सुरक्षा का विवरण देखें।
नकदी के उपयोग के अनुसार शर्तें चुनें; किसी एक विकल्प को सभी के लिए सर्वोत्तम न मानें। परिपक्वता योजना के लिए Treasury bill ladder मार्गदर्शिका देखें। bank deposit beta बताता है कि नीति बदलाव बैंक दरों तक कैसे पहुँचते हैं। अल्पकालिक ऋण साधनों के जारीकर्ता, परिपक्वता, तरलता और प्रतिफल की तुलना के लिए कमर्शियल पेपर और ट्रेजरी बिल की तुलना देखें। ये यांत्रिकी समझाते हैं, व्यक्तिगत उपयुक्तता या मौजूदा ऑफर नहीं।
आम सवाल
Q1क्या ब्रोकरेज स्वीप नकदी FDIC-बीमित है?
केवल तब, जब वह पात्र जमा के रूप में FDIC-बीमित बैंक में रखी जाए और स्वामित्व तथा रिकॉर्ड की शर्तें पूरी हों। सीमा प्रति जमाकर्ता, बैंक और श्रेणी लागू है तथा उसी बैंक के अन्य जमा भी जुड़ते हैं।
Q2क्या SIPC मनी मार्केट फंड का शेयर मूल्य बीमित करता है?
नहीं। पात्र ब्रोकरेज लिक्विडेशन में गायब प्रतिभूति लौटाने में मदद मिल सकती है, लेकिन बाजार मूल्य घटने से सुरक्षा नहीं मिलती।
Q3क्या मैं ब्रोकरेज का डिफॉल्ट स्वीप विकल्प बदल सकता हूँ?
कुछ फर्म विकल्प देती हैं; पात्रता, न्यूनतम, शुल्क और प्रक्रिया अलग होती है। खुलासा और समझौता देखें या पूछें कि नया विकल्प कब लागू होगा।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
मनी मार्केट फंड स्वीप आम तौर पर क्या रखता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें