

Projections locales : estimer les réponses impulsionnelles
Découvrez comment les projections locales estiment les réponses impulsionnelles à chaque horizon, comment lire les intervalles de confiance et pourquoi l’identification et les choix de modèle restent importants.
Dans ce guideUne réponse impulsionnelle retrace ce qui suit un choc
Bref résumé
Une projection locale (LP) estime la réponse à chaque horizon futur au moyen d’une régression distincte. Les coefficients obtenus forment une trajectoire de réponse impulsionnelle, mais la régression ne suffit pas à montrer qu’un choc est causal. L’identification, les contrôles et le calcul de l’incertitude déterminent toujours le sens de cette trajectoire.
Une réponse impulsionnelle retrace ce qui suit un choc
Une fonction de réponse impulsionnelle (IRF) décrit l’évolution d’un résultat après un changement ou un choc défini. On peut, par exemple, étudier la réaction de la production à une hausse inattendue des taux d’intérêt, celle d’un titre à une annonce datée ou celle d’un portefeuille à un choc de risque identifié. La trajectoire selon les horizons indique quand un effet apparaît, quand il atteint son maximum et combien de temps il persiste.
Le mot « choc » doit être défini. Une variation observée du taux directeur, d’un prix de marché ou d’un signal de trading n’est pas automatiquement un choc structurel inattendu. Elle peut refléter en partie des informations sur le résultat lui-même. Sans stratégie d’identification crédible, un coefficient LP est une association conditionnelle ou une projection linéaire, pas une réponse causale.
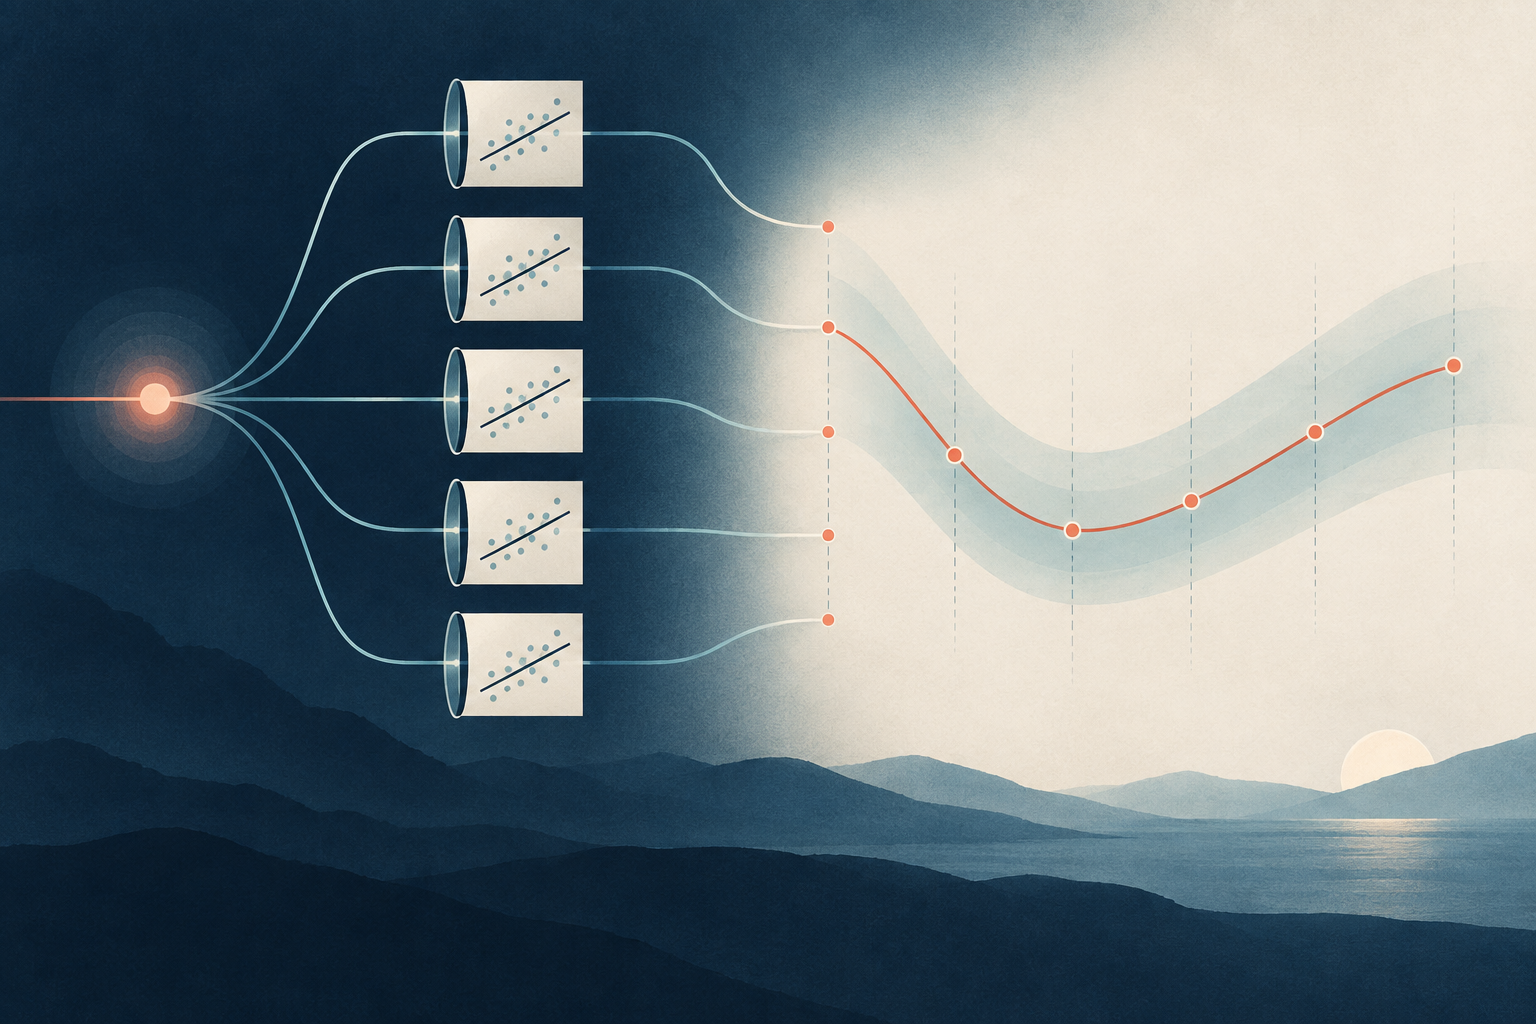
Chaque horizon fait l’objet d’une régression distincte
Soit \(y_t\) le résultat et \(s_t\) la mesure du choc. Une spécification LP courante pour l’horizon \(h\) s’écrit
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
Ici, \(h\) désigne le nombre de périodes écoulées depuis le choc, \(W_{t-j}\) contient les contrôles retardés retenus et \(\beta_h\) est le coefficient d’intérêt. Le chercheur estime une régression distincte pour \(h=0,1,2,\ldots\). Le graphique des estimations \(\hat\beta_h\) en fonction de \(h\) donne la trajectoire de réponse. Avec un choc structurel et une identification adéquate, cette trajectoire peut estimer une IRF structurelle ; sinon, elle décrit une projection prédictive conditionnelle.
L’estimation directe est l’idée centrale de la méthode originale de Jordà : estimer une régression pour chaque période d’intérêt au lieu d’extrapoler toujours plus loin à partir d’un seul système dynamique ajusté. Les estimations distinctes peuvent être flexibles, mais elles ne partagent pas automatiquement la dynamique lisse imposée par un système unique.
Chaque observation relie la date du choc \(t\) à la date du résultat \(t+h\). Pour \(h=0\), on observe le résultat pendant la période du choc ; pour \(h=6\), on l’observe six périodes plus tard. La date du choc reste la même ; seul le moment où le résultat est observé change. Ainsi, plus \(h\) augmente, plus des lignes disparaissent à la fin de l’échantillon. Pour interpréter ensemble la trajectoire de réponse, les régressions doivent utiliser la même définition du choc et des contrôles comparables.
Définir le résultat, le choc et les unités avant l’estimation
Le coefficient \(\beta_h\) n’est interprétable que si les variables et leur échelle sont précisées. Si \(s_t=1\) représente une hausse inattendue de 25 points de base du taux directeur, \(\beta_h\) est la réponse estimée à un choc de cette ampleur. Si \(s_t\) est mesuré en points de pourcentage, le coefficient correspond plutôt à la réponse par point de pourcentage. Changer l’échelle du choc modifie tous les coefficients dans la même proportion.
La variable dépendante détermine aussi si la trajectoire est cumulative ou porte sur chaque période. Par exemple, si \(Y_t\) est un indice de production positif, définissons
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
Alors \(r_{t,h}\) est la variation en pourcentage approximative de l’indice entre son niveau avant le choc et l’horizon \(h\). Une autre variable de résultat, telle que la variation mensuelle de la production, répond à une autre question. Ne décrivez pas une réponse cumulative du niveau comme la variation qui se produit uniquement au mois \(h\).
Pour de petites variations, cent fois une différence logarithmique s’interprète approximativement comme une variation en pourcentage. Si la variable dépendante est la différence logarithmique cumulée de l’indice de production, \(\beta_h\) mesure l’écart de niveau estimé entre la référence juste avant le choc et l’horizon \(h\). Si la variable dépendante est le taux de croissance mensuel, on estime plutôt la réponse du taux de croissance à chaque période. Un titre ou un graphique parlant seulement de « réponse de la production » peut laisser planer un doute : s’agit-il du niveau, de la variation cumulative ou de la variation par période ?
Un exemple hypothétique de choc de taux aide à lire la trajectoire
Supposons qu’une étude mensuelle définisse \(s_t=1\) comme une hausse inattendue des taux de 25 points de base et utilise la mesure cumulative de la production présentée ci-dessus. Les chiffres suivants sont des valeurs hypothétiques à visée pédagogique, pas des estimations tirées de données réelles. Les intervalles multiplient chaque erreur-type indiquée par \(1{,}96\) uniquement pour illustrer un calcul ponctuel par horizon.
| Horizon | Réponse estimée | Erreur-type | Intervalle de confiance ponctuel à 95 % |
|---|---|---|---|
| 0 mois | 0,00 % | 0,050 | [−0,10 %, 0,10 %] |
| 1 mois | −0,10 % | 0,061 | [−0,22 %, 0,02 %] |
| 3 mois | −0,35 % | 0,117 | [−0,58 %, −0,12 %] |
| 6 mois | −0,60 % | 0,163 | [−0,92 %, −0,28 %] |
| 12 mois | −0,25 % | 0,230 | [−0,70 %, 0,20 %] |
Dans cet exemple, l’estimation à six mois se situe 0,60 % en dessous du niveau antérieur au choc et son intervalle ponctuel exclut zéro. L’estimation à douze mois est moins négative, mais son intervalle contient zéro. Cela ne prouve pas à lui seul qu’il y a eu un redressement entre les sixième et douzième mois : les estimations sont incertaines et corrélées entre horizons, et le chevauchement des intervalles ne permet pas de tester la différence entre deux horizons. Une affirmation portant sur la trajectoire exige un contraste approprié ou une inférence conjointe. Aucun de ces chiffres n’est une prévision de politique monétaire ni un résultat concernant une économie réelle.
La valeur à six mois ne signifie pas que la production a baissé de 0,60 % pendant le seul sixième mois. Selon la variable dépendante cumulative définie, il s’agit de l’écart estimé du niveau de l’indice de production par rapport à la référence antérieure au choc. Le fait que l’intervalle à douze mois contienne zéro ne confirme pas non plus que l’effet ait disparu à cette date. Cela signifie que le calcul ponctuel, avec les erreurs-types choisies, ne permet pas d’exclure zéro. Les intervalles de confiance indiquent la précision de l’estimation ; ils ne suppriment pas les limites de l’échantillon ni celles de l’identification.
L’identification et les contrôles donnent son sens au coefficient
La LP est une méthode d’estimation ; elle ne fournit pas elle-même la variation qui permet d’identifier l’effet. Le chercheur peut définir le choc à partir d’un modèle structurel, d’une mesure de surprise à haute fréquence, d’un instrument externe valide ou d’un plan de recherche assorti d’hypothèses défendables. Chaque approche doit justifier la séparation du choc par rapport aux autres nouvelles et aux rétroactions du résultat.
Les contrôles doivent respecter la chronologie de la question. Les variables retardées et mesurées avant le choc peuvent tenir compte des conditions antérieures. Une variable mesurée après le choc peut elle-même y réagir. Contrôler un tel médiateur peut retirer une partie de la réponse totale ou introduire un nouveau biais. Notez quelles informations étaient disponibles juste avant le choc et expliquez pourquoi chaque contrôle figure dans la régression.
Un \(\hat\beta_h\) statistiquement significatif ne transforme pas un événement apparemment inattendu en choc exogène. Vérifiez l’anticipation, les annonces simultanées, les erreurs de mesure, l’évolution des règles de politique et la sélection de l’échantillon. En finance, des nouvelles qui se chevauchent ou des chocs communs peuvent entraîner des mouvements concomitants sans que l’événement étudié en soit la cause.
Avec un instrument externe, expliquez pourquoi il est lié au choc étudié et pourquoi il n’affecte pas le résultat par une autre voie. Avec une mesure de surprise à haute fréquence, vérifiez quelles nouvelles entrent dans la fenêtre de publication et à quelle vitesse les prix intègrent l’information. Établissez d’abord la logique d’identification, puis choisissez la LP qui estimera la réponse à ce choc. Un bon ajustement de la régression ou une petite valeur p ne valide pas les hypothèses d’identification.
LP et VAR ciblent le même objet en population sous des conditions communes
Les projections locales et les modèles vectoriels autorégressifs (VAR) sont souvent présentés comme des méthodes concurrentes pour estimer les IRF. Plagborg-Møller et Wolf montrent qu’avec les mêmes informations et la même identification, une normalisation compatible du choc et des structures de retards non contraintes, les deux approches peuvent estimer la même réponse en population. Ce résultat concerne un estimand commun ; il ne dit pas que les estimations en échantillon fini doivent coïncider ni que toute LP et tout VAR ajustés utilisent les mêmes restrictions.
Avec un nombre fixe \(p\) de retards, leurs estimands de réponse peuvent être approximativement semblables jusqu’aux horizons \(h\leq p\), tandis que des écarts peuvent apparaître aux horizons plus lointains. En échantillon fini, une LP estime chaque horizon directement et peut être plus variable, tandis qu’un VAR repose sur un modèle dynamique conjoint qui peut produire une trajectoire plus régulière. Cette structure peut être utile si elle convient aux données, mais induire en erreur si ses restrictions sont inadaptées. Aucun des deux n’est toujours supérieur par principe.
Évitez donc de retenir comme règle absolue que la LP serait plus robuste et le VAR plus efficace ; examinez plutôt les restrictions dynamiques utilisées. Même si des spécifications flexibles et compatibles partagent la même cible en population, des nombres de retards ou des ensembles d’information différents dans l’échantillon peuvent modifier la trajectoire estimée et sa précision. La normalisation du choc doit également être la même pour comparer directement les amplitudes des coefficients. Consignez ensemble les unités du choc, les variables incluses, les retards, l’échantillon et les restrictions d’identification.
Les intervalles de confiance dépendent de l’horizon et de la méthode d’inférence
Pour chaque \(h\), la régression fournit une estimation et une mesure d’incertitude. Plus \(h\) augmente, moins il peut rester d’observations puisque \(y_{t+h}\) n’est pas disponible à proximité de la fin de l’échantillon. Les résultats sur plusieurs périodes se chevauchent également ; les résidus et les estimations des différents horizons peuvent donc être dépendants. L’erreur-type ou le bootstrap choisi doit correspondre au dispositif et à la cible d’inférence.
Un intervalle ponctuel à 95 % est construit pour un horizon à la fois. Il ne garantit pas une couverture à 95 % de la courbe de réponse entière. Une bande de confiance simultanée est un objet différent qu’il faut signaler lorsque l’affirmation porte sur l’ensemble de la trajectoire. Montiel Olea et Plagborg-Møller établissent des résultats utiles pour certaines LP augmentées de retards sous leurs hypothèses ; ces résultats n’autorisent ni à omettre les diagnostics ni à appliquer une recette d’erreur-type à toute régression. Dans leur cadre avec racine unitaire, les résultats annoncés ne couvrent pas les horizons qui croissent proportionnellement à la taille de l’échantillon. Précisez les contrôles, la plage d’horizons, la méthode de covariance ou de bootstrap, et indiquez si les intervalles sont ponctuels ou simultanés.
Les résultats à plusieurs périodes se chevauchent et peuvent entraîner une autocorrélation des résidus. Cela ne signifie pas que toutes les LP peuvent être corrigées avec la même longueur de retard HAC. Les résultats d’inférence concernant les LP augmentées de retards portent sur des spécifications particulières qui incluent des valeurs retardées des variables du système et respectent leurs conditions. Dans une application, expliquez pourquoi l’erreur-type choisie convient à l’estimateur, à la persistance de la série, à la taille de l’échantillon et à l’horizon visé. Des intervalles plus larges aux horizons lointains peuvent refléter la diminution du nombre d’observations et de l’information disponibles, et non une erreur de calcul.
Des réponses flexibles entraînent d’autres questions et choix d’estimation
Les chercheurs peuvent interagir le choc avec un état observé, comme un indicateur de récession, pour se demander si les réponses diffèrent selon les régimes. Ils peuvent aussi étudier plusieurs résultats, amplitudes de choc ou sous-échantillons. Chaque extension modifie l’estimand et utilise différemment les observations disponibles ; la division de l’échantillon peut laisser une forte incertitude, surtout aux horizons lointains.
Dans la mesure du possible, définissez à l’avance les horizons et les états pertinents. Si vous essayez de nombreux résultats, retards, échantillons ou définitions du choc, signalez cette recherche au lieu de présenter la trajectoire retenue comme si elle était la seule analyse. Le lissage entre horizons peut faciliter la lecture d’un graphique, mais il ajoute des restrictions ou des choix de réglage. Montrez les estimations non lissées et documentez la méthode si vous présentez également une courbe lissée.
Rapporter assez de détails pour reproduire la trajectoire de réponse
Indiquez le résultat, la fréquence, la transformation, la définition et les unités du choc, la plage d’horizons, les dates de l’échantillon, les contrôles et le traitement des observations manquantes. Expliquez les hypothèses d’identification séparément de la formule de régression. Présentez le coefficient et l’incertitude à chaque horizon, ou un graphique dont les unités et la définition des intervalles sont lisibles.
Nommez les méthodes d’estimation et d’inférence, notamment le nombre de retards, l’estimateur de covariance ou le bootstrap, et précisez si les intervalles sont ponctuels ou simultanés. Présentez les analyses de sensibilité pertinentes à une autre mesure défendable du choc, au choix des retards ou à la période d’échantillonnage. Une IRF est un résumé fondé sur un modèle et portant sur un choc identifié et un résultat précis ; ce n’est ni un signal de trading ni une garantie de rendements futurs.
L’article fondateur de Jordà sur les projections locales présente l’estimation horizon par horizon. Le résultat d’équivalence entre LP et VAR de Plagborg-Møller et Wolf clarifie leur cible commune en population et les différences liées à un nombre fini de retards. L’analyse de l’inférence de Montiel Olea et Plagborg-Møller étudie les intervalles des LP augmentées de retards sous des conditions précisées. Consultez aussi les guides sur les études d’événements financiers, les erreurs-types robustes et HAC et les plans de différences-en-différences en temps événementiel.
Questions fréquentes
Q1Une projection locale est-elle automatiquement causale ?
Non. Elle estime des relations propres à chaque horizon. Une IRF causale exige une stratégie défendable pour identifier le choc et les hypothèses qui la sous-tendent.
Q2Les projections locales sont-elles toujours supérieures aux VAR ?
Non. Sous des conditions communes, elles peuvent viser la même réponse, mais les résultats en échantillon fini dépendent du nombre de retards, des restrictions, de la taille de l’échantillon et des données. Aucune méthode ne domine dans toutes les applications.
Q3Les intervalles de confiance ponctuels suffisent-ils pour un graphique de réponse impulsionnelle ?
Ils suffisent uniquement pour des affirmations portant séparément sur chaque horizon. Si l’affirmation concerne toute la courbe, utilisez et signalez une bande simultanée adaptée.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Qu’est-ce qui caractérise une projection locale ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lire le guide approfondiDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Lire le guide approfondi