

ফেডের Household Debt Service Ratio বনাম DTI: কোনটি কী বোঝায়?
ফেডের সামগ্রিক household debt service ratio এবং একজন ঋণগ্রহীতার debt-to-income (DTI) অনুপাতের পার্থক্য বুঝুন—বিশেষ করে denominator, credit-bureau পদ্ধতি ও সীমাবদ্ধতা।
এই গাইডেফেডের DSR একটি সামগ্রিক অনুপাত
সংক্ষিপ্ত সারাংশ
ফেডারেল রিজার্ভের household debt service ratio (DSR) যুক্তরাষ্ট্রের পরিবারের জন্য অনুমান করা মোট বাধ্যতামূলক ঋণ-পরিশোধকে অর্থনীতির সামগ্রিক disposable personal income-এর সঙ্গে তুলনা করে। একজন ঋণগ্রহীতার debt-to-income ratio (DTI) সেই ব্যক্তির মাসিক ঋণ-পরিশোধকে তার মোট মাসিক আয়ের সঙ্গে তুলনা করে। নাম কাছাকাছি হলেও, জনসমষ্টি, denominator এবং ব্যবহারের উদ্দেশ্য আলাদা।
ফেডের DSR একটি সামগ্রিক অনুপাত
Household debt service ratio জানতে চায়, যুক্তরাষ্ট্রের অর্থনীতিতে নির্ধারিত পারিবারিক ঋণ-পরিশোধের পরিমাণ সামগ্রিক disposable personal income-এর তুলনায় কত বড়। সংক্ষেপে:
Household DSR = পরিবারের মোট আনুমানিক বাধ্যতামূলক ঋণ-পরিশোধ ÷ মোট disposable personal income
এটি দুটি সামগ্রিক মোটের একটি সামষ্টিক অর্থনৈতিক অনুপাত। এটি প্রত্যেক ঋণগ্রহীতার DTI-এর গড় নয়, মধ্যম পরিবারের বাজেটের অনুপাত নয়, কিংবা একটি সাধারণ পরিবার বাস্তবে ঋণদাতাকে আয়ের কত অংশ পরিশোধ করেছে তার হিসাবও নয়। ফেডারেল রিজার্ভ মোট DSR-এর পাশাপাশি mortgage ও consumer-credit উপাদানও প্রকাশ করে। প্রতিটি উপাদানের denominator একই সামগ্রিক disposable income; তাই rounding-এর আগে উপাদানগুলোর অনুপাত যোগ করলে মোট অনুপাত পাওয়া যায়। [ফেডের household DSR পদ্ধতি]({source:fedHouseholdDebtServiceRatioMethodology}) এই হিসাব ব্যাখ্যা করে।
এখানে “service” বলতে একটি সময়কালে পরিশোধযোগ্য কিস্তি বোঝায়, বকেয়া ঋণের মূল অঙ্ক নয়। তাই DSR হলো payment-flow measure। নির্ধারিত কিস্তি বাড়লে, সামগ্রিক disposable income কমলে, অথবা দুটো একসঙ্গে ঘটলে অনুপাত বদলাতে পারে। ঋণের stock এবং সেটি পরিশোধের চাপ একে অপরের সঙ্গে সম্পর্কিত, কিন্তু তারা আলাদা প্রশ্নের উত্তর দেয়।
বর্তমান DSR-এ কী কী অন্তর্ভুক্ত
ফেডের বর্তমান পদ্ধতিতে mortgage, student ও auto loan-এর মতো consumer loan, এবং credit line-এর বাধ্যতামূলক পরিশোধ অনুমান করা হয়। Credit-bureau records-এ থাকা মাসিক scheduled-payment তথ্য ব্যবহার করে নমুনাটিকে এমনভাবে প্রসারিত করা হয় যাতে তথ্য যে যুক্তরাষ্ট্রের জনসংখ্যাকে প্রতিনিধিত্ব করে, তাদের দায়বদ্ধতার অনুমান করা যায়। Consumer Credit Panel হলো credit record থাকা প্রাপ্তবয়স্কদের একটি পরিচয়-গোপন রাখা নমুনা; এটি প্রত্যেক ব্যক্তির বিল বা নগদ পরিশোধের পূর্ণ গণনা নয়। [ফেডের বর্তমান DSR পদ্ধতি]({source:fedHouseholdDebtServiceRatioMethodology}) এবং [household debt service পদ্ধতি-সংক্রান্ত নোট]({source:fedHouseholdDebtServiceMethodologyNote}) এই সীমা ব্যাখ্যা করে।
বর্তমান measure-এ দেরিতে পরিশোধ হওয়া এবং নিয়মিত—দুই ধরনের account-এর নির্ধারিত payment অন্তর্ভুক্ত। Credit card-এর ক্ষেত্রে রেকর্ডে থাকা payment হলো বাধ্যতামূলক ন্যূনতম payment; cardholder পুরো balance শোধ করবেন কি না, তা নয়। যৌথ tradeline একাধিক ঋণগ্রহীতার credit report-এ থাকতে পারে, তাই একই obligation যেন দুবার গণনা না হয় সে জন্য পদ্ধতিতে সংশোধন করা হয়। উৎসে scheduled obligation রেকর্ড করা হয় বলে DSR-কে পরিবারগুলো বাস্তবে নগদে কত সফলভাবে পরিশোধ করেছে তার মোট হিসাব ভাবা উচিত নয়। {source:fedHouseholdDebtServiceMethodologyNote}
Denominator হলো যুক্তরাষ্ট্রের National Income and Product Accounts-এর disposable personal income (DPI)। Bureau of Economic Analysis (BEA) DPI-কে personal income থেকে personal current taxes বাদ দেওয়ার পরিমাণ হিসেবে সংজ্ঞায়িত করে: অর্থাৎ মানুষের ব্যয় বা সঞ্চয়ের জন্য যা থাকে। এটি সমগ্র অর্থনীতির জাতীয় হিসাবের measure; credit-bureau নমুনায় শুধু ঋণ থাকা মানুষদের take-home pay নয়। [BEA-এর DPI সংজ্ঞা]({source:beaDisposablePersonalIncome}) এবং [ফেডের পদ্ধতি]({source:fedHouseholdDebtServiceRatioMethodology}) denominator-টি ব্যাখ্যা করে।
Servicer যদি property tax, homeowners’ insurance বা mortgage insurance escrow account দিয়ে সংগ্রহ করে এবং scheduled mortgage payment-এর অংশ হিসেবে report করে, তাহলে mortgage component-এ সেগুলো থাকতে পারে। এটি বর্তমান credit-bureau পদ্ধতির একটি বৈশিষ্ট্য। ফলে বর্তমান series পুরোনো estimate-এর একই payment concept মাপে না; আগের পদ্ধতিটি principal ও interest-কে কেন্দ্র করে তৈরি হয়েছিল। {source:fedHouseholdDebtServiceMethodologyNote}
একটি কাল্পনিক উদাহরণে শতাংশের অর্থ
ধরা যাক, কোনো এক quarter-এ measure-এর আওতায় থাকা আনুমানিক বাধ্যতামূলক payment মোট 18 বিলিয়ন ডলার এবং যুক্তরাষ্ট্রের disposable personal income 450 বিলিয়ন ডলার। তাহলে উদাহরণস্বরূপ DSR হবে:
18 বিলিয়ন ডলার ÷ 450 বিলিয়ন ডলার = 0.04 = 4%
এই হিসাবের অর্থ হলো, উল্লেখিত অনুমানের অধীনে ওই quarter-এ অন্তর্ভুক্ত scheduled debt payment সামগ্রিক DPI-এর 4%। এর অর্থ এই নয় যে প্রতিটি পরিবার নিজের আয়ের 4% ঋণ পরিশোধে খরচ করে। কোনো পরিবারের report করা ঋণ নাও থাকতে পারে, অন্য পরিবারের বড় mortgage payment থাকতে পারে, আর বহু পরিবার এ দুই অবস্থার মাঝামাঝি। সামগ্রিক মোটের অনুপাত পুরো অর্থনীতির মাপ ধরে রাখে, কিন্তু পরিবারের মধ্যে চাপের বণ্টন দেখায় না।
উপাদানগুলোও একইভাবে পড়া যায়। Mortgage payment কাল্পনিকভাবে 12 বিলিয়ন ডলার এবং consumer-debt payment 6 বিলিয়ন ডলার হলে, একই 450 বিলিয়ন denominator-এর তুলনায় অনুপাত হবে প্রায় 2.67% ও 1.33%। rounding-এর আগে এগুলো যোগে 4% হয়। অঙ্কগুলো কেবল হিসাব বোঝানোর জন্য বানানো; এগুলো ফেডের প্রকাশিত observation নয়। Published series ত্রৈমাসিক ও seasonally adjusted, তাই প্রকৃত observation ব্যবহার করার সময় প্রকাশিত একক ও নোট অনুসরণ করুন। {source:fedHouseholdDebtServiceRatioMethodology}
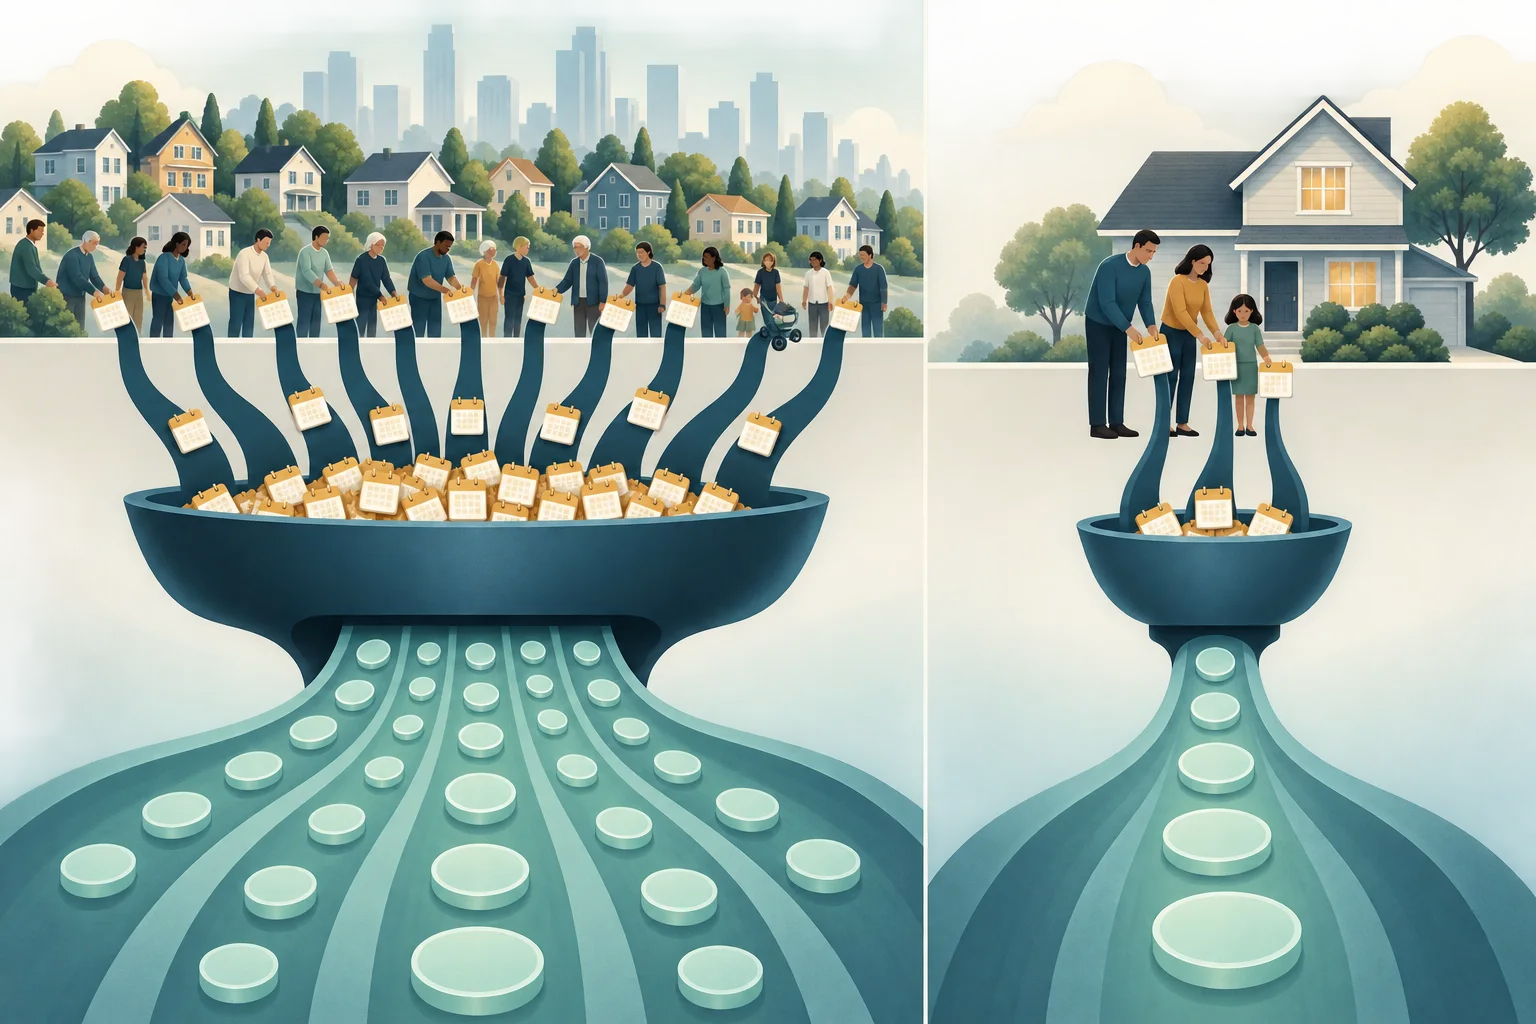
ঋণগ্রহীতার DTI অন্য প্রশ্নের উত্তর দেয়
Debt-to-income ratio সাধারণত একজন ঋণগ্রহীতা বা ঋণের আবেদনের জন্য হিসাব করা হয়। Consumer Financial Protection Bureau (CFPB) এটিকে মাসিক debt payment ভাগ মাসিক gross income হিসেবে বর্ণনা করে। ঋণদাতারা প্রস্তাবিত payment সামলানোর ক্ষমতা মূল্যায়নের একটি উপায় হিসেবে DTI ব্যবহার করে; ঋণদাতা ও loan product অনুযায়ী সীমাও ভিন্ন হতে পারে। [CFPB-এর debt-to-income অনুপাতের ব্যাখ্যা]({source:cfpbDebtToIncomeRatio})
ঋণগ্রহীতার DTI = ওই ব্যক্তির মাসিক ঋণ-পরিশোধ ÷ ওই ব্যক্তির মোট মাসিক আয়
উদাহরণস্বরূপ, কোনো আবেদনকারীর মাসিক debt payment 2,000 ডলার এবং gross monthly income 6,000 ডলার ধরা যাক। তার DTI প্রায় 33.3%। numerator ও denominator দুটোই একই আবেদনকারী ও একই মাসকে বোঝায়। কোন ঋণ এবং প্রস্তাবিত housing cost গণনায় ঢুকবে, সে বিষয়ে ঋণদাতা নিজস্ব নিয়ম প্রয়োগ করতে পারে; নির্দিষ্ট আবেদনের জন্য ঋণদাতার নির্দেশনা অনুসরণ করতে হবে। এটি হিসাবের উদাহরণ—ঋণ নেওয়ার পরামর্শ বা সর্বজনীন approval threshold নয়।
ফেডের DSR কয়েকটি গুরুত্বপূর্ণ দিক থেকে DTI-এর আলাদা:
- DSR-এর numerator হলো তথ্যের আওতায় থাকা যুক্তরাষ্ট্রের জনসমষ্টি জুড়ে বাধ্যতামূলক payment-এর estimate; একজন আবেদনকারীর obligation নয়।
- denominator হলো personal current taxes বাদ দেওয়ার পর সামগ্রিক disposable personal income; একজনের gross monthly income নয়।
- এটি ত্রৈমাসিক সামষ্টিক অর্থনৈতিক statistic; DTI সাধারণত ঋণ অনুমোদনের সময় মাসিক তথ্য থেকে হিসাব করা হয়।
- এটি জাতীয় payment burden অনুসরণ করে; কোনো নির্দিষ্ট ঋণদাতা কোনো আবেদন অনুমোদন করবে কি না তা বলে না।
একজন বিশ্লেষকের 4% সামগ্রিক DSR ও কোনো আবেদনকারীর 33.3% DTI-কে একই মাপকাঠিতে জাতীয় গড়ের সঙ্গে একজনকে তুলনা করার মতো করে দেখা উচিত নয়। দুই অনুপাতের scope ও denominator আলাদা, কারণ তারা আলাদা প্রশ্নের জন্য তৈরি।
2024 সালের পদ্ধতি বদলে series-এ বিরতি তৈরি হয়েছে
2024 সালের দ্বিতীয় quarter-এর প্রকাশনা থেকে ফেডারেল রিজার্ভ credit-bureau-ভিত্তিক DSR পদ্ধতি গ্রহণ করে। পুরোনো পদ্ধতিতে Board বিভিন্ন data source-এর outstanding balance, গড় interest rate ও অনুমিত maturity ব্যবহার করে payment estimate করত। বর্তমান পদ্ধতিতে credit-bureau নমুনার scheduled-payment record ব্যবহার করা হয়। Report করা payment-এ escrow-এর নির্দিষ্ট খরচ যুক্ত থাকলে সেগুলোও এতে অন্তর্ভুক্ত হয়। [ফেডের বর্তমান DSR পদ্ধতি]({source:fedHouseholdDebtServiceRatioMethodology}) এবং [পদ্ধতি-সংক্রান্ত নোট]({source:fedHouseholdDebtServiceMethodologyNote}) পরিবর্তনটি ব্যাখ্যা করে।
বর্তমান পদ্ধতির series শুরু হয় 2005 সালে, কারণ প্রয়োজনীয় account type-এর credit-bureau তথ্য তখন থেকে পাওয়া যায়। আগের পদ্ধতির series 1980 থেকে 2024 পর্যন্ত চলে এবং archive-এ আছে, কিন্তু আর হালনাগাদ হয় না। দুই series একই বড় প্রবণতার গল্প বললেও, level বা movement ভিন্ন হতে পারে: payment estimate করার পদ্ধতি ও অন্তর্ভুক্ত payment concept কিছুটা আলাদা। তাদের overlap-এ পাশাপাশি দেখা পরিবর্তনটি বুঝতে সাহায্য করে, কিন্তু দুইটিকে কোনো বিরতি ছাড়াই এক series হিসেবে জুড়ে দেওয়ার ন্যায্যতা দেয় না। [ফেডের DSR পদ্ধতি]({source:fedHouseholdDebtServiceRatioMethodology}) এবং [Financial Obligations Ratio বন্ধের নোট]({source:fedFinancialObligationsRatioDiscontinuation}) series-এর ইতিহাস ব্যাখ্যা করে।
দীর্ঘ সময়ের chart তৈরি করলে প্রতিটি observation কোন পদ্ধতির তা চিহ্নিত করুন। 2024 Q2 অতিক্রম করে তুলনা করলে পদ্ধতি বদলের বিষয়টি স্পষ্টভাবে দেখান, অথবা আলাদা line-এ দুই series রাখুন। 1980 থেকে শুরু হওয়া chart যদি 2005 বা 2024-এ নীরবে নতুন পদ্ধতিতে চলে যায়, তাহলে চোখে পড়া পরিবর্তনের অংশটি measurement-এর কারণে হতে পারে—শুধু পরিবারের আচরণে পরিবর্তন নয়। ডাউনলোড করা vintage-এর তারিখ, একক, seasonal-adjustment পদ্ধতি ও methodology note দেখুন।
DSR পরিবারের প্রতিটি দায়বদ্ধতা ধরে না
DSR-এ নির্দিষ্ট কিছু ঋণ-কিস্তি ধরা হয়; এটি পরিবারের পূর্ণাঙ্গ বাজেট নয়। ভাড়া, বিদ্যুৎ-গ্যাস-পানির বিল, খাবার, শিশুযত্ন ও চিকিৎসার মতো নিয়মিত ব্যয় DSR-এর ঋণ-পরিশোধের অঙ্কে পড়ে না। তবে বন্ধকী ঋণের কিস্তির সঙ্গে এসক্রো হিসাবে নেওয়া কিছু সম্পত্তি-কর বা বিমার অর্থ রিপোর্ট করা কিস্তিতে যুক্ত থাকতে পারে। তাতেও এই ধারাটি আবাসন বা জীবনযাত্রার মোট ব্যয়ের পরিমাপ হয়ে যায় না। {source:fedHouseholdDebtServiceMethodologyNote}
Federal Reserve-এর Financial Obligations Ratio (FOR) নামে আলাদা একটি বিস্তৃত ধারাও রয়েছে। অতীতে এতে DSR-এর পাশাপাশি আরও কিছু নিয়মিত দায়ের হিসাব যোগ করা হতো। বাড়ির মালিকদের বিমা ও সম্পত্তি-কর পরিশোধের নির্ভরযোগ্য তথ্য না থাকায় ফেড 2023 সালের তৃতীয় ত্রৈমাসিকের পর FOR প্রকাশ বন্ধ করে। পুরোনো FOR ধারাটি প্রেক্ষাপট বুঝতে কাজে লাগতে পারে, কিন্তু হালনাগাদ DSR-এর বিকল্প নয়। [ফেডের FOR প্রকাশ বন্ধের নোট]({source:fedFinancialObligationsRatioDiscontinuation})
এই পার্থক্যের কারণেই DSR কমে যাওয়া মানে প্রতিটি পরিবারের হাতে ইচ্ছামতো খরচ করার মতো অর্থ বেড়েছে—এমন নয়। সামগ্রিক লব ও হরে ভাড়া, সঞ্চয়, DPI-র ‘ব্যক্তিগত চলতি কর’ সংজ্ঞার বাইরে থাকা কর এবং পরিবারের অন্যান্য ব্যয়ের পার্থক্য ধরা পড়ে না। কোন পরিবারগুলো এসব দায় বহন করছে, তাও এই অনুপাত জানায় না।
DSR-এর পরিবর্তন কী বলে, আর কী বলে না
DSR বাড়লে বোঝায়, আনুমানিক বাধ্যতামূলক ঋণ-কিস্তি সামগ্রিক DPI-এর তুলনায় বেড়েছে। নির্ধারিত কিস্তি বাড়লে, সামগ্রিক ব্যবহারযোগ্য আয় কমলে, অথবা দুটো একসঙ্গে ঘটলে অনুপাতটি বাড়তে পারে। DSR কমার পেছনে বাধ্যতামূলক কিস্তি কমা, সামগ্রিক আয় বাড়া, কিংবা উভয় কারণই থাকতে পারে। পরিবর্তন বুঝতে বন্ধকী ঋণ ও ভোক্তা-ঋণের অংশগুলো আলাদা করে দেখুন; শুধু সুদের হারকে কারণ ধরে না নিয়ে লব ও হরের পরিবর্তন তুলনা করুন।
সমষ্টিগত পরিশোধের চাপ ও সময়ের সঙ্গে তার পরিবর্তন বর্ণনায় এই অনুপাত কাজে লাগে। কিন্তু এটি মধ্যম পরিবারের DTI, বিলম্বে পরিশোধ করা ঋণগ্রহীতার অংশ, কারা ঋণখেলাপির কাছাকাছি, নির্দিষ্ট কারও পক্ষে নতুন ঋণ শোধ করা সম্ভব কি না, কিংবা পরিবার আর্থিকভাবে নিরাপদ বোধ করে কি না—এসব জানায় না। এসব প্রশ্নের উত্তর পেতে ঋণগ্রহীতাভিত্তিক বণ্টন, বকেয়া বা ঋণ-স্থিতির তথ্য এবং ব্যয় ও সম্পদের হিসাব দরকার। পদ্ধতিতে বকেয়া থাকা এবং নিয়মিত পরিশোধ চলা—উভয় ধরনের হিসাবের নির্ধারিত কিস্তি রয়েছে; তাই DSR-কে বাস্তবে সফলভাবে পরিশোধ করা অর্থের পরিমাপ ভাবা যাবে না। {source:fedHouseholdDebtServiceMethodologyNote}
ঋণ ও অর্থনীতির সম্পর্ক দুই দিকেই কাজ করতে পারে। বেশি ঋণ নিলে ভবিষ্যতের নির্ধারিত কিস্তি বাড়তে পারে; আয় বাড়লে একই কিস্তি DPI-এর তুলনায় ছোট হয়ে যায়; আবার ঋণের শর্ত বা ঋণের ধরন বদলালে মোট ঋণের অঙ্ক না বদলালেও কিস্তি বদলাতে পারে। এগুলো সম্ভাব্য ব্যাখ্যার পথ—DSR একা কোনো একটিকে কারণ বলে চিহ্নিত করতে পারে না। কিস্তি ও আয়ের সম্পর্ক বর্ণনা করতে DSR ব্যবহার করুন, তবে কারণ-সম্পর্কের দাবি করার আগে অন্য তথ্যও যাচাই করুন।
সুদের হার বদলালেও নির্ধারিত কিস্তিতে তার প্রভাব বিভিন্ন সময়ে পৌঁছাতে পারে। স্থির সুদের ঋণের কিস্তি পুনঃঅর্থায়ন বা চুক্তির পরিবর্তন না হওয়া পর্যন্ত একই থাকতে পারে; নতুন ঋণ কিংবা পরিবর্তনশীল সুদের হার পুনর্নির্ধারণ হলে কিস্তিতে তার প্রভাব তুলনামূলক দ্রুত দেখা দিতে পারে। তাই নীতি-সুদ বদলালেই DSR-এর কোন অংশ কখন বদলাবে, তা নিজে থেকে বোঝা যায় না। কোনো পরিবর্তনকে মুদ্রানীতির ফল বলার আগে বন্ধকী ও ভোক্তা-ঋণের ধারার সঙ্গে ঋণের সুদের হার, ঋণপ্রবাহ ও আয়ের তথ্য মিলিয়ে দেখুন।
প্রকাশিত DSR পর্যবেক্ষণ কীভাবে পড়বেন
প্রথমে প্রকাশের তারিখ ও ত্রৈমাসিকটি দেখুন। Federal Reserve-এর DSR পাতায় বর্তমান ধারা, বন্ধকী ও ভোক্তা-ঋণের অংশ, এবং হিসাবপদ্ধতির বিবরণ রয়েছে। পর্যবেক্ষণটি ঋণতথ্য সংস্থার নমুনাভিত্তিক পদ্ধতিতে তৈরি কি না নিশ্চিত করুন; চার্টে পুরোনো সংরক্ষিত পদ্ধতির ধারাও আছে কি না দেখুন। নির্দিষ্ট কোনো সংখ্যা উদ্ধৃত করলে ব্যবহৃত তথ্য-সংস্করণটি রেখে দিন, কারণ পরিসংখ্যানগত অনুমান পরে সংশোধিত হতে পারে। {source:fedHouseholdDebtServiceRatioMethodology}
এরপর ঠিক করুন, আপনি কোন প্রশ্নের উত্তর খুঁজছেন। দেশের সামগ্রিক নির্ধারিত ঋণ-কিস্তির চাপ জানতে DSR প্রাসঙ্গিক। কোনো আবেদনকারীর আয়ের তুলনায় তার ঋণের পরিমাণ জানতে ঋণদাতার সংজ্ঞা মেনে ওই ব্যক্তির DTI হিসাব করুন। অর্থনীতির আকারের তুলনায় পরিবারের বকেয়া ঋণের মোট পরিমাণ জানতে GDP-র অনুপাতে ঋণ-এর মতো ঋণ-স্থিতির সূচক দেখুন। DPI-র হরের সংজ্ঞা জানতে BEA-এর [ব্যক্তিগত ব্যবহারযোগ্য আয়ের সংজ্ঞা]({source:beaDisposablePersonalIncome}) পড়ুন।
নাম কাছাকাছি হলেও এই দুই অনুপাতের ব্যাখ্যা অদলবদল করা যায় না। DSR হলো কর-পরবর্তী সামগ্রিক ব্যবহারযোগ্য ব্যক্তিগত আয়ের তুলনায় মোট বাধ্যতামূলক ঋণ-কিস্তির অনুপাত; DTI একজন ঋণগ্রহীতার মাসিক কিস্তির সঙ্গে তার মোট মাসিক আয়ের তুলনা করে। কোনো সংখ্যা প্রকাশ করলে কোন জনগোষ্ঠী, কোন হর, কোন সময়কাল ও কোন পদ্ধতি ব্যবহৃত হয়েছে তা উল্লেখ করুন।
সাধারণ প্রশ্ন
Q1কম DSR কি বোঝায় যে একটি সাধারণ পরিবারের ঋণের চাপ কম?
একা তা বোঝায় না। DSR জাতীয় মোটের অনুপাত, তাই পরিবারগুলোর মধ্যে payment কীভাবে বণ্টিত তা দেখায় না। Aggregate ratio কম হলেও কিছু পরিবারের চাপ অনেক বেশি হতে পারে।
Q2ফেডের বর্তমান DSR কি পুরোনো series-এর সঙ্গে সরাসরি তুলনীয়?
সতর্কতার সঙ্গে তুলনা করুন। বর্তমান পদ্ধতি credit-bureau record-এর scheduled payment ব্যবহার করে এবং 2005 থেকে শুরু হয়; পুরোনো পদ্ধতি balance, interest rate ও maturity থেকে payment estimate করত এবং এখন archive-এ আছে। দুই সময়ের তুলনায় methodology change স্পষ্ট করুন।
Q3DSR কি rent ও পরিবারের সব bill অন্তর্ভুক্ত করে?
না। এর numerator নির্দিষ্ট debt payment ধরে। বিস্তৃত Financial Obligations Ratio আলাদা ঐতিহাসিক series ছিল, যা এখন আর হালনাগাদ হয় না; সাধারণ জীবনযাত্রার সব খরচও DSR-এর অংশ নয়।
Q4ফেডের DSR দিয়ে কি আমি mortgage eligibility হিসাব করতে পারি?
না। ঋণদাতা নিজস্ব underwriting rule ও borrower-level তথ্য ব্যবহার করে আবেদন মূল্যায়ন করে। DSR হলো জাতীয় সামষ্টিক অর্থনৈতিক statistic; এটি ব্যক্তিগত affordability test বা loan approval threshold নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
ফেডারেল রিজার্ভের household DSR-এর denominator কী?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
এক্সারসাইজ নোটিশের পর চুক্তি পূরণের দায় অপশন বিক্রেতার ওপর বণ্টিত হওয়ার প্রক্রিয়া, যাতে শেয়ার দেওয়া বা কেনার বাধ্যবাধকতা তৈরি হতে পারে।
বিস্তারিত গাইড পড়ুনবিড-আস্ক স্প্রেডএকটি চুক্তির সেরা বিড ও আস্কের মধ্যকার ব্যবধান। এটি অবস্থানে ঢোকা ও বের হওয়ার একটি বাস্তব খরচ বোঝায় এবং তারল্য কমলে বড় হতে পারে।
বিস্তারিত গাইড পড়ুন