

ফিউচার্স স্টপে ATR: True Range থেকে চুক্তির ঝুঁকি হিসাব
ATR-এ গ্যাপ কীভাবে আসে, স্মুথিং ও চার্ট সেটিংসে মান কেন বদলায় এবং ATR দূরত্বকে টিক ও চুক্তির ঝুঁকিতে কীভাবে রূপান্তর করবেন তা জানুন।
এই গাইডেATR কী মাপে, আর কী মাপে না
সংক্ষিপ্ত সারাংশ
Average True Range (ATR) নির্বাচিত বার সিরিজের true range-এর গড় আকার মাপে। এর একক দাম, দিক নয়। চুক্তি, সেশন, টাইমফ্রেম, স্মুথিং এবং টিক ভ্যালু ট্রেডের সঙ্গে মিলিয়ে তবেই এটিকে দূরত্বের ইনপুট হিসেবে ব্যবহার করুন।
ATR কী মাপে, আর কী মাপে না
ATR সাম্প্রতিক দামের রেঞ্জের আকার সংক্ষেপে দেখায়। পরের মুভ ওপরের দিকে হবে কি না, স্টপ টিকবে কি না বা চার্ট ভবিষ্যৎ বলে কি না—এসব জানায় না। নির্বাচিত বারে সম্প্রতি true range বড় হলে মান বাড়তে পারে; এটি এন্ট্রি সিগন্যাল বা নিশ্চিত ক্ষতি-সীমা নয়। TradingView ATR-কে এমন ভোলাটিলিটি মাপ হিসেবে বর্ণনা করে যা গ্যাপ ও লিমিট মুভ ধরতে পারে ([ATR নির্দেশিকা]({source:tradingViewAverageTrueRangeSupport})).
ATR চার্টের দাম-এককে থাকে—ইনডেক্স পয়েন্ট, ব্যারেলপ্রতি ডলার বা অন্য কোনো একক। এটি এখনো অ্যাকাউন্টের নগদ ঝুঁকি নয়; চুক্তির গুণক, ন্যূনতম টিক, কন্ট্রাক্ট সংখ্যা ও খরচ যোগ করতে হয়।
True Range ক্যান্ডেলের বাইরে তাকায়
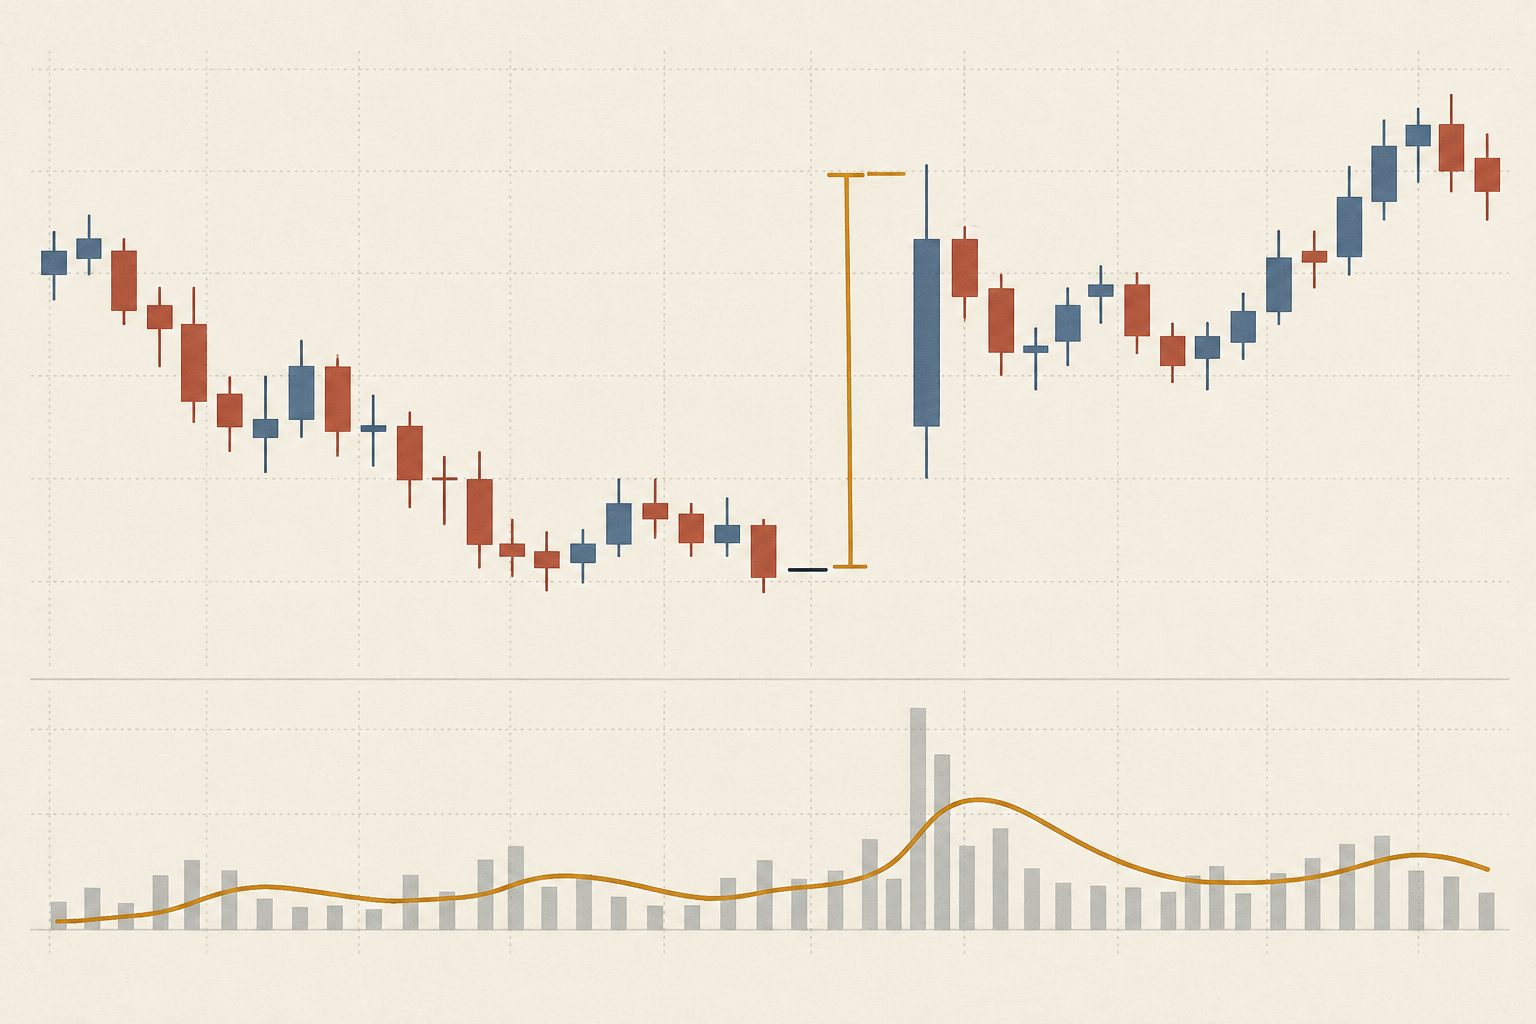
বার t-এর জন্য তিনটি দূরত্ব হিসাব করে সবচেয়ে বড়টি নিন: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|)। H ও L বর্তমান বারের হাই ও লো, আর C₍t−1₎ আগের বারের ক্লোজ। অ্যাবসোলিউট ভ্যালু মাপটিকে অঋণাত্মক ও দিকনিরপেক্ষ রাখে।
আগের ক্লোজ 100.00, পরের বারের হাই 105.20 এবং লো 104.40 হলে বারের হাই-লো রেঞ্জ 0.80। কিন্তু আগের ক্লোজ থেকে হাই 5.20 এবং লো 4.40 দূরে, তাই True Range 5.20। এটি বারগুলোর মাঝের গ্যাপটিও ধরে। TradingView এই তিন-অংশের সূত্র দেয়; Pine ডকুমেন্টেশনে আগের ক্লোজ না থাকলে ta.tr(true) হাই-লো ব্যবহার করে ([Pine built-ins]({source:tradingViewPineBuiltins})).
স্মুথিং ATR-এর প্রতিক্রিয়ার গতি বদলায়
প্রথম মান নির্ধারণের পরে n-পিরিয়ড Wilder ধরনের আপডেট হলো ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n। n = 14, আগের ATR 1.20 পয়েন্ট ও নতুন True Range 2.60 হলে (13 × 1.20 + 2.60) ÷ 14 = 1.30 পয়েন্ট। নতুন বার যোগ হয়, কিন্তু পুরো অতীত একবারে বাদ পড়ে না।
TradingView-এ ডিফল্ট ATR স্মুথিং RMA; সেটিংসে SMA, EMA বা WMA বেছে নেওয়া যায়। একই বার ব্যবহার করলেও মান আলাদা হতে পারে। লুকব্যাক ও প্রথম মান তৈরির নিয়মও গুরুত্বপূর্ণ। এক চার্টের 14-বার RMA-কে অন্য চার্টের 14-বার SMA-এর সমান ধরে নেবেন না ([ATR নির্দেশিকা]({source:tradingViewAverageTrueRangeSupport})).
চার্ট সিরিজটি ট্রেডের সঙ্গে মিলিয়ে নিন
প্রোডাক্ট ও কন্ট্রাক্ট মাস, বার ইন্টারভাল, সেশন, ডেটা ফিড, আগের ক্লোজের নিয়ম, স্মুথিং, লুকব্যাক এবং ATR সম্পূর্ণ বারে না গঠিত বারে—সব লিখে রাখুন। শুধু নিয়মিত সেশনের চার্ট ও সব সেশনের চার্ট রাতের মুভ আলাদাভাবে ধরতে পারে। ডেইলি ও ইনট্রাডে বারও ভিন্ন সময়সীমার প্রশ্নের উত্তর দেয়। কন্টিনিউয়াস ফিউচার্স চার্টে কন্ট্রাক্ট মাস জোড়া বা অ্যাডজাস্ট করা থাকতে পারে; বড় রেঞ্জকে বাস্তব ট্রেডযোগ্য চুক্তির সঙ্গে মিলিয়ে দেখুন। কন্টিনিউয়াস চার্ট বনাম ট্রেডযোগ্য চুক্তি দেখুন।
বার তৈরি হওয়ার সময় ATR আপডেট হলে হাই, লো ও রেঞ্জ বদলাতে পারে। পরে জানা বার-শেষের মানকে আগের সিদ্ধান্তে ব্যবহার করলে তখন না-জানা তথ্য ঢুকে পড়ে। শেষ সম্পূর্ণ বার নাকি লাইভ অনুমান ব্যবহার করবেন তা নির্ধারণ করে একই টাইমিং অ্যালার্ট ও টেস্টে রাখুন।
ATR গুণককে বৈধ পূর্ণ টিকে রূপান্তর করুন
ধরা যাক কল্পিত ATR হলো 1.30 ইনডেক্স পয়েন্ট এবং পরিকল্পিত দূরত্ব 2 ATR। কাঁচা দূরত্ব 1.30 × 2 = 2.60 পয়েন্ট। CME-র Micro E-mini S&P 500 ফিউচার্সে প্রতি পয়েন্টের মান $5 এবং ন্যূনতম টিক 0.25 পয়েন্ট। তাই 2.60 ÷ 0.25 = 10.4 টিক; দূরত্ব ছোট না করতে বাইরে দিকে 11 টিক বা 2.75 পয়েন্ট নিন। প্রতি টিক $1.25 হলে খরচের আগে পরিকল্পিত মূল্য-ঝুঁকি চুক্তিপ্রতি $13.75 ([CME চুক্তির স্পেসিফিকেশন]({source:cmeMicroEMiniSP500ContractSpecifications})).
2 গুণকটি শুধু উদাহরণ, সুপারিশ নয়। এন্ট্রির দিকে রাউন্ড করলে বলা দূরত্বের চেয়ে স্টপ সরু হয়। অন্য প্রোডাক্টে সঠিক টিক সাইজ ও ভ্যালু আবার যাচাই করুন; পয়েন্টের কোনো সার্বজনীন নগদ মূল্য নেই। ফিউচার্স টিক ভ্যালু ও চুক্তির গুণক রূপান্তরটি দেখায়।
দূরত্ব দিয়ে পজিশন সাইজ করুন, অজুহাত বানাবেন না
কল্পিত সর্বোচ্চ পরিকল্পিত ক্ষতি $100 এবং রাউন্ড-ট্রিপ খরচ চুক্তিপ্রতি $2 ধরা যাক। হিসাবের হর $13.75 + $2 = $15.75; floor(100 ÷ 15.75) = 6 চুক্তি, যা স্টপ স্লিপেজ বা গ্যাপের আগে $94.50 পরিকল্পিত ঝুঁকি। 7 চুক্তিতে $15.75 × 7 = $110.25, যা সীমার বেশি। এগুলো উদাহরণ, বর্তমান ফি বা পরামর্শ নয়। CME-র [সঠিক পজিশন সাইজ পাঠ]({source:cmeProperPositionSize}) স্টপ দূরত্ব ও ঝুঁকির বাজেট আলাদা ইনপুট হিসেবে ধরে।
ট্রিগার দাম পূরণদাম বা সর্বোচ্চ ক্ষতির নিশ্চয়তা নয়। দ্রুত বাজার, গ্যাপ, আংশিক ফিল বা অপূর্ণ stop-limit-এ ক্ষতি বাড়তে পারে। যুক্তিসঙ্গত invalidation স্তরে ঝুঁকি বেশি হলে পরিমাণ কমান, উপযুক্ত হলে ছোট চুক্তি নিন বা ট্রেড বাদ দিন। পছন্দের চুক্তি সংখ্যা পেতে স্টপকে ইচ্ছামতো কাছে আনবেন না। ফিউচার্স পজিশন সাইজিং ঝুঁকির বাজেট ও পরিস্থিতি দেখায়।
ভোলাটিলিটি দূরত্বকে ট্রেড থিসিস থেকে আলাদা রাখুন
প্রথমে ঠিক করুন কোন দামে ট্রেডের ধারণা ভুল হবে, তারপর ATR দিয়ে সেই দূরত্ব সাম্প্রতিক রেঞ্জের তুলনায় কত বড় তা বোঝান। ATR গুণক ভোলাটিলিটি-স্কেল করা নিয়ম তুলনায় কাজে লাগে, কিন্তু স্তরটি কাঠামোগতভাবে অর্থপূর্ণ বা সেখানে দাম ঘুরবে—তা প্রমাণ করে না; লাভজনক প্রত্যাশাও প্রমাণ করে না। এক সেটআপে 2 ATR খুব কাছের, অন্যটিতে অকারণে দূরের হতে পারে।
বিভিন্ন প্রোডাক্ট তুলনায় কাঁচা ATR সাবধানে ব্যবহার করুন; বেশি দামের যন্ত্রে সাধারণত ATR বড় হয়। ATR-কে দামে ভাগ করে ATR% বানালে তুলনামূলক স্কেল পাওয়া যায়, কিন্তু ডলার ঝুঁকি, তারল্য বা চুক্তির গুণক সমান হয় না। সিদ্ধান্তের উপযোগী মাপ বেছে নিন।
সেটিং স্থির রাখুন এবং প্রতিটি পরীক্ষা নথিভুক্ত করুন
ফল দেখার আগে লুকব্যাক, স্মুথিং, টাইমফ্রেম, সেশন, ইনপুট সিরিজ, সম্পূর্ণ বারের সময়, গুণক, টিক রাউন্ডিং, খরচ ও স্টপ ফিলের অনুমান স্থির করুন। অনেক দৈর্ঘ্য ও গুণক দেখে সবচেয়ে ভালো চার্ট বেছে নিলে সব পরীক্ষা লিখে রাখুন এবং পরের ডেটায় নিয়মটি যাচাই করুন। স্প্রেড, ফি, স্লিপেজ, গ্যাপ ও অপূর্ণ স্টপ ধরুন।
কন্ট্রাক্ট মাস, ATR মান ও সময়, আগের ক্লোজ, True Range ইনপুট, স্মুথিং, কাঁচা দূরত্ব, রাউন্ড করা টিক, টিক ভ্যালু, পরিমাণ, খরচ ও প্রকৃত ফিল সংরক্ষণ করুন। ATR রেঞ্জের সংক্ষিপ্ত সারাংশ; পুনরুৎপাদনযোগ্য ঝুঁকি হিসাব চার্ট সেটিংস ও অর্ডার রেকর্ডের ওপর নির্ভর করে। ফিউচার্স স্টপ-লস সেট করা দেখুন।
সাধারণ প্রশ্ন
Q1ATR কি পরের দামের মুভ পূর্বাভাস দেয়?
না। ATR নির্বাচিত ডেটা ও স্মুথিং সেটিংসে সাম্প্রতিক রেঞ্জের আকার জানায়, দিক বা একই রেঞ্জ আবার হবে কি না নয়।
Q214-পিরিয়ড ATR কি সবসময় সেরা?
না। 14 একটি সাধারণ ডিফল্ট, সর্বজনীন সেরা নয়। বার ইন্টারভাল, সেশন, প্রোডাক্ট ও সিদ্ধান্তের সময়সীমার সঙ্গে মিলান।
Q3সব ফিউচার্স স্টপ কি 2 ATR দূরে রাখা উচিত?
না। গুণক একটি নিয়মের ইনপুট, প্রতিটি ট্রেডের প্রমাণিত স্টপ নয়। আগে থিসিস ভাঙার স্তর ও ঝুঁকি-বাজেট ঠিক করে টিক রাউন্ডিং ও খরচসহ পরীক্ষা করুন।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
আগের ক্লোজ 100.00, পরের বারের হাই 105.20 এবং লো 104.40 হলে True Range কত?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন