

الزخم السلاسل الزمنية مقابل الزخم المقطعي: كيف تختلف الإشارات؟
قارن بين إشارة اتجاه تعتمد على عائد الأصل نفسه واستراتيجية ترتب الأصول مقارنة بنظيراتها، مع مثال عملي وحدود واضحة للأدلة التاريخية
في هذا الدليلتطرح قاعدتان سؤالين مختلفين عن العوائد الماضية
ملخص موجز
يقارن زخم السلاسل الزمنية عائد الأصل السابق بنفسه أو بعتبة محددة مسبقاً: وفق قاعدة الإشارة البسيطة، يشير الزخم الموجب إلى الشراء والسالب إلى البيع. أما الزخم المقطعي فيرتب الأصول بعضها بالنسبة إلى بعض ويتخذ مراكز في الفائزين والخاسرين نسبياً. إذا كانت عوائد جميع الأصول الماضية سالبة، فقد تبيع القاعدة الأولى كلها بينما تشتري الثانية الأصول الأقل هبوطاً. لا تضمن أي من القاعدتين تحقيق ربح
تطرح قاعدتان سؤالين مختلفين عن العوائد الماضية
الزخم عائلة من قواعد الإشارات، وليس نظام تداول واحداً ثابتاً. يسأل زخم السلاسل الزمنية عما إذا كان عائد أصل بعينه خلال فترة نظر محددة موجباً أم سالباً. أما الزخم المقطعي فيسأل أي الأصول كان أداؤه أفضل أو أسوأ من غيره ضمن مجموعة مختارة خلال فترة مماثلة
يؤدي هذا الاختلاف إلى مراكز مختلفة حتى عندما تستخدم القاعدتان تاريخ العوائد نفسه. فإشارة السلاسل الزمنية تستند إلى اتجاه الأصل نفسه. أما الإشارة المقطعية فتستند إلى ترتيب الأصول النظيرة، لذلك قد يكون الأصل «فائزاً» رغم أن عائده كان سالباً
لا تحدد هذه التسميات فترة النظر أو الاحتفاظ أو مجموعة الأصول أو طريقة توزيع الأوزان أو تكاليف التداول. هذه اختيارات تصميم الاستراتيجية وينبغي ذكرها قبل تفسير النتائج
يتبع زخم السلاسل الزمنية اتجاه الأصل نفسه
لنفترض أن Rᵢ,t−L:t هو عائد الأصل i خلال فترة نظر تنتهي عند وقت القرار t. قاعدة اتجاه بسيطة هي sᵢ,t = sign(Rᵢ,t−L:t): تشير القيمة الموجبة إلى مركز شراء، والسالبة إلى مركز بيع، وقد تعني القيمة صفر عدم اتخاذ مركز. تستخدم بعض التطبيقات العوائد الزائدة أو عتبات أو أوزاناً معدلة بالتقلب؛ وهذه خيارات إضافية وليست تعريف المقارنة
لأن القرار يُتخذ لكل أصل على حدة، يمكن أن تشير جميع الإشارات إلى الاتجاه نفسه. إذا كان عائد كل أداة سالباً خلال فترة النظر، فقد تبيع قاعدة السلاسل الزمنية القائمة على الإشارة جميع الأدوات. وإذا كانت العوائد كلها موجبة، فقد تشتريها جميعاً. لذلك قد يكون للمحفظة تعرض صافٍ كبير لحركة السوق العامة
وضّح كيفية قياس العوائد ومواءمتها مع وقت القرار. قد تستخدم دراسات العقود الآجلة عوائد زائدة، بينما قد تستخدم استراتيجية الأسهم سلسلة عوائد مختلفة. لا تعتبر عائد الإغلاق إلى الإغلاق قابلاً للتداول إذا لم تُعرف الإشارة إلا بعد ذلك الإغلاق
يرتب الزخم المقطعي الأصول مقارنة بنظيراتها
في كل موعد لإعادة الموازنة، يرتب الزخم المقطعي الأصول المؤهلة وفق مقياس محدد للعوائد الماضية. ومن الأشكال الشائعة شراء الأصول القريبة من أعلى الترتيب وبيع الأصول القريبة من أسفله. اتجاه المحفظة نسبي؛ يمكنها الاحتفاظ بمراكز شراء وبيع حتى إذا ارتفعت جميع الأصول أو هبطت كلها
تحتاج الاستراتيجية إلى مجموعة أصول وقاعدة ترتيب محددتين. اذكر عدد الأصول في كل جانب، وكيفية معالجة التعادل، وما إذا كانت تعرضات القطاعات أو السوق تُعادَل، وما الذي يحدث للأصول ذات العوائد الناقصة. «الفائز» يعني أنه أقوى من نظرائه وفق القاعدة المختارة، ولا يعني بالضرورة أن عائده المطلق موجب
يتأثر الترتيب النسبي أيضاً بتركيب مجموعة المقارنة. قد يتقدم أصل A بعائد −1% إذا كانت معظم الأصول الأخرى عند −8%، لكنه يتأخر إذا حقق غيره +5%. لذلك أعد بناء مجموعة الأصول التي كان يمكن الاستثمار فيها عند كل تاريخ ماضٍ، وحدد ما إذا كنت تضم الأصول المشطوبة وكيف تتعامل مع البيانات المتأخرة. الاقتصار على الأصول الباقية حالياً قد يشوه ترتيب الماضي
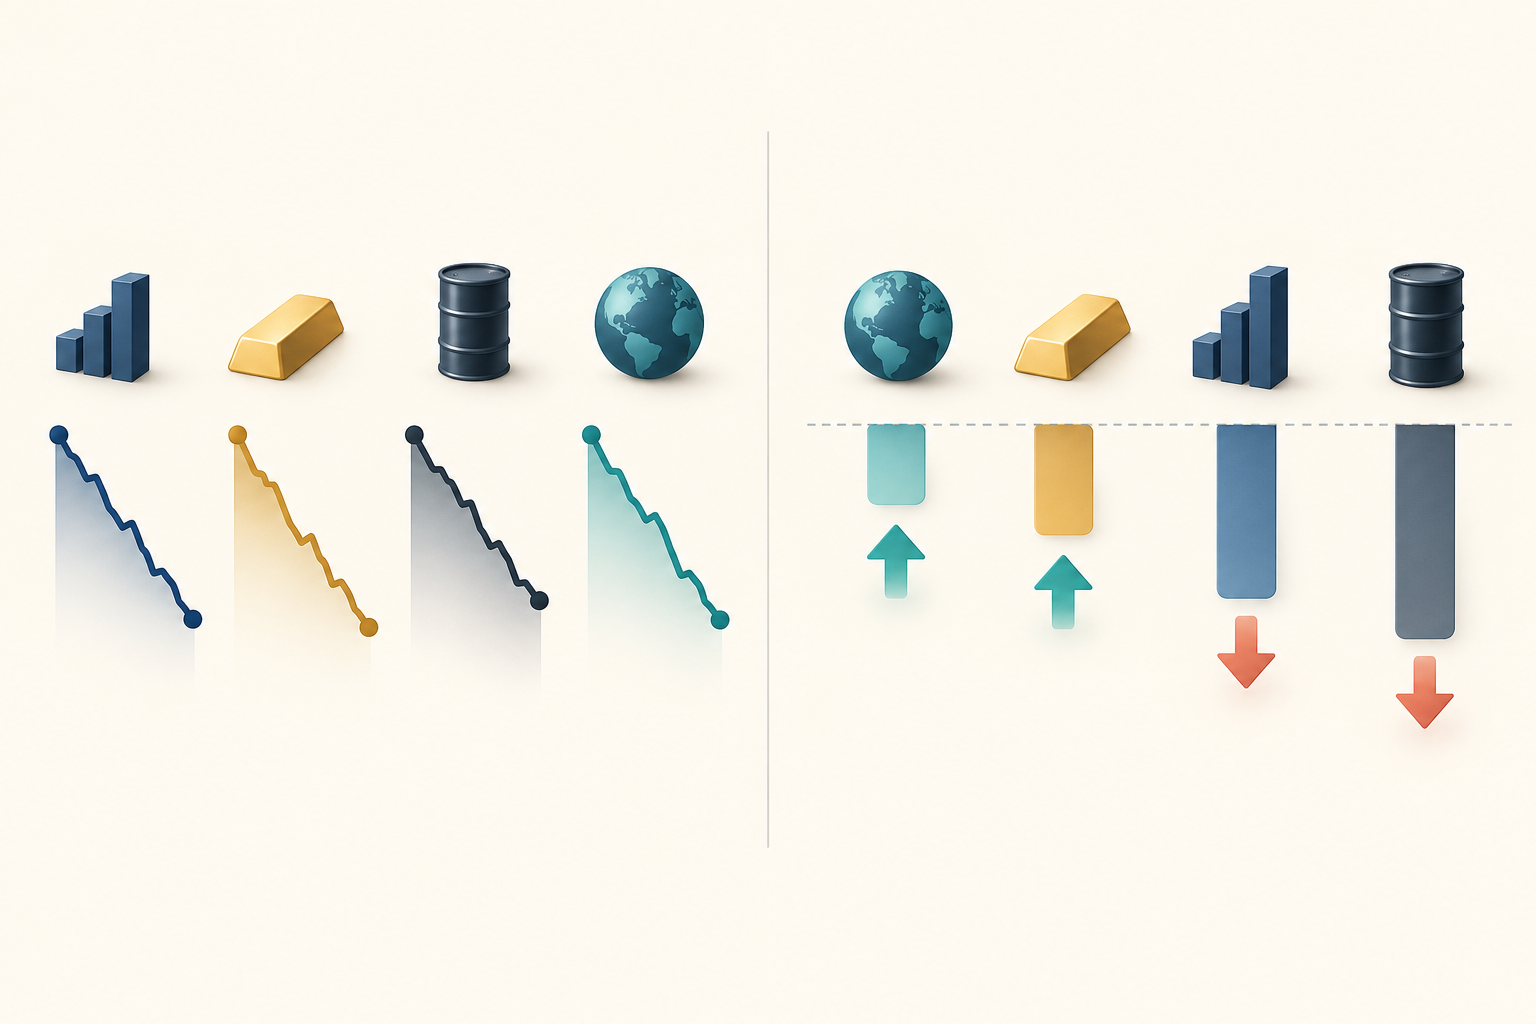
يوضح مثال بأربعة أصول موضع اختلاف القاعدتين
جميع القيم أدناه افتراضية. لنفترض أن عوائد الأصول A وB وC وD خلال الأشهر الثلاثة السابقة كانت على الترتيب −1% و−3% و−5% و−8%. تشير قاعدة السلاسل الزمنية القائمة على الإشارة إلى بيع الأصول الأربعة جميعاً لأن عائد كل أصل خلال فترة النظر كان سالباً
يمكن لقاعدة مقطعية أن ترتب A وB بوصفهما الفائزين نسبياً وC وD بوصفهما الخاسرين نسبياً. وإذا اشترت الأصلين الأعلى ترتيباً وباعت الأصلين الأدنى، فستكون طويلة في A وB وقصيرة في C وD. الأصل A هو الأقوى نسبياً رغم خسارته 1%؛ فالترتيب لا يغير سلبية عائده المطلق
لنفترض الآن أن عوائد الشهر التالي الافتراضية هي A +1% وB +1% وC +5% وD +8%. احتفظ بأوزان مطلقة متساوية قدرها 25% من بداية ذلك الشهر. تبيع محفظة السلاسل الزمنية كل الأصول، فيكون عائدها قبل التكاليف −0.25(1% + 1% + 5% + 8%) = −3.75%. أما المحفظة المقطعية فتشتري A وB وتبيع C وD، فيكون عائدها 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
يوضح هذا الحساب لفترة واحدة اختلاف المراكز والتعرض للسوق، ولا يثبت تفوق طريقة على الأخرى. يبلغ إجمالي التعرض 100% في المثالين، لكن صافي تعرض محفظة السلاسل الزمنية التي تبيع الجميع −100%، بينما صافي تعرض محفظة الشراء والبيع يساوي 0%. القيم مخترعة والمخاطر غير متكافئة، كما أنها لا تشمل الرسوم أو التمويل أو اقتراض الأصول للبيع أو ترحيل العقود أو فروق الأسعار أو الانزلاق أو إعادة الموازنة
لا تحدد الإشارة وحدها أوزان المحفظة
الإشارة ليست حيازة فعلية. يمكن لبناء بسيط للسلاسل الزمنية أن يجعل الوزن متناسباً مع إشارة الاتجاه مقسومة على التقلب المقدّر؛ ويمكن لبناء مقطعي أن يركز رتب الأصول حول متوسط الرتب في المقطع نفسه. ويحتاج كلاهما بعد ذلك إلى قاعدة للتطبيع وحدود للمخاطر وقيود الحياد المطلوبة. هذه أمثلة وليست صيغاً عامة
إجمالي التعرض هو مجموع القيم المطلقة للأوزان، وصافي التعرض هو مجموع الأوزان بإشاراتها. ومساواة إجمالي التعرض، كما في المثال، لا تساوي التقلب أو التعرض للعوامل أو السيولة أو مخاطر الذيل. اذكر كيف تحوّل الإشارة إلى مراكز، وأبلغ عن التعرضات الناتجة كلٌّ على حدة
حتى إذا تساوت القيمة الدولارية لمراكز الشراء والبيع وكان صافي التعرض صفراً، فهذا لا يعني أن بيتا السوق أو تعرض القطاع أو العملة يساوي صفراً. كما أن اختلاف التقلبات والارتباطات بين الأصول يجعل مساهمة المخاطر من وزن متساوٍ قدره 25% مختلفة. عند شرح الحياد أو ضبط المخاطر، فرّق بين القيد المستهدف ومدى التزام المحفظة الفعلية به
فترة النظر والاحتفاظ خياران منفصلان
تحدد فترة النظر L العوائد الماضية التي تدخل في الإشارة، وتحدد فترة الاحتفاظ H مدة بقاء المراكز. ويحدد جدول إعادة الموازنة موعد إعادة حساب الإشارة والأوزان؛ لذا قد تختلف هذه الإعدادات. اذكر أيضاً ما إذا كنت تستخدم العائد التراكمي البسيط أم المركب، وما إذا كنت تضم التوزيعات أو عوائد العقود الآجلة الزائدة، وما إذا كانت البيانات متاحة فعلاً وقت القرار. تتجاوز بعض تصاميم زخم الأسهم الشهر الأحدث لتقليل أثر الانعكاس قصير الأجل، لكن لا توجد إعدادات واحدة مناسبة لكل سوق أو سؤال
عبارة «عائد الأشهر الاثني عشر السابقة» لا تحدد الحساب بالكامل. فقد تختلف القيمة بحسب استخدام تغير السعر البسيط بين إغلاقي الشهر، أو العائد الكلي مع التوزيعات، أو طريقة احتساب عائد الضمان وتجديد عقد آجل. افصل مدة الإشارة عن مدة قياس الأداء حتى يتمكن القارئ من إعادة حساب الإشارة
تعرض الدراسات المنشورة تصاميم محددة لا إعدادات موصى بها. وجد Moskowitz وOoi وPedersen قابلية للتنبؤ من عوائد الأصول نفسها في 58 أداة مالية سائلة، تشمل العقود المستقبلية وعقود الصرف الآجلة، مع استمرار لنحو شهر إلى 12 شهراً وانعكاس جزئي عند الآفاق الأطول («Time Series Momentum»، 2012). ودرس Jegadeesh وTitman شراء الأسهم التي كانت فائزة سابقاً وبيع الخاسرة، وأبلغا عن عوائد موجبة للتصاميم التي اختبراها لفترات احتفاظ من ثلاثة إلى 12 شهراً («Returns to Buying Winners and Selling Losers»، 1993). لا تثبت أي من الدراستين وجود إعداد أمثل لكل أصل أو فترة أو مستثمر
تختلف عوائد العقود الآجلة وعينات الأسهم ووحدات العملة وقواعد الاحتفاظ بين الدراستين. لا تقرأ نتائجهما كأنهما مقارنة مضبوطة للاستراتيجية نفسها. عند الاستشهاد بهما، اذكر الأصول والفترة وبناء المحفظة التي تتعلق بها النتيجة؛ ولا تحوّلها إلى فترة نظر مثلى للتداول الحالي
يؤثر تواتر القرارات أيضاً في عدد الأدلة المستقلة. إذا أعادت استراتيجية الموازنة أسبوعياً وتنبأت بعائد 20 جلسة تداول، تتشارك أهداف الأسابيع المتتالية نحو 15 عائداً يومياً. لذلك لا تعادل 52 ملاحظة أسبوعية 52 تجربة مستقلة. يزيل تباعد القرارات 20 جلسة تداول تداخل الأهداف، لكنه يقلل عدد الملاحظات وتظل الصدمات المشتركة أو إعادة رصد الأصول نفسها سبباً للاعتماد. ضع ذلك في الحسبان عند تقدير الأخطاء المعيارية واختيار فترات الاختبار خارج العينة
تحديد حجم المركز طبقة أخرى. فالأوزان المتساوية أو ضبط التقلب أو حدود المخاطر أو قيود المحفظة يمكن أن تحول الإشارة نفسها إلى حيازات مختلفة. اذكر ما إذا كانت النتيجة نابعة من اتجاه الإشارة أم من بناء الأوزان أم من كليهما
تعتمد نتائج الزخم على العينة والتنفيذ
أنماط العوائد الماضية نتائج تجريبية وليست ضماناً لاستمرار القاعدة. يؤثر هيكل السوق وتركيب مجموعة الأصول وتعريف العوائد وترحيل العقود والبيانات الناقصة وتسرب معلومات المستقبل واختيار فترات النظر والاحتفاظ في الاختبار التاريخي. كما أن تجربة صيغ كثيرة والإبلاغ عن الأقوى فقط تخلق مشكلة انتقاء
قد تتعرض استراتيجيات زخم الأسهم المقطعي لخسائر حادة حين ترتد الأسهم الخاسرة سابقاً بقوة. حلل Daniel وMoskowitz الانهيارات الكبيرة لمحافظ الزخم، وربطاها بحالات الذعر بعد تراجع السوق والتقلب المرتفع ثم ارتداد السوق («Momentum Crashes»، 2016). تتعلق هذه الأدلة بالمحافظ والعينات التي درساها؛ ولا ينبغي تعميمها بوصفها نمط انهيار مشتركاً لكل استراتيجية زخم سلاسل زمنية
اربط مسار الخسارة المحتمل بالمراكز. فقد يحتفظ زخم الأسهم المقطعي بمراكز بيع على الأسهم التي كانت خاسرة سابقاً. وبعد هبوط طويل، قد يرفع ارتداد السوق قيمة هذه الأسهم بسرعة، فتتراكم خسائر البيع. هذا مسار مخاطر لوحظ في عينات تاريخية محددة، وليس نمطاً يتكرر في كل سهم أو فترة
وقد تغير احتكاكات التداول النتائج أيضاً. ينبغي للاختبار أن يحسب دوران المحفظة وفروق الأسعار وأثر السوق واقتراض الأسهم أو التمويل وافتراضات ترحيل العقود وسعة المراكز ووقت إمكان إرسال الأمر فعلياً. فالعائد الإجمالي الموجب لا يساوي نتيجة صافية قابلة للاستثمار
أبلغ عن تفاصيل تكفي لإعادة المقارنة
يذكر التقرير المفيد مجموعة الأصول وعضويتها التاريخية وسلسلة العوائد وفترتي النظر والاحتفاظ وتقويم إعادة الموازنة وعتبات الإشارة وقواعد اختيار الشراء والبيع ومعالجة التعادل والبيانات الناقصة والأوزان وضوابط المخاطر وافتراضات تكاليف التداول. ويذكر أيضاً ما إذا كان الأداء إجمالياً أم صافياً وكيف فُصلت فترات التحقق عن اختيار الإشارة
احتفظ بسجل لكل فترة نظر جُرّبت، وفترة التخطي، ومجموعة الأصول، وحدّ الترتيب، وقاعدة ضبط المخاطر وافتراض التكلفة. إن اختيار أفضل نتيجة بعد تجربة تركيبات كثيرة يجعل الأداء المختار نتيجة انتقاء داخل العينة. استخدم فترة لم تُمس فعلاً أو تصميماً متتابعاً، وراعِ الاعتماد عند تداخل نوافذ العوائد المستهدفة. يشرح دليل التحقق المتقاطع المنقّى أمثلة على التقسيم الزمني ومعالجة التسميات المتداخلة
أبقِ السؤالين منفصلين: يحدد الزخم كيفية تحويل العوائد الماضية إلى إشارة، بينما يقيس معامل المعلومات مدى ارتباط الإشارة بعوائد مقطعية لاحقة. راجع دليل IC وRank IC. وإذا تداخلت فترات التنبؤ، يشرح دليل التحقق المتقاطع المنقّى طريقة لمنع تسرب التسميات بين أقسام التحقق. كما يتطلب تحويل الأداء إلى أساس سنوي عند وجود ارتباط متسلسل بالعوائد حذراً؛ راجع دليل نسبة شارب والارتباط المتسلسل
لا يثبت العائد التاريخي المرتفع أو اسم الزخم المألوف أداءً مستقبلياً. قارن القواعد على عينات متطابقة، واذكر التعرضات التي تحتفظ بها فعلياً، واختبر استراتيجية محددة بالكامل خارج العينة وبعد احتساب تكاليف واقعية
أسئلة شائعة
Q1هل زخم السلاسل الزمنية هو نفسه اتباع الاتجاه؟
غالباً ما يتداخل المصطلحان. تستخدم قاعدة زخم السلاسل الزمنية عائد الأصل الماضي لتحديد الاتجاه، بينما قد يشير اتباع الاتجاه إلى عائلة أوسع من القواعد بمرشحات وعتبات وطرق مختلفة لتحديد حجم المركز
Q2هل يمكن للزخم المقطعي شراء أصول عوائدها سالبة؟
نعم. الفائز النسبي هو الأصل الذي يتقدم على نظرائه في مجموعة الأصول ومقياس العائد المختارين. إذا هبطت كل الأصول، فقد تكون الأصول الأقل هبوطاً جانب الشراء في المحفظة المقطعية
Q3هل يضمن الزخم عائداً موجباً بعد التكاليف؟
لا. ترتبط الأدلة التاريخية بعينات وتصاميم استراتيجية محددة. وقد يقلل دوران المحفظة وفروق الأسعار وأثر السوق والاقتراض والتمويل وترحيل العقود والسعة والانعكاسات الحادة النتائج الإجمالية أو يقلبها
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الفرق الأساسي بين قاعدتي الزخم؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
اقرأ الدليل المتعمقHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
اقرأ الدليل المتعمق