

نسبة خدمة ديون الأسر لدى الاحتياطي الفيدرالي مقابل DTI: ما الذي يقيسه كل منهما؟
قارن بين نسبة خدمة ديون الأسر الكلية لدى الاحتياطي الفيدرالي ونسبة الدين إلى الدخل للمقترض، مع توضيح المقام وطريقة بيانات الائتمان وحدود كل مقياس.
في هذا الدليلنسبة DSR لدى الاحتياطي الفيدرالي مقياس إجمالي
ملخص موجز
تقارن نسبة خدمة ديون الأسر لدى الاحتياطي الفيدرالي مدفوعات الديون المطلوبة المقدّرة للأسر الأمريكية مجتمعة بالدخل الشخصي المتاح على مستوى الاقتصاد. أما نسبة الدين إلى الدخل (DTI) للمقترض فتقارن مدفوعات ديون شخص واحد بدخله الشهري الإجمالي. يبدو الاسمان متقاربين، لكن السكان والمقام والغرض مختلفون.
نسبة DSR لدى الاحتياطي الفيدرالي مقياس إجمالي
تسأل نسبة خدمة ديون الأسر عن حجم مدفوعات الأسر المجدولة مقارنة بالدخل الشخصي المتاح في الاقتصاد الأمريكي. ويمكن اختصارها كما يلي:
نسبة DSR للأسر = إجمالي مدفوعات ديون الأسر المطلوبة ÷ إجمالي الدخل الشخصي المتاح
هذه نسبة اقتصادية كلية بين إجماليين. وهي ليست متوسط نسبة DTI لدى المقترضين، ولا نسبة وسيط ميزانية الأسرة، ولا حصة الدخل التي دفعتها أسرة نموذجية فعليًا للمقرضين. ينشر الاحتياطي الفيدرالي النسبة الكلية ومكوّني الرهن العقاري والائتمان الاستهلاكي. يستخدم كل مكوّن مقام الدخل المتاح الكلي نفسه، ولذلك تجمع نسبتا المكوّنين إلى النسبة الكلية قبل التقريب. يشرح [منهج الاحتياطي الفيدرالي لحساب نسبة خدمة ديون الأسر]({source:fedHouseholdDebtServiceRatioMethodology}) هذا البناء.
تشير كلمة «الخدمة» هنا إلى المدفوعات المستحقة خلال فترة، لا إلى رصيد الدين القائم. لذلك فإن DSR مقياس لتدفق المدفوعات. قد تتغير النسبة إذا تغيرت المدفوعات المجدولة أو الدخل المتاح الكلي أو كلاهما. ويرتبط رصيد الدين بعبء سداده، لكنهما يجيبان عن سؤالين مختلفين.
ما الذي يدخل في DSR الحالية؟
تقدّر الطريقة الحالية للاحتياطي الفيدرالي المدفوعات المطلوبة للرهن العقاري وقروض المستهلك، مثل قروض الطلاب والسيارات، وخطوط الائتمان. وتستخدم معلومات شهرية عن المدفوعات المجدولة المسجلة في بيانات مكاتب الائتمان، ثم توسّع العينة لتقدير الالتزامات على نطاق السكان الأمريكيين الذين تمثلهم البيانات. وتضم لوحة ائتمان المستهلك عينة مجهّلة من البالغين الذين لهم سجل ائتماني؛ فهي ليست تعدادًا لفواتير كل شخص أو مدفوعاته النقدية. يوضح [وصف منهج البيانات الحالي]({source:fedHouseholdDebtServiceRatioMethodology}) و[مذكرة منهج خدمة ديون الأسر]({source:fedHouseholdDebtServiceMethodologyNote}) هذه الحدود.
يشمل المقياس الحالي المدفوعات المجدولة المسجلة للحسابات المتأخرة في السداد والحسابات المنتظمة معًا. وفي بطاقات الائتمان، تعني الدفعة المسجلة الحد الأدنى المطلوب، لا كامل الرصيد الذي قد يختار حامل البطاقة سداده. وقد يظهر خط ائتمان مشترك في تقارير أكثر من مقترض؛ لذلك تعدّل الطريقة السجلات لتجنب احتساب الالتزام نفسه مرتين. وبما أن المصدر يسجل الالتزامات المجدولة، فلا ينبغي فهم DSR على أنها إجمالي ما نجحت الأسر في دفعه نقدًا. {source:fedHouseholdDebtServiceMethodologyNote}
المقام هو الدخل الشخصي المتاح (DPI) من الحسابات القومية الأمريكية. ويعرّف مكتب التحليل الاقتصادي الأمريكي (BEA) هذا الدخل بأنه الدخل الشخصي مطروحًا منه الضرائب الشخصية الجارية؛ أي الدخل المتاح للأفراد للإنفاق أو الادخار. وهذا مقياس للحسابات القومية على مستوى الاقتصاد، وليس صافي راتب المقترضين وحدهم في عينة مكاتب الائتمان. [تعريف BEA للدخل الشخصي المتاح]({source:beaDisposablePersonalIncome}) و[منهج الاحتياطي الفيدرالي]({source:fedHouseholdDebtServiceRatioMethodology}) يوضحان المقام.
قد يشمل مكوّن الرهن العقاري ضرائب العقار والتأمين على مالك المنزل وتأمين الرهن عندما يجمعها مقدم الخدمة في حساب ضمان ضمن الدفعة المجدولة ويسجلها معها. وهذه سمة من سمات طريقة البيانات الحالية. لذلك لا يقيس هذا المكوّن بالضبط مفهوم الدفعة نفسه الذي استهدفه التقدير القديم، الذي ركز على أصل القرض والفائدة. {source:fedHouseholdDebtServiceMethodologyNote}
مثال افتراضي يوضح معنى النسبة
لنفترض أن مجموع المدفوعات المطلوبة التي يغطيها المقياس في ربع سنة يبلغ 18 مليار دولار، وأن الدخل الشخصي المتاح في الولايات المتحدة يبلغ 450 مليار دولار. تكون نسبة DSR التوضيحية:
18 مليار دولار ÷ 450 مليار دولار = 0.04 = 4%
يعني هذا الحساب أن مدفوعات الدين المجدولة المشمولة تساوي 4% من إجمالي DPI لذلك الربع، وفق الافتراضات المذكورة. ولا يعني أن كل أسرة تنفق 4% من دخلها على الدين. قد لا يكون على أسرة أي دين مسجل، وقد تدفع أسرة أخرى قسط رهن كبيرًا، وتقع أسر كثيرة بين الحالتين. تحافظ نسبة الإجماليين على مقياس الاقتصاد كله، لكنها لا تصف توزيع العبء بين العائلات.
يمكن قراءة المكوّنين بالطريقة نفسها. إذا بلغت مدفوعات الرهن العقاري الافتراضية 12 مليار دولار ومدفوعات ديون المستهلك 6 مليارات، فإن نسبتيهما إلى المقام نفسه، 450 مليار دولار، تقاربان 2.67% و1.33%. وتساويان معًا 4% قبل التقريب. الأرقام مختلقة لشرح الحساب، وليست قراءة منشورة للاحتياطي الفيدرالي. تنشر السلسلة ربع سنويًا ومعدّلة موسميًا؛ وعند استخدام بيانات فعلية، اعتمد وحداتها وملاحظاتها المنشورة. {source:fedHouseholdDebtServiceRatioMethodology}
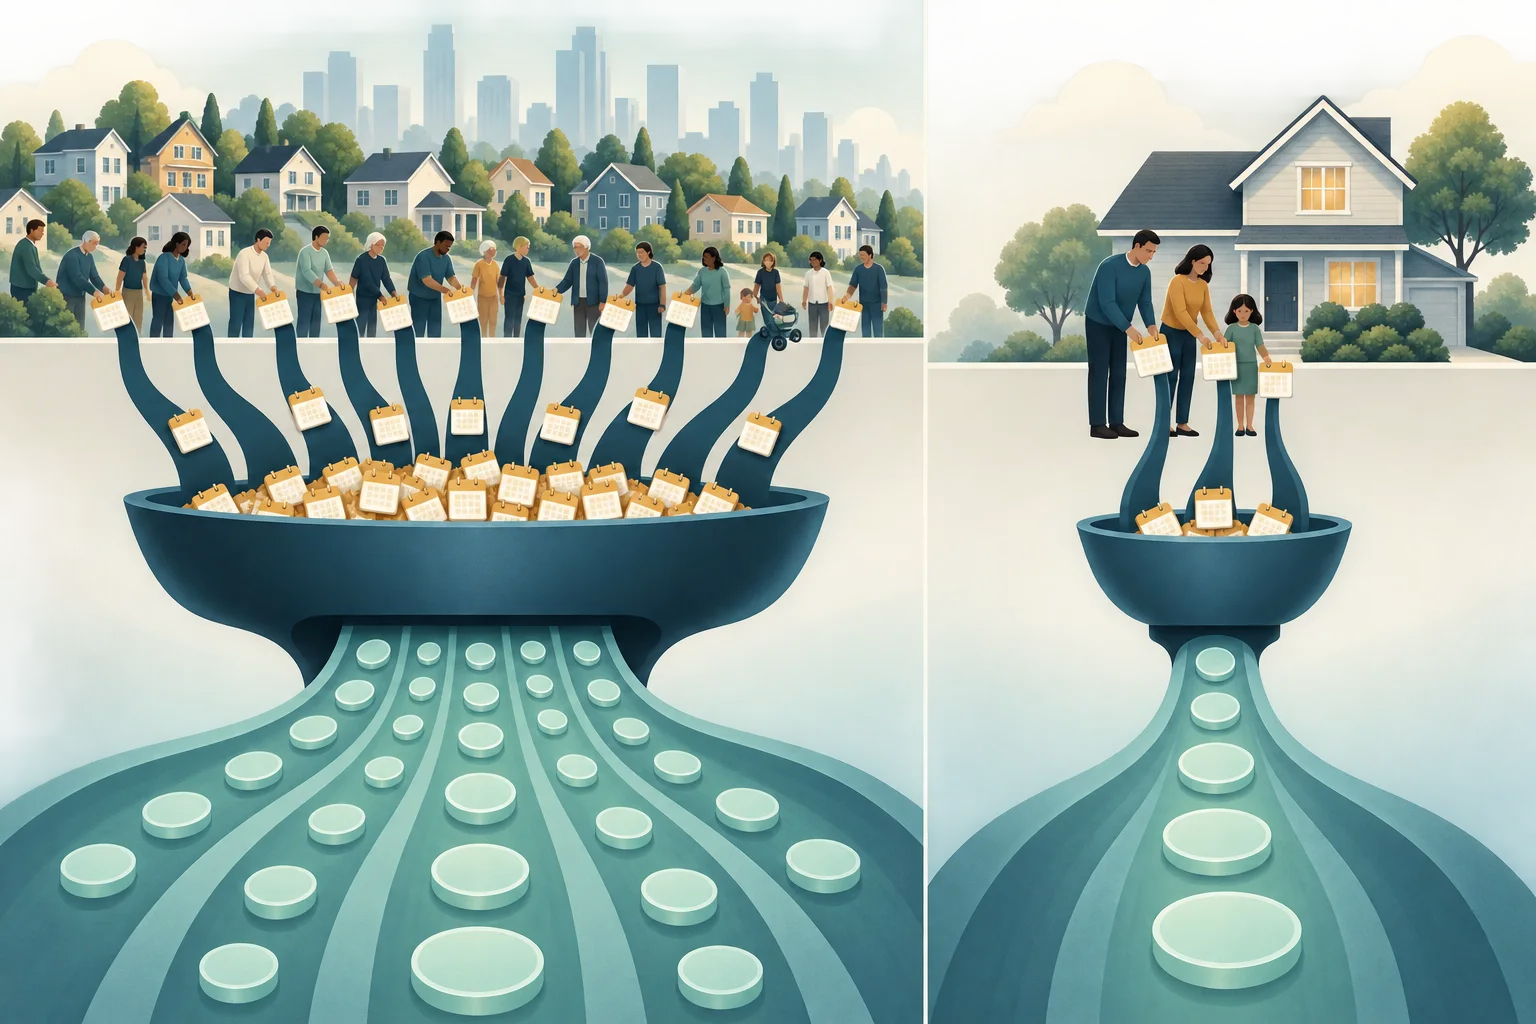
نسبة DTI للمقترض تجيب عن سؤال مختلف
عادةً ما تُحسب نسبة الدين إلى الدخل لمقترض فرد أو لطلب قرض. ويعرّف مكتب حماية المستهلك المالي الأمريكي (CFPB) هذه النسبة بأنها مدفوعات الدين الشهرية مقسومة على الدخل الشهري الإجمالي. يستخدمها المقرضون كأحد العوامل لتقييم قدرة المقترض على إدارة الدفعات المقترحة، وقد تختلف الحدود حسب المقرض ونوع القرض. [شرح CFPB لنسبة الدين إلى الدخل]({source:cfpbDebtToIncomeRatio})
نسبة DTI للمقترض = مدفوعات ذلك المقترض الشهرية للديون ÷ دخله الشهري الإجمالي
لنفترض مثلًا أن على طالب القرض مدفوعات ديون شهرية قدرها 2,000 دولار، وأن دخله الشهري الإجمالي 6,000 دولار. تكون نسبة DTI نحو 33.3%. يشير كل من البسط والمقام إلى الشخص نفسه والشهر نفسه. وقد يطبق المقرض قواعده الخاصة لتحديد الديون وتكاليف السكن المقترحة التي تدخل الحساب؛ لذلك ينبغي اتباع تعليماته للطلب المحدد. هذا مثال حسابي، وليس توصية بالاقتراض أو حدًا عامًا للموافقة.
تختلف DSR لدى الاحتياطي الفيدرالي عن DTI بعدة طرق:
- بسط DSR تقدير للمدفوعات المطلوبة على مستوى السكان الأمريكيين الذين تمثلهم البيانات، لا التزامات مقدم طلب واحد.
- مقامها هو الدخل الشخصي المتاح الكلي بعد الضرائب الشخصية الجارية، لا الدخل الإجمالي الشهري لمقترض بعينه.
- هي إحصائية كلية ربع سنوية، في حين تحسب DTI غالبًا من أرقام شهرية عند دراسة طلب القرض.
- تتبع عبء المدفوعات على المستوى الوطني، ولا تحدد ما إذا كان مقرض سيوافق على مقترض بعينه.
لا ينبغي للمحلل أن يقارن DSR كلية قدرها 4% بنسبة DTI لمقترض تبلغ 33.3% كما لو أن المقترض يقارن بمتوسط وطني على المقياس نفسه. اختلاف النطاق والمقام مقصود، لأن كل مقياس صُمم لسؤال مختلف.
تغيير منهج 2024 أحدث انقطاعًا في السلسلة
بدءًا من إصدار الربع الثاني من 2024، انتقل الاحتياطي الفيدرالي إلى منهج DSR المستند إلى بيانات مكاتب الائتمان. في المنهج الأقدم، قدّر المجلس المدفوعات اعتمادًا على أرصدة الديون ومتوسط أسعار الفائدة وافتراضات آجال الاستحقاق عبر مصادر بيانات متعددة. أما المنهج الحالي فيستخدم سجلات المدفوعات المجدولة من عينة مكاتب الائتمان. كما يشمل بعض بنود الضمان العقاري إذا أُدرجت في دفعة مسجلة. [منهج DSR الحالي]({source:fedHouseholdDebtServiceRatioMethodology}) و[المذكرة المنهجية]({source:fedHouseholdDebtServiceMethodologyNote}) يشرحان التغيير.
تبدأ سلسلة المنهج الحالي في 2005، وهو أول عام تتوافر فيه بيانات الائتمان المطلوبة عن أنواع الحسابات. وتمتد سلسلة المنهج السابق من 1980 إلى 2024، ولا تزال متاحة في الأرشيف لكنها لم تعد تُحدّث. وقد تروي السلسلتان قصة عامة متشابهة مع اختلاف في المستوى أو الحركة، لأنهما تقدّران المدفوعات بطرائق مختلفة وتغطيان مفهومي دفع مختلفين قليلًا. يساعد التداخل بينهما على فهم الانتقال، لكنه لا يبرر وصلهما في سلسلة واحدة بلا فاصل. [منهج DSR]({source:fedHouseholdDebtServiceRatioMethodology}) و[إشعار وقف نسبة الالتزامات المالية]({source:fedFinancialObligationsRatioDiscontinuation}) يوضحان تاريخ السلاسل.
عند رسم تاريخ طويل، اذكر المنهج المستخدم لكل قراءة. وإذا كانت المقارنة تعبر الربع الثاني من 2024، فأظهر الانتقال بوضوح أو اعرض السلسلتين منفصلتين. قد يعكس التغير الظاهر في رسم يبدأ من 1980 ثم ينتقل بصمت إلى المنهج الجديد في 2005 أو 2024 فرقًا في القياس، لا تغيرًا في سلوك الأسر وحده. تحقّق من التاريخ والوحدات والتعديل الموسمي وملاحظات المنهجية المرفقة بنسخة البيانات التي نزّلتها.
DSR أضيق من جميع التزامات الأسرة
تغطي DSR مدفوعات ديون محددة، وليست ميزانية الأسرة كاملة. فالنفقات المنتظمة مثل الإيجار والمرافق والبقالة ورعاية الأطفال والنفقات الطبية ليست كلها مدفوعات خدمة دين في البسط. وقد تُدرج بعض ضرائب العقار أو التأمين المرتبط بالرهن إذا جُمعت عبر حساب ضمان ضمن دفعة الرهن المسجلة، لكن ذلك لا يحوّل السلسلة إلى مقياس كامل لتكاليف السكن أو المعيشة. {source:fedHouseholdDebtServiceMethodologyNote}
قد يصادف القارئ نسبة الالتزامات المالية (FOR) لدى الاحتياطي الفيدرالي، وهي سلسلة منفصلة أوسع كانت تعدّل DSR بإضافة التزامات متكررة أخرى. أوقف المجلس نشر FOR بعد الربع الثالث من 2023 لعدم توافر بيانات عالية الجودة عن تأمين مالكي المنازل وضرائب العقار. وقد توفر FOR التاريخية سياقًا، لكنها ليست بديلًا محدّثًا حاليًا لـ DSR. [إشعار الاحتياطي الفيدرالي بوقف FOR]({source:fedFinancialObligationsRatioDiscontinuation})
لهذا أيضًا لا يعني انخفاض DSR تلقائيًا أن لدى كل أسرة مالًا أكثر للإنفاق الاختياري. فالبسط والمقام الإجماليان لا يعكسان الفروق في الإيجار والادخار والضرائب التي لا تدخل تعريف الضرائب الشخصية الجارية في DPI والنفقات الأسرية الأخرى. كما أنهما لا يحددان الأسر التي تتحمل الالتزامات.
ما الذي يمكن أن يخبرك به تغير DSR وما الذي لا يخبرك به؟
تعني زيادة DSR أن المدفوعات المطلوبة المقدّرة ارتفعت مقارنة بإجمالي DPI. وقد ترتفع النسبة لأن المدفوعات المجدولة زادت، أو لأن الدخل المتاح الكلي انخفض، أو بسبب الأمرين معًا. وقد يعكس انخفاضها تراجع المدفوعات المطلوبة أو نمو الدخل الكلي أو كليهما. ولتفسير الحركة، افحص مكوّن الرهن ومكوّن ائتمان المستهلك، وقارن البسط والمقام بدل نسبة التغير إلى أسعار الفائدة وحدها.
تفيد النسبة في وصف عبء المدفوعات الواسع وتغيره مع الوقت. لكنها لا تكشف DTI للأسرة الوسيطة، أو حصة المقترضين المتأخرين عن السداد، أو من يقترب من التعثر، أو ما إذا كان قرض جديد ميسورًا لشخص بعينه، أو ما إذا كانت الأسر تشعر بالأمان المالي. تتطلب هذه الأسئلة توزيعات على مستوى المقترضين وبيانات التأخر في السداد أو الأرصدة ومعلومات عن النفقات والأصول. وتشمل الطريقة المدفوعات المجدولة للحسابات المتأخرة والمنتظمة، لذلك لا ينبغي اعتبارها مقياسًا للسداد الناجح. {source:fedHouseholdDebtServiceMethodologyNote}
قد تسير العلاقة بين الدين والاقتصاد في الاتجاهين. فالاقتراض الإضافي يمكن أن يزيد المدفوعات المجدولة مستقبلًا، ونمو الدخل قد يجعل تدفق دفعات معينًا أصغر نسبة إلى DPI، كما قد تغير شروط القروض أو مزيج الاقتراض حجم المدفوعات من دون تغير مماثل في إجمالي الدين. هذه قنوات محتملة، ولا يمكن استنتاج أي منها كسبب من DSR وحدها. استخدم النسبة لوصف علاقة المدفوعات بالدخل، ثم ارجع إلى بيانات إضافية قبل تقديم ادعاء سببي.
وقد تصل تغيّرات أسعار الفائدة إلى المدفوعات المجدولة في أوقات مختلفة. فقد تبقى دفعة القرض ذي السعر الثابت كما هي إلى أن يُعاد تمويله أو يتغير عقده، بينما قد يؤثر قرض جديد أو إعادة ضبط سعر متغير في المدفوعات خلال وقت أقرب. لذلك لا يكشف تغير سعر السياسة وحده أي مكوّن من DSR سيتغير أو متى. قارن بيانات الرهن والائتمان الاستهلاكي ببيانات أسعار القروض والائتمان والدخل قبل أن تنسب الحركة إلى السياسة النقدية.
كيف تقرأ قراءة منشورة لنسبة DSR
ابدأ بتاريخ الإصدار والربع. تعرض صفحة DSR لدى الاحتياطي الفيدرالي السلسلة الحالية ومكوّني الرهن العقاري والائتمان الاستهلاكي ووصف المنهجية. تأكد من أن القراءة تستخدم منهج مكاتب الائتمان، ولاحظ ما إذا كان الرسم يضم أيضًا السلسلة القديمة المؤرشفة. وإذا أورد مقال أو رسم قيمة واحدة، فاحتفظ بنسخة البيانات المستخدمة لأن التقديرات الإحصائية قد تُراجع. {source:fedHouseholdDebtServiceRatioMethodology}
بعد ذلك، حدد السؤال الذي تحاول الإجابة عنه. إذا كنت تسأل عن عبء المدفوعات المجدولة على المستوى الوطني، فـ DSR مناسبة. أما إذا كنت تسأل عن دين مقدم طلب القرض نسبة إلى دخله، فاحسب DTI لذلك المقترض وفق تعريفات المقرض. وإذا كان السؤال عن رصيد الاقتراض القائم مقارنة بالاقتصاد، فاستخدم مقياسًا لمخزون الدين مثل نسبة الدين إلى الناتج المحلي الإجمالي. أما مقام الدخل في DSR، فهو الدخل الشخصي المتاح كما يعرّفه BEA للحسابات القومية؛ راجع [تعريف BEA للدخل الشخصي المتاح]({source:beaDisposablePersonalIncome}).
الاسمان متقاربان، لكن التفسير غير قابل للاستبدال: تصف DSR المدفوعات المطلوبة الإجمالية مقارنة بالدخل الشخصي المتاح الإجمالي بعد الضرائب، بينما تصف DTI مدفوعات دين مقترض واحد الشهرية مقارنة بدخله الإجمالي. اذكر السكان والمقام والفترة والمنهج كلما أوردت أيًا من الرقمين.
أسئلة شائعة
Q1هل تعني DSR المنخفضة أن ضغط الديون على الأسرة النموذجية محدود؟
ليس بالضرورة. فـ DSR نسبة إجماليات وطنية ولا توضح كيف تتوزع المدفوعات بين الأسر. قد تواجه بعض العائلات عبئًا ثقيلًا حتى عندما تكون النسبة الكلية منخفضة.
Q2هل يمكن مقارنة DSR الحالية لدى الاحتياطي الفيدرالي مباشرةً بالسلسلة القديمة؟
ينبغي الحذر. تستخدم الطريقة الحالية المدفوعات المجدولة المسجلة في بيانات مكاتب الائتمان وتبدأ في 2005؛ أما الطريقة القديمة فقدّرت المدفوعات من الأرصدة وأسعار الفائدة والآجال، وهي الآن مؤرشفة. وضّح تغيير المنهج عند المقارنة عبره.
Q3هل تشمل DSR الإيجار وكل فواتير الأسرة؟
لا. يغطي بسطها مدفوعات ديون محددة. وكانت نسبة الالتزامات المالية الأوسع سلسلة تاريخية منفصلة لم تعد تُحدّث؛ كما أن تكاليف المعيشة العادية ليست كلها ضمن DSR.
Q4هل يمكنني استخدام DSR لدى الاحتياطي الفيدرالي لمعرفة أهليتي للرهن العقاري؟
لا. يقيّم المقرض الطلب باستخدام قواعده ومعلومات المقترض على مستواه الفردي. DSR إحصائية كلية وطنية، وليست اختبارًا للقدرة الشخصية على تحمل النفقات أو حدًا للموافقة على القرض.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما مقام نسبة DSR للأسر لدى الاحتياطي الفيدرالي؟
اختر إجابة لرؤية الشرح
معجم الخيارات
إجراء تُسند فيه مسؤولية تنفيذ عقد الخيار إلى البائع بعد إشعار ممارسة، وقد ينشئ التزاماً بتسليم الأسهم أو شرائها.
اقرأ الدليل المتعمقفارق العرض والطلبالفرق بين أعلى سعر عرض وأدنى سعر طلب لعقد ما. وهو تكلفة ضمنية للدخول إلى المركز والخروج منه، وقد يتسع عندما تكون السيولة أقل.
اقرأ الدليل المتعمق