

مخاطر تسوية العملات: ما الذي تحميه آلية الدفع مقابل الدفع؟
ميّز بين مخاطر أصل المبلغ وتكلفة الاستبدال والسيولة، وافهم اختلاف PvP عن المقاصة ولماذا لا يضمن السداد في الموعد.
في هذا الدليلتثبيت سعر الصرف لا يعني اكتمال المبادلة
ملخص موجز
تنشأ مخاطر تسوية العملات عندما يتعذر إلغاء دفع العملة المباعة بيقين، بينما لم تُستلم العملة المشتراة نهائيًا بعد. تربط آلية الدفع مقابل الدفع (PvP) بين التحويل النهائي لكلتا العملتين. وهي تعالج مخاطر أصل المبلغ في تعليمات التسوية المشمولة، لكنها لا تضمن إتمام التسوية في الموعد ولا تزيل سائر المخاطر المالية.
تثبيت سعر الصرف لا يعني اكتمال المبادلة
لنفترض أن شركة اتفقت على شراء مليون يورو بسعر 1.10 دولار لكل يورو في تاريخ قيمة محدد. عليها أن تدفع 1.1 مليون دولار وأن تستلم مليون يورو. أصبح السعر معلومًا، لكن تسليم العملتين لا يزال مطلوبًا. يؤكد إشعار الصفقة شروط الاتفاق، ولا يثبت أن الدفعتين وصلتا إلى مرحلة التسوية النهائية.
يميّز تحليل بنك التسويات الدولية لمخاطر التسوية بين طرق تسوية المعاملات التي تتضمن تسليم العملات. والسؤال هو ما إذا كان الدفع الصادر قد يصبح نهائيًا بمعزل عن الدفع الوارد. إرسال رسالتَي الدفع في الوقت نفسه لا يحسم المسألة؛ فقد تمران عبر نظامين مختلفين في ساعات العمل والقواعد القانونية.
يمكن للعقد الآجل تثبيت السعر، مع بقاء واجب تسليم العملتين عند الاستحقاق. يشرح دليل نقاط الصرف الآجلة سعر المبادلة المستقبلية، أما مخاطر التسوية فتتعلق بوصول العملة فعلًا. وقد تحتاج الشركة إلى تثبيت السعر وإلى توافر اليورو قبل موعد سداد المورد معًا.
مخاطر أصل المبلغ وتكلفة الاستبدال والسيولة مفاهيم مختلفة
الأرقام التالية افتراضية، ولا تشمل الرسوم أو الفائدة، وتفترض في البداية صفقة واحدة غير مقاصة. إذا دفعت الشركة 1.1 مليون دولار على نحو لا يمكن التراجع عنه ولم تتلق اليورو، يصبح أصل المبلغ المدفوع معرضًا للخطر. المسألة أكبر من فارق السعر أو حركة صغيرة في سعر الصرف. وقد يؤدي استرداد جزء من المبلغ لاحقًا خلال إجراءات الإفلاس إلى تقليل الخسارة النهائية؛ فالمبلغ المعرض للخطر ليس توقعًا لقيمة الخسارة النهائية.
في سيناريو آخر، يتعثر الطرف المقابل قبل دفع أي من العملتين، وتستطيع الشركة إلغاء تعليماتها بيقين. لكنها لا تزال تحتاج إلى مليون يورو. فإذا أصبح السعر 1.12 دولار لليورو، تتطلب عملية الشراء البديلة 1,000,000 × 1.12 = 1,120,000 دولار، أي 20,000 دولار فوق السعر الأصلي البالغ 1,100,000 دولار. هذا مثال مبسط لتكلفة استبدال الصفقة، وليس خسارة لأصل قدره 1.1 مليون دولار.
السيناريوهان افتراضان بديلان، فلا تُجمع المبالغ تلقائيًا. وتفصل إرشادات لجنة بازل بين مخاطر أصل المبلغ وتكلفة الاستبدال والسيولة. وحتى دون خسارة أصل المبلغ، قد تحتاج الشركة إلى اليورو قبل اكتمال الصفقة البديلة. وتعتمد تكلفة التمويل العاجل على الائتمان المتاح والتوقيت وظروف السوق.
قد تبدأ فترة التعرض قبل ظهور الخصم في الحساب
في التسوية التي لا تستخدم PvP، حدد آخر وقت يمكن فيه إلغاء الدفع الصادر من جانب واحد وبشكل مؤكد. يبدأ التعرض لأصل المبلغ عند انتهاء هذه القدرة ويستمر حتى استلام العملة المشتراة نهائيًا. كما تؤكد إرشادات BCBS أهمية المطابقة: انقضاء موعد الوصول المتوقع لا يثبت وصول الأموال.
لنتصور جدولًا افتراضيًا في منطقة زمنية واحدة: ينتهي ضمان الإلغاء عند 09:00، ويظهر الخصم عند 10:00، ويصبح استلام العملة المقابلة نهائيًا عند 15:00، ثم تؤكد المطابقة الاستلام عند 15:30. يمتد التعرض الاقتصادي لأصل المبلغ ست ساعات، من 09:00 إلى 15:00. والبدء من وقت الخصم الظاهر يُسقط الساعة الأولى. كما ينبغي للرقابة التشغيلية معالجة عدم اليقين حتى تأكيد الاستلام عند 15:30.
هذه ليست مواعيد CLS ولا قواعد مصرفية عامة. لا يكفي تاريخ القيمة لتحديد فترة التعرض. فقد تغيّرها عطلات العمل في العملتين وساعات أنظمة الدفع وترتيبات البنوك المراسلة وقواعد الإلغاء. ويستلزم عدم مطابقة دفعة متوقعة التحقيق، لكنه لا يثبت وحده وقوع خسارة دائمة.
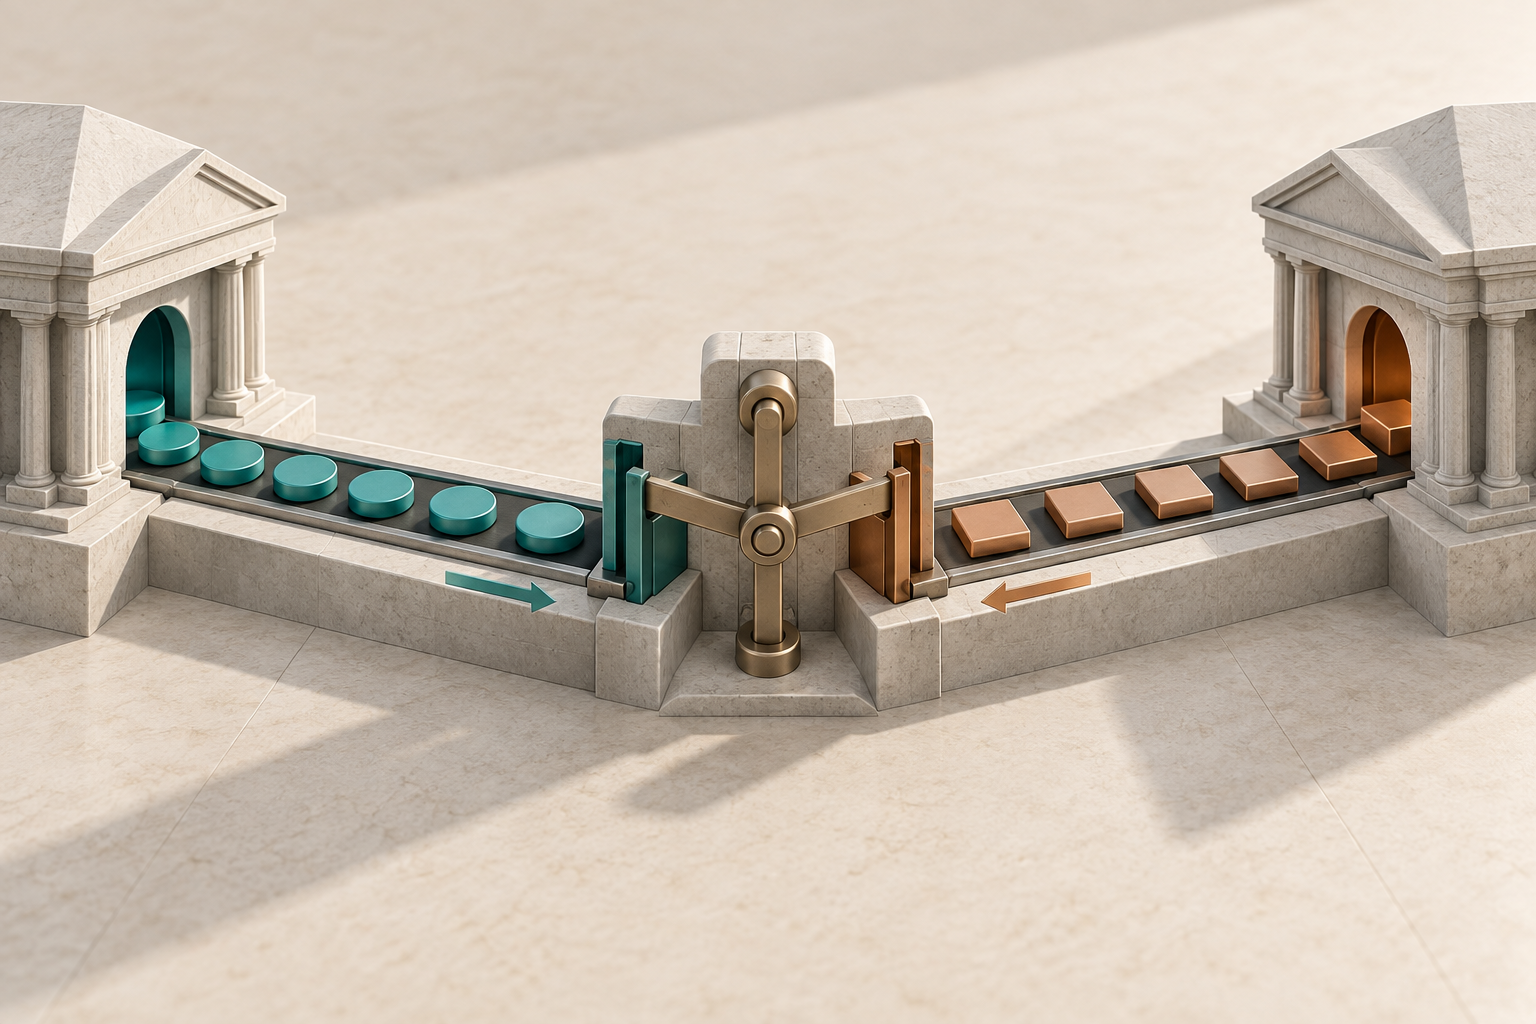
تجعل PvP التحويلين النهائيين مشروطين أحدهما بالآخر
في PvP لا يحدث التحويل النهائي لإحدى العملتين إلا إذا حدث التحويل النهائي للعملة الأخرى أيضًا. وهذا أقوى من مجرد التعهد بالدفع أو ظهور تعليمتي دفع على الشاشة. المهم هو ارتباط نهائية التسويتين، لا تطابق التوقيت الظاهر في شاشتين.
في مبادلة EUR/USD المشمولة، لا ينبغي تسوية أي من العملتين نهائيًا بصورة مستقلة عن الأخرى. وإذا لم تتحقق الشروط اللازمة فقد لا تكتمل المبادلة. وقد تتجنب الشركة تسليم أصل المبلغ من جانب واحد، لكنها تظل بلا اليورو الذي تحتاجه لسداد المورد في موعده.
يناقش تقرير لجنة المدفوعات والبنى التحتية للأسواق (CPMI) عن توسيع استخدام PvP الفوائد والعوائق. والرسم الذي يبين بوابتين مترابطتين توضيح مفاهيمي للتبادل المشروط، لا تصوير لحسابات نظام فعلي أو إجراءاته عند التعثر أو جدوله الزمني. وينبغي تقييم التمويل المسبق والمطالبات على مزود الخدمة منفصلين عن الحماية التي تقدمها تعليمات تسوية العملات.
كما تختلف PvP عن المقاصة المركزية. فالطرف المقابل المركزي (CCP) يتوسط أطراف الصفقة ويتحمل التزامات وفق قواعده، بينما تصف PvP الارتباط بين تحويلات العملات. وقد يجمع ترتيب ما بين وظائف مختلفة، لكن وصفه بأنه PvP لا يعني وحده أن CCP يضمن الصفقة.
تقلل المقاصة المبالغ، بينما تربط PvP العملات
لنفترض وجود التزامات مؤهلة بين الأطراف نفسها، وبالعملة والتاريخ نفسيهما: على الطرف A دفع 1.1 مليون دولار للطرف B، وعلى الطرف B دفع 0.9 مليون دولار للطرف A. وإذا سمحت اتفاقية نافذة قانونيًا بمقاصة التزامات الدفع، يبقى على A دفع 1.1 مليون − 0.9 مليون = 0.2 مليون دولار إلى B.
هذا المبلغ المتبقي التزام دفع، وليس ربحًا أو توفيرًا في خسائر التداول. ولا يثبت أن دفع اليورو مشروط بدفع الدولار. ويمكن للمقاصة أن تقلل أصل المبلغ المنقول، أما PvP فتربط التسوية النهائية بين العملتين. ولا يجوز طرح اليورو من الدولار كما لو كانا وحدة واحدة.
لا ينشئ جدول داخلي للمحاسبة مقاصة نافذة قانونيًا من تلقاء نفسه. فقد تتزامن حاجة تمويل صافية مع تعليمات تسوية بالقيمة الإجمالية. وتختلف مقاصة الإنهاء بعد التعثر عن مقاصة الالتزامات قبل الدفع وعن حساب التمويل التشغيلي. ويتوقف الأثر على الاتفاقيات والقانون الواجب التطبيق.
لدى CLS شروط للأهلية والوصول
تصف CLS خدمة CLSSettlement بأنها خدمة PvP تستخدم المقاصة متعددة الأطراف. ويذكر وصفها العام، الذي جرت مراجعته في 26 سبتمبر 2026، 18 عملة مؤهلة. وهذا هو نطاق الخدمة المعلن وقت المراجعة، وليس ادعاءً بأن كل صفقة بهذه العملات تمر بها تلقائيًا.
يجب أن تكون المعاملة المحددة مؤهلة وأن تكون تعليماتها صحيحة. وعلى الشركة التي تستخدم الخدمة عبر بنك أن تميز بين مشاركة البنك ومسار معاملتها هي: ما التعليمات المشمولة؟ وكيف تُبلّغ حالة التسوية؟ وما التمويل الذي يظل مطلوبًا؟ وماذا يحدث للتعليمات التي يتعذر تمريرها في المسار المخطط؟
حماية أصل المبلغ ليست ضمانًا للودائع ولا حماية من كل إخفاق لمزود الخدمة، كما أنها لا تثبت حماية رصيد لدى وسيط تجزئة. يتناول هذا المقال مدفوعات العملات التي تتطلب التسليم. أما عقود NDF وعقود الفروقات المسوّاة نقدًا والعقود الآجلة المتداولة في البورصة فلها ترتيبات دفع ومقاصة مختلفة. ويوفر دليل العقود الآجلة مقابل الفوركس سياقًا من دون مساواة هذه الآليات.
ما المخاطر التي تبقى بعد ذلك؟
لا يثبت ربط التسوية سعر الصرف لصفقة بديلة. فقد تصبح العملة أغلى، وقد يستلزم تأخر الدفعة تمويلًا مؤقتًا. كما يمكن للأخطاء في التعليمات وانقطاع الأنظمة والنزاعات القانونية أن تعطل العمليات.
إذا كان المورد يحتاج اليورو ظهرًا ولم تكتمل المبادلة إلا بعد ذلك، فقد تفوّت الشركة موعدًا تجاريًا حتى دون خسارة أصل المبلغ. ويجب أن تكون العملة المناسبة متاحة في المكان والوقت المناسبين. وامتلاك الدولارات لا يجعل اليورو متاحًا للاستخدام تلقائيًا في ذلك الوقت.
وعلى العكس، فإن تغير سعر الصرف وحده لا يعني فشل التسوية. فإذا وصل الدفعان المتعاقد عليهما نهائيًا، فقد تمت تسوية الصفقة بنجاح حتى إن بدا سعر السوق اللاحق أفضل. ينبغي تسجيل مخاطر السعر وتنفيذ الدفع والمواعيد التجارية كلًّا على حدة.
ما المعلومات التي ينبغي أن تطلبها إدارة الخزانة؟
سجّل لكل صفقة العملتين والمبلغ والطرف المقابل القانوني وتاريخ القيمة والوجهة المحددة للدفع. ثم حدد مهلة إلغاء الدفع وموعد الاستلام النهائي المتوقع والدليل على الاستلام، مع تدوين المنطقة الزمنية لكل موعد. فمسار الصفقة المحددة أكثر فائدة من عبارة تسويقية عامة للبنك.
عند استخدام PvP، تحقق من الأهلية ومطابقة التعليمات ومواعيد التمويل والتعامل مع الاستثناءات. وعند استخدام المقاصة، حدد الالتزامات المشمولة وما إذا كانت تغير الدين القانوني أم تقلل حاجة التمويل فقط. أعد إجراءات للتحقيق في عدم وصول الدفعات وشراء العملة البديلة وتدبير تمويل مؤقت. هذه أسئلة لفهم الخدمة وليست قائمة قانونية موحدة لكل ولاية قضائية.
ينبغي أن تكون النتيجة واضحة بشأن تحويلات أصل المبلغ التي ترتبط ببعضها، وموعد إمكان استخدام العملة المشتراة، والمخاطر المتبقية خارج هذا الارتباط. ولا يكفي لذلك سعر جذاب أو سعر آجل ثابت أو صافي تمويل صغير.
أسئلة شائعة
Q1هل يلغي العقد الآجل مخاطر التسوية؟
يمكنه تثبيت السعر، لكن العقد الآجل القابل للتسليم يبقي التزامات الدفع. وتتوقف حماية التحويلات على ترتيبات التسوية.
Q2هل تزيل PvP كل المخاطر؟
لا. تعالج مخاطر أصل المبلغ للتعليمات المشمولة، فيما تبقى مسائل التأخير والاستبدال والسيولة والتشغيل والقانون منفصلة.
Q3هل يسوّي بنك عضو في CLS كل معاملاتي عبر CLS؟
لا تكفي عضوية البنك وحدها. فتحدد الأهلية والتعليمات وشروط الخدمة وترتيبات البنك مسار كل معاملة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
متى يبدأ التعرض لأصل المبلغ دون PvP؟
اختر إجابة لرؤية الشرح