

加密货币交易所的储备证明:Merkle 树、负债与局限
了解加密货币交易所的储备证明报告可以核实什么、Merkle 包含证明如何运作,以及为什么某一时点的快照本身不能证明偿付能力或未来提款能力。
本指南内容加密货币交易所的储备证明显示什么
简短摘要
加密货币交易所的储备证明报告可以提供证据,说明指定快照时点的部分资产和账户余额情况。Merkle 证明可以显示某条特定余额记录已被纳入一组已承诺的数据集。但这两点本身都不能证明该数据集包含全部义务、资产未受限制,或平台日后能处理每一笔提款。
加密货币交易所的储备证明显示什么
储备证明通常简称 PoR,是对一类程序的统称。这些程序试图以某种组合方式证明两件事:某个组织控制着部分数字资产地址;客户余额被纳入一组余额数据。报告可能会将这些资产与其覆盖范围内的客户债权进行比较。这个名称并不代表存在统一的通用方法、会计准则、资产范围、负债定义或审查周期。
因此,与其看标题上的比率,不如先问:究竟统计了什么、对应哪个法律实体、时间点是什么、采用了什么程序?交易所可能公布钱包余额,第三方可能检查一份时点快照,用户也可能验证自己在 Merkle 树中的账户叶节点。这些是彼此相关的证据,但回答的是不同问题。
PCAOB 投资者权益倡导办公室的咨询意见提醒读者,储备证明报告存在重要局限。该意见反映该办公室工作人员的观点,不一定代表 PCAOB 董事会或 PCAOB 其他工作人员的观点;它也不是 PCAOB 董事会的规则、政策或声明。意见指出,这类程序不是按照 PCAOB 准则执行的审计,也可能没有涉及负债、客户权利、借入资产、内部控制,或快照之后发生的情况。应把这项警告理解为证据所能支持结论的边界,而不是说所有 PoR 流程都完全相同。
资产和负债必须按相互匹配的口径统计
覆盖率通常以报告所列资产金额除以所列客户负债金额计算。如果报告列出范围内资产为 1,020 BTC,纳入统计的客户余额为 1,000 BTC,那么简单比率就是 102%。只有先明确分子和分母,这项算术才有意义。两者是否都以 BTC 计价?是否在同一时间计量?资产数字是否只包括该实体能够控制的地址?余额数字是否涵盖该实体欠下的所有账户、产品和债权?
比率超过 100% 并不自动等于完整的资产负债表。报告可能只关注客户的加密货币余额,却不包括公司的其他债务、税款、运营开支、法律索赔或对贷款人的义务。即使这些项目不属于“部分客户余额是否由部分链上资产覆盖”这一狭窄问题,它们仍可能影响整体偿付能力。
估值方法也会改变比率的含义。如果报告把多种代币折算成美元,结果就取决于价格来源、时间戳,以及如何处理流动性稀薄或折价交易的资产。代币数量可以保持不变,美元价值却会变化。条件允许时,应先比较同一种资产的数量,再查看法币折算规则和所采用的时间点。不要把实时钱包余额和另一个区块或日期的负债快照当作同一时点的状态进行比较。
Merkle 包含证明验证什么
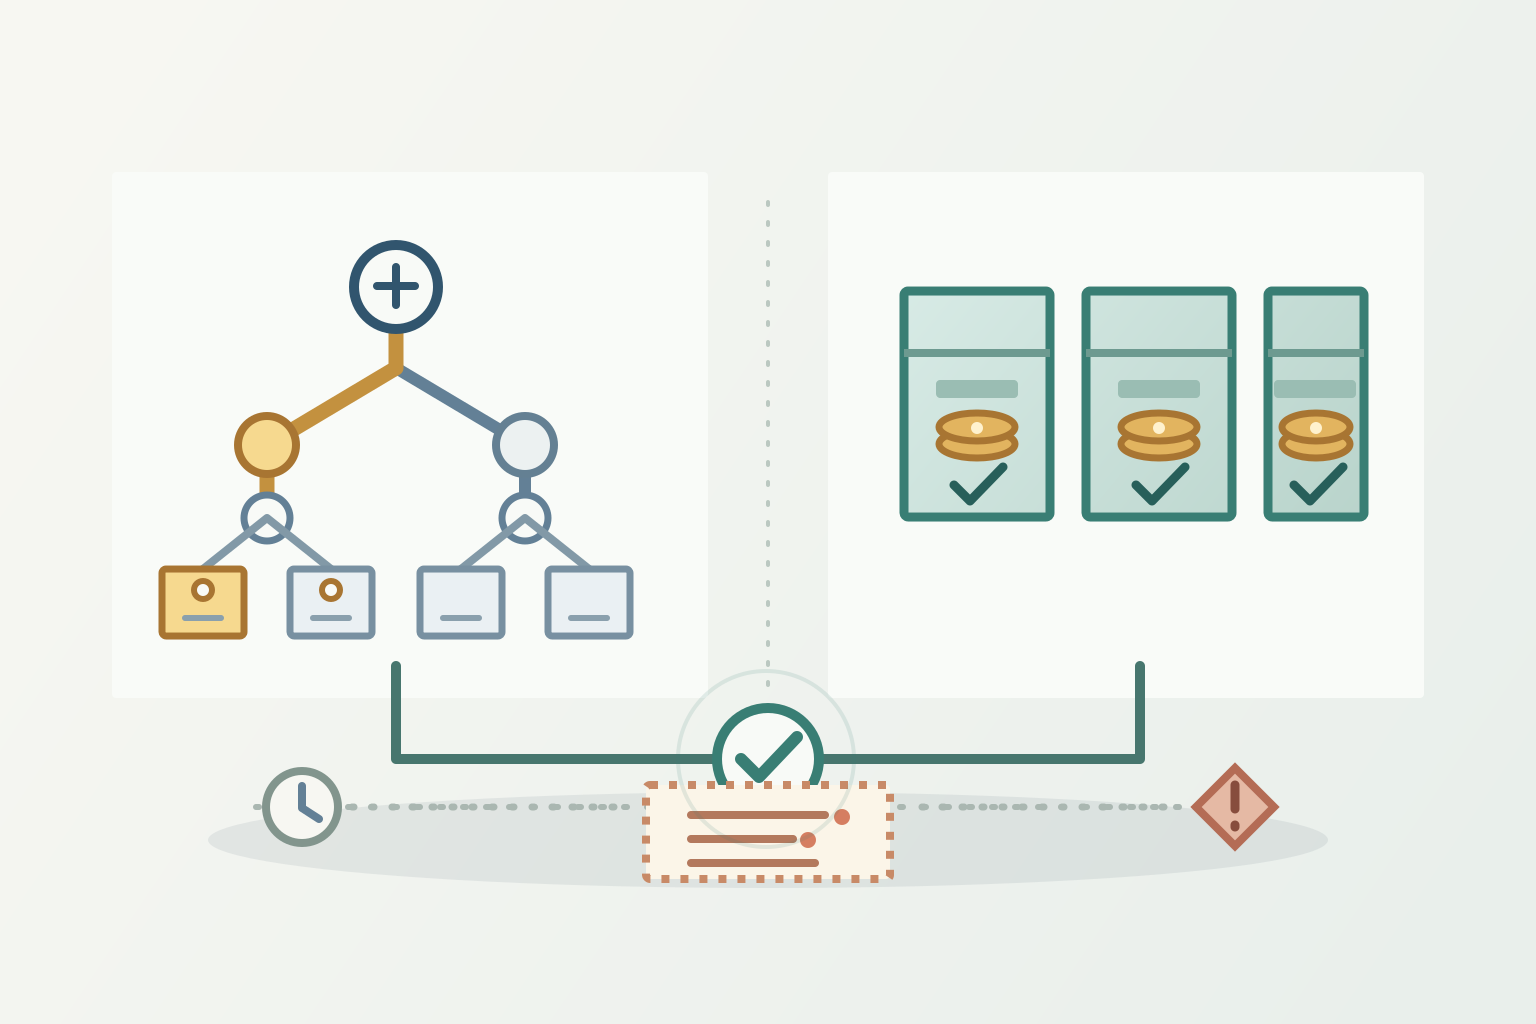
Merkle 树通过重复哈希将记录分组。在典型的账户余额方案中,记录会被转换成一个叶节点,代表账户标识符和一项或多项余额。相邻哈希合并成父节点哈希,再重复这一过程,直到得到一个概括已承诺数据集的根哈希。用户可以取得自己的叶节点以及通往根节点路径上的兄弟哈希,然后独立重新计算这条路径。
IETF RFC 9162为 Certificate Transparency 日志定义了包含证明:如果重建得到的树哈希与已发布的根哈希相同,该证明就能确认所提供的叶节点存在于这棵已承诺的树中。交易所使用各自的数据格式和证明系统,因此 RFC 是对这项密码学原理的一般说明,并非每家交易所 PoR 流程的技术规范。
例如,Binance 将 Merkle 树和 zk-SNARK 流程描述为两种方法,用户可以借此检查账户记录是否计入已报告的总额,同时限制其他账户数据的披露。Kraken 则介绍其 PoR 流程中的账户余额包含证明和地址控制证据。这些都是服务提供方自己的说明。一般性的核心局限相同:验证你的叶节点,只能证明它被纳入了已承诺根哈希的数据集;这并不能证明运营方一开始就掌握了完整、准确的客户义务清单。
地址控制不等于资产所有权或可用性
区块链浏览器可以显示某个地址在特定区块时持有多少资产。这项观察并不能说明谁有权为该地址签名。单独的签名或其他控制程序可以提供证据,表明某个组织能够使用密钥对消息签名。例如,Binance 的流程说明称其会核实储备钱包属于 Binance;Kraken 则称其会计师会检查余额公开可见地址的数字签名。
即使签名有效,也不能得出完整的法律或经济结论。它只能表明测试所针对的地址或消息由相应密钥控制。它本身无法证明这些资产依法属于交易所,而不是代他人持有;无法证明资产没有留置权、质押或其他权利负担;无法证明资产可以立即转移,或能用于满足某位客户的特定债权。快照中的钱包也可能持有借入资产。PCAOB 工作人员咨询意见特别指出,快照可能无法揭示为使储备看起来更大而进行的借款。
地址清单同样重要。交易所可能使用热钱包、冷钱包、托管机构、综合钱包,或供多个产品共用的地址。报告应说明如何识别纳入范围的地址,以及如何处理由其他托管机构持有的资产。如果地址被遗漏、由关联实体控制,或被重复计数,公布的分子就可能与被评估实体可用的资产情况不同。
账户范围会改变负债总额
不同服务提供方或报告日期的分母可能包括不同项目。现货余额只是其中一种可能类别。方法还可能根据保证金头寸、期货抵押品、质押、待处理转账、内部借款或未实现损益调整余额。客户页面显示的余额不一定等于报告负债树中使用的数量。
Kraken 当前的方法页面介绍了现货、质押、保证金和期货余额的单独处理方式,包括一些针对特定产品的调整。该页面还说明,账户是否纳入取决于快照时点的范围内资产,不包括之后发生的交易或范围外资产。这说明为什么范围标签很重要,但不是适用于其他平台的通用公式。
查看报告覆盖了哪些运营公司。一个集团可能包含多个法律实体、品牌、地区、子公司或托管机构。关于某家公司或某组钱包的报告,不会自动覆盖同一个应用中显示的所有产品。还要确认待提款、负账户余额、贷款、衍生品债权,以及关联方持有的客户资产是否纳入或相互抵销。答案会改变分母的含义。
因此,一份有用的报告记录不能只有页面角落里的日期。它应明确审查期间、快照时间和区块高度、覆盖的实体和产品、纳入的资产和账户余额、排除项、估值来源、净额结算规则,以及测试钱包控制权的方法。缺少这些细节时,“100% 足额覆盖”描述的范围可能比读者想象的狭窄得多。
分母改变时,报告比率也会改变
假设某份虚构报告列出 1,020 BTC 资产和 1,000 BTC 纳入统计的客户负债。显示比率为 1,020 ÷ 1,000 = 102%。现在假设数据集遗漏了 50 BTC 的客户债权。完整的客户负债总额就应为 1,050 BTC,覆盖率为 1,020 ÷ 1,050 = 97.14%。在考虑其他债务或估值变化之前,缺口为 30 BTC。
这个例子中的资产金额没有改变。结论之所以不同,是因为负债群体发生了变化。如果某位客户的叶节点已纳入,他的 Merkle 证明仍然可能正确;但它无法显示另一位客户被遗漏的债权是否未进入树中。因此,包含证明和完整性审查是两项独立检查。
第二个假设例子说明为什么借入资产必须与相应负债一起核算。假设某实体拥有价值 980,000 美元的自有、未受限制资产,并另外借入 200,000 美元,且这笔借款在快照时仍留在该实体的钱包中。可见钱包资产为 1,180,000 美元。如果客户债权总额为 1,000,000 美元,而报告遗漏了 200,000 美元的借款义务,公布的比较结果就是 118%。把贷款人的 200,000 美元债权也计入后,义务总额为 1,200,000 美元;1,180,000 美元除以 1,200,000 美元等于 98.33%,即短缺 20,000 美元。该例假设数值在同一时点按同类口径计量,并忽略其他资产、费用和法律细节。它说明单独的资产快照无法解决负债问题。
2026 年 1 月,Binance 宣布调整 PoR 的展示方式,称此前净账户余额范围遗漏了平台资产,导致储备比率被高估。这是关于 Binance 自身方法和更新的说明,并非所有交易所都采用了相同算法的证据。这也提醒读者,应仔细查看公开比率包含哪些内容,并核实不同报告之间的方法是否发生变化。
第三方报告不自动等于财务审计
平台营销或报告名称中可能出现“审计”一词,但业务约定的范围和适用标准仍然重要。PCAOB 工作人员咨询意见称,PoR 业务并非按照 PCAOB 审计准则执行,也不受 PCAOB 检查。意见还指出,服务提供方采用不同程序和标准;在一些业务中,管理层可能会选择双方约定的程序。
约定程序报告一般列出具体步骤的发现;它不一定会发表意见,说明程序组合是否充分、负债是否完整或公司财务状况是否稳定。有限保证业务也各有不同。阅读报告本身:谁聘请了服务方、要求服务方检查什么、检查了哪些证据、纳入了哪些资产与负债、发现了哪些例外,以及服务方实际得出了什么结论。
单独的财务报表审计可能覆盖更广的法律实体和更多负债,但它也有自己的报告日期、会计框架、重要性水平和范围。不要仅仅因为 PoR 报告列出一家会计师事务所的名称,就推断交易所接受过此类审计。反过来,PoR 的局限也不代表每一项储备声明都是假的;它表示证据只支持程序实际检验过的结论。
如何审阅已发布的储备证明
从报告日期和准确的实体开始。确认快照时间、相关区块高度、覆盖的代币合约和钱包地址、账户产品,以及通过托管机构持有的资产是否计入。如果平台公布储备比率,应查看公式和分母,而不是把百分比当作不言自明的评级。
接下来,把证据分成两栏。对于资产,询问什么证据能证明地址余额、地址控制、估值,以及没有借款、留置权、质押或重复计算。对于客户债权,询问账户快照如何生成、哪些余额相互抵销、负余额和未结算交易如何处理,以及相关账户和实体是否全部纳入。然后检查第三方工作的范围、标准、独立性、例外,以及报告结论的准确措辞。
如果提供了个人包含证明,应按照服务方说明的方法和正确报告日期,验证自己范围内的余额能否重建已发布的根哈希。妥善保管证明,因为账户标识符或余额记录可能敏感。检查成功只说明你收到的记录存在于已承诺的数据集中。它不能说明所有其他记录都齐全、资产不存在竞争性债权,或平台能在未来承压时处理提款。
最后,看看快照之间可能发生什么。某一时点的检查无法持续监控截止时点之后的借款、钱包转移、账户变更、治理决策或运营故障。阅读 PoR 时,也应查看提款条款、托管安排、法律实体披露和更全面的财务报表。若要了解托管方式与交易场所的区别,可参阅中心化与去中心化交易所永续合约指南。有关自持密钥和托管钱包的区别,请参阅加密钱包恢复指南。
储备证明无法承诺什么
PoR 可以让部分选定证据更透明,并为用户提供检查记录是否出现在已承诺数据集中的方法。这有帮助,但它不能保证偿付能力、资产在法律上独立存放、保险、按面值赎回、提款不中断,或不会遭遇欺诈、黑客攻击、治理失误和破产程序。这些问题取决于负债、法律权利、运营、托管,以及用户所在司法辖区适用的规则。
不要把交易所的客户资产报告与稳定币发行方的支持资产报告混为一谈。前者通常涉及平台为应对客户账户债权而持有或控制的资产;后者涉及某种代币安排的储备和赎回条款。两种机制可能重叠,但法律债权、纳入的实体和退出渠道各不相同。稳定币脱锚与赎回指南说明了为什么代币市场价格、发行方储备和持有人赎回价值是不同的指标。
稳妥的结论应该范围有限并注明日期:“这份报告按所述方法,在这个快照时点列出了这些资产和这些纳入的余额,并且我的账户记录已包含其中。”如果报告连这句话都无法明确支持,标题上的比率不足以填补空白。本指南解释证据和托管机制,不推荐任何交易所,也不建议任何人把资产存放在哪里。
常见问题
Q1如果我验证了自己的 Merkle 证明,是否意味着我的所有资金都安全?
不是。你验证的是某条特定记录已纳入一组已承诺的数据集。你还没有验证所有负债、资产权利负担、法律债权、内部控制或未来提款能力。
Q2储备比率超过 100% 是否证明交易所有偿付能力?
不能。这个比率可能是在某一快照时点比较部分资产与部分客户余额。其他实体、负债、借款、估值变化或运营风险都可能不在这项比较中。
Q3我应该多久检查一次储备证明报告?
没有一种通用时间表能让报告成为决定性证据。查看最新快照和方法,但要记住,即使是近期报告也只是某个时点的证据。还要阅读当前的提款、托管和法律条款。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
有效的 Merkle 包含证明能确立什么?
选择答案即可查看解释