

Almgren–Chriss 最优执行:平衡市场冲击与价格风险
了解 Almgren–Chriss 模型如何安排大额母单的执行时间,并在市场冲击成本与价格不确定性之间权衡。
本指南内容为什么要把大额订单分散到一段时间内
简短摘要
Almgren–Chriss 模型在大额母单尚未完成时,权衡预期执行成本与结果的不确定性。放慢执行可以减少对价格的冲击,却会让剩余仓位更长时间暴露在市场价格风险中;加快执行能更早减少剩余量,但可能增加执行成本。所得曲线只在给定模型、参数和风险偏好下成立。
为什么要把大额订单分散到一段时间内
一次性买入或卖出大额数量可能超过当下可用的流动性。积极成交会消耗订单簿上可见的深度,后续部分可能只能以更不利的价格成交。若把订单分散到数小时内,市场价格又有时间在订单完成前发生变化。买单遇到价格上涨时,未买到的部分会更贵;卖单遇到价格下跌时也有类似问题。
这属于执行问题,而不是判断市场方向的问题。模型把预先确定的交易量安排在开始时间和截止时间之间,同时考虑订单造成的价格冲击,以及等待期间的市场风险。
定义剩余量、执行期限和交易速度
设 X 为计划执行的数量,T 为允许的时间,x(t) 为 t 时刻尚未执行的数量。开始时 x(0)=X;若要在期限内完成,则 x(T)=0。设 v(t) 为执行速度,剩余量满足:
v(t) = −dx(t)/dt
因此,v(t) 为正表示剩余量在减少。单位可以是同一种资产的股票、合约或其他统一数量。买卖两种方向都可用绝对数量表示,方向则另行决定现金流的正负。
连续时间记法便于推导,但真实执行通常由多个子订单和部分成交组成。因此,模型中的速度代表平均计划,并不保证每个时点都会按确定的流量成交。
临时冲击与永久冲击代表不同成本
临时冲击来自当前的大额订单穿越买卖价差或消耗流动性,导致成交价格变得不利。它通常影响正在成交的数量,并可能在订单流减弱后消退。在系数为 η 的线性模型中,执行速度越快,每单位交易对应的临时冲击越大。
永久冲击是在所采用模型中,交易结束后仍然保留的基础价格变化。它也可能影响尚未完成部分的价值。Almgren–Chriss 在计算预期成本时将两类冲击分开处理。在最简单的线性永久冲击假设下,连续时间近似中的永久冲击总贡献可能与交易的时间分布无关;临时冲击和剩余量风险则决定了曲线的弯曲程度。
Almgren 与 Chriss 关于投资组合交易最优执行的原始论文把这些概念放入一个在给定不确定性水平下最小化交易成本的框架中。冲击系数是模型参数,并非适用于所有资产和市场环境的通用常数。
剩余仓位暴露于市场的时间越长,执行风险越大
即便模型不假设交易者能够预测价格方向,执行结果仍然存在不确定性。只要还有未买入或未卖出的数量,该部分价值就会随市场价格变化。x(t) 越大、持续时间越长,最终执行成本的方差就可能越高。
针对单一资产的基础模型把价格视为波动率为 σ 的随机过程。若 C 表示执行成本,模型可以用目标函数权衡期望成本 E[C] 与方差 Var(C),例如:
E[C] + λ Var(C)
这是一种从有效边界上选择折衷点的方法。λ 表示成本方差对执行曲线的影响程度。参数单位必须一致;不存在适用于所有市场的一张 λ 对照表,也不能仅凭过去的某次执行结果直接推断 λ。
Almgren–Chriss 曲线及 λ 的作用
在连续时间、平方风险和线性临时冲击假设下,最优剩余量轨迹为:
x(t) = X × sinh(κ(T − t)) / sinh(κT)
其中:
κ² = λσ²/η
σ 是价格波动率,η 是临时冲击系数,κ 决定曲线的紧迫程度,单位是时间的倒数。κ²=λσ²/η 对应目标函数 E[C]+λVar(C) 的写法;改变时间单位或风险惩罚的归一化约定,λ 的数值也会改变。Almgren–Chriss 原始模型给出了这一形式;若时间间隔有限且离散,公式会有一个小修正,而该修正在连续时间极限下消失。
当 λ 趋近于零时,κ 也趋近于零,双曲正弦的比值趋近直线 x(t)=X(1−t/T),也就是类似线性 TWAP 的均匀执行。λ 越高,模型对价格不确定性的惩罚越大,剩余量在早期下降得越快,更多订单会提前执行。代价是模型可能接受更高的预期冲击成本,以换取更低的结果方差。
基础版本会用固定参数提前计算曲线。执行开始后,它不会根据新价格、订单流或订单簿流动性自动调整。
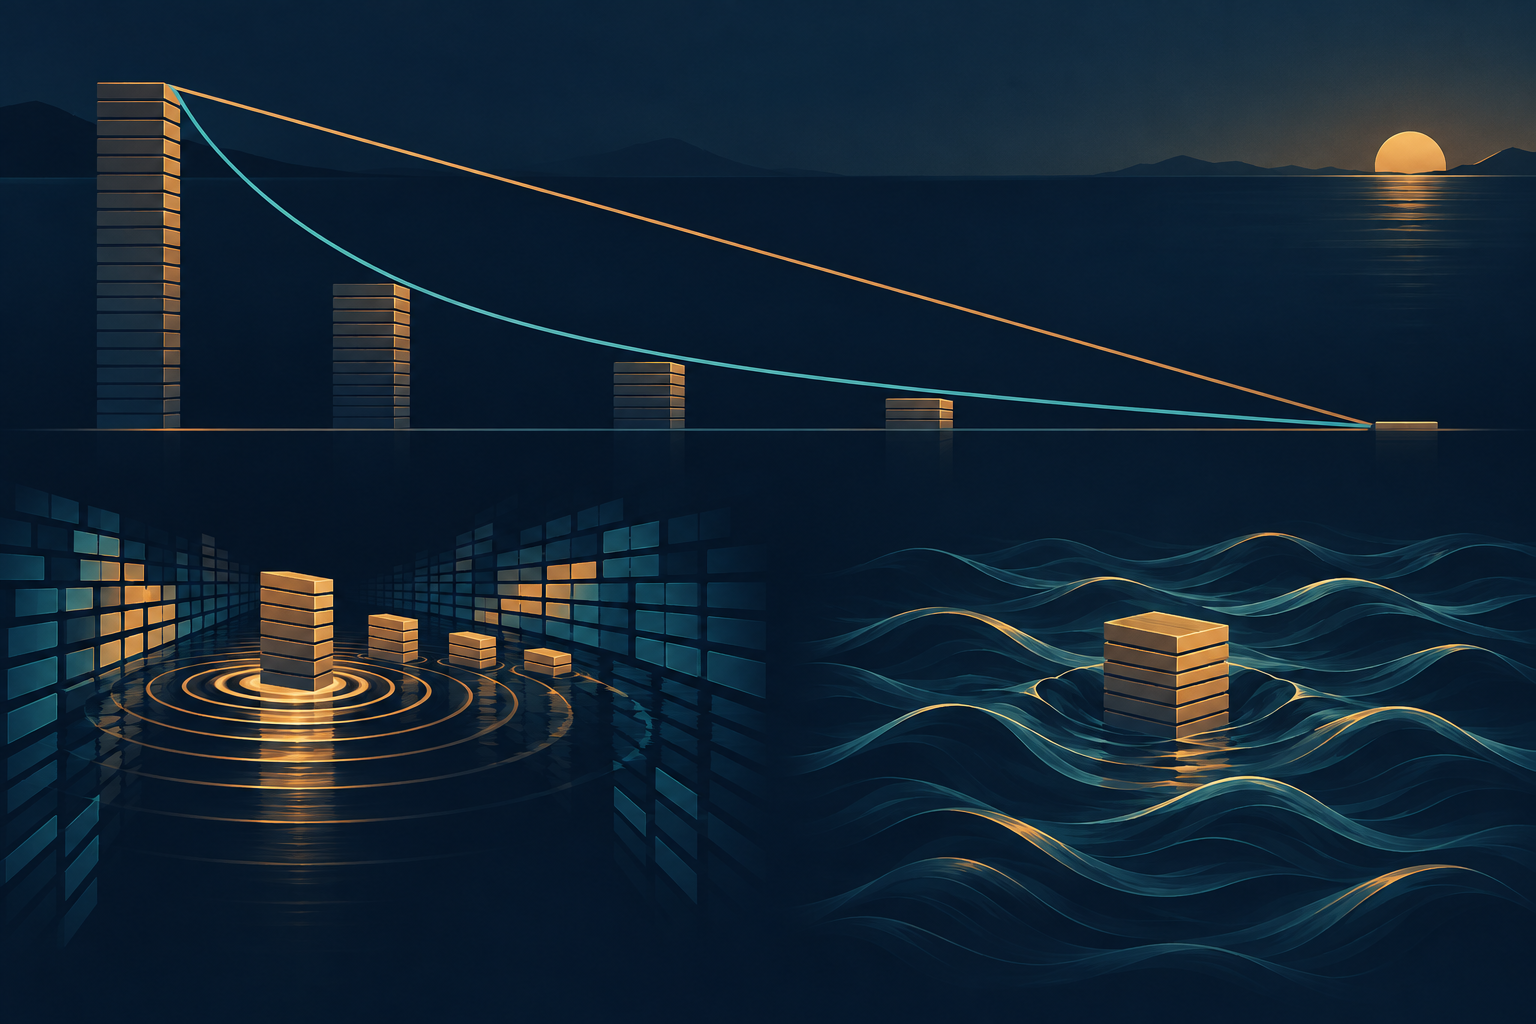
假设示例:15、30 和 45 分钟后的剩余量
假设要在 60 分钟内执行 1,000 股。为说明曲线形状,令无量纲参数 κT=2。这个数值只确定曲线形状,并不代表真实的波动率、冲击系数或风险偏好。
15 分钟后,t/T=0.25。剩余比例为 sinh(1.5)/sinh(2) ≈ 0.587,因此约剩 587 股。30 分钟后,剩余比例为 sinh(1)/sinh(2) ≈ 0.324,即约剩 324 股;45 分钟后,sinh(0.5)/sinh(2) ≈ 0.144,即约剩 144 股。所有数值均四舍五入到最接近的整股。
线性 TWAP 计划在 15、30 和 45 分钟后会分别剩下约 750、500 和 250 股。κT=2 的曲线把更多交易量安排在前面。这些只是经过取整的假设模型结果,不是价格预测、交易成本估计或执行速度建议。
有效边界说明模型具体在选择什么
不同的 λ 会产生不同的预期成本与方差组合。预期成本更低的曲线可能让更多剩余量长时间暴露于市场风险;降低结果不确定性的曲线则可能更早执行较大数量,并承担更高的冲击成本。这些不能在不损害另一项指标的情况下继续改善的选择,构成有效边界。
Bertsimas 与 Lo 关于执行成本最优控制的研究也研究如何按预期交易成本选择动态策略。Almgren–Chriss 明确加入成本不确定性的度量,便于比较风险偏好。但 λ 并不是对个人风险性格的分类;在实际操作中,可承受风险、截止时间和未完成仓位的影响取决于交易目标。
基础模型的边界
经典解假设单一资产、较短期限、已知的起始和终止数量、固定的流动性与冲击系数,以及没有 alpha 信号或可预测价格漂移的简化价格过程。基础曲线是静态的、预先设定的(open-loop):开始执行后不会根据新价格或订单簿流动性重新计算。线性冲击也可能无法准确描述真实市场,尤其是在流动性变化或母单占市场成交量较大时。
Gatheral 关于市场冲击与无动态套利的研究说明,构建一致的策略时为何需要对冲击模型施加约束。如果关于永久冲击或冲击衰减的假设不符合市场,计算出的曲线就可能无法代表实际成本。手续费、参与率限制、交易单位、滑点、多资产关系和未完成数量也需要另行建模或衡量。
如何解读执行计划
先核对资产和交易方向、截止时间如何定义、X 与 σ 使用什么单位,以及波动率按哪个期间估算。然后查明 η 的估计方法、是否包含价差和费用、是否允许未完全成交,以及计划会不会在执行中更新。如果同一术语对应不同期限或单位,就不应直接比较相关参数。
最后要把执行计划与结果评估分开。VWAP 与 TWAP 计划按预计市场成交量或时间均匀分配订单;Almgren–Chriss 则在给定模型内选择成本与方差的折衷。Implementation shortfall按投资决策衡量执行结果,也可以纳入未成交部分。任何一种方法都不能单独证明计划导致了价格变化,或必然带来更好的收益。
常见问题
Q1最优是否表示这条计划对每一笔订单都更好?
不是。最优取决于目标函数及冲击参数、波动率、时间范围和风险惩罚等假设。期限或流动性不同,计划也会不同。
Q2为什么更紧迫的策略可能有更高的预期成本?
更紧迫的策略会更快减少暴露于市场风险的剩余量,但快速提交子订单可能消耗更多流动性并穿越价差。模型是在权衡这些影响,并没有消除成本。
Q3这条轨迹会纳入价格和流动性的突然变化吗?
基础静态轨迹不会。它按固定参数提前计算,不会响应新信息。自适应执行需要扩展模型和最新数据,结果也会依赖新增假设。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
执行模型中的 x(t) 表示什么?
选择答案即可查看解释