

Bằng chứng dự trữ của sàn crypto: Cây Merkle, nghĩa vụ và giới hạn
Tìm hiểu báo cáo bằng chứng dự trữ của sàn crypto có thể xác minh điều gì, bằng chứng bao hàm Merkle hoạt động ra sao và vì sao một ảnh chụp tại một thời điểm không tự chứng minh khả năng thanh toán hay việc rút tiền trong tương lai.
Trong hướng dẫn nàyBằng chứng dự trữ của sàn crypto cho thấy điều gì
Tóm tắt ngắn
Báo cáo bằng chứng dự trữ của một sàn crypto có thể cung cấp bằng chứng về một số tài sản và số dư tài khoản được xác định tại thời điểm chụp dữ liệu. Bằng chứng Merkle có thể cho thấy một bản ghi số dư cụ thể được đưa vào tập dữ liệu đã cam kết. Nhưng riêng từng thông tin đó đều không chứng minh tập dữ liệu bao gồm mọi nghĩa vụ, tài sản không bị ràng buộc hay nền tảng sẽ đáp ứng được mọi yêu cầu rút tiền về sau.
Bằng chứng dự trữ của sàn crypto cho thấy điều gì
Bằng chứng dự trữ, thường được viết tắt là PoR, là tên gọi cho các quy trình tìm cách chứng minh một số kết hợp của hai điều: tổ chức kiểm soát các địa chỉ tài sản số nhất định, và số dư khách hàng được đưa vào một tập dữ liệu số dư. Báo cáo có thể so sánh những tài sản đó với các khoản khách hàng đòi được trong phạm vi kiểm tra. Cụm từ này không xác định một phương pháp, chuẩn mực kế toán, phạm vi tài sản, định nghĩa nghĩa vụ hay lịch rà soát thống nhất.
Vì vậy, câu hỏi đầu tiên của người đọc hữu ích hơn một tỷ lệ nổi bật trên tiêu đề: chính xác những gì đã được tính, cho pháp nhân nào, tại thời điểm nào và theo quy trình nào? Sàn có thể công bố số dư ví, một bên thứ ba có thể xem xét ảnh chụp dữ liệu, còn người dùng có thể xác minh lá tài khoản của mình trong cây Merkle. Đây là những phần bằng chứng có liên hệ với nhau nhưng trả lời những câu hỏi khác nhau.
Tư vấn của Văn phòng Bảo vệ Nhà đầu tư thuộc PCAOB cảnh báo rằng báo cáo bằng chứng dự trữ có những giới hạn đáng kể. Tài liệu phản ánh quan điểm của nhân viên văn phòng này, không nhất thiết là quan điểm của Hội đồng hay các nhân viên PCAOB khác; đây không phải quy tắc, chính sách hay tuyên bố của Hội đồng. Tài liệu nói rằng các quy trình này không phải là kiểm toán theo chuẩn mực PCAOB và có thể không đề cập đến nghĩa vụ, quyền của khách hàng, tài sản đi vay, cơ chế kiểm soát hoặc những gì xảy ra sau thời điểm chụp dữ liệu. Hãy xem cảnh báo này là ranh giới của những kết luận mà bằng chứng hỗ trợ được, chứ không phải khẳng định rằng mọi quy trình PoR đều giống nhau.
Phải tính tài sản và nghĩa vụ trên cơ sở tương ứng
Tỷ lệ bao phủ thường lấy số tài sản được nêu chia cho số nghĩa vụ khách hàng được nêu. Nếu báo cáo liệt kê 1.020 BTC tài sản trong phạm vi kiểm tra và 1.000 BTC số dư khách hàng được tính, tỷ lệ đơn giản là 102%. Phép tính chỉ có ý nghĩa sau khi đã xác định tử số và mẫu số. Cả hai có cùng đơn vị BTC không? Chúng được đo tại cùng thời điểm không? Số tài sản chỉ bao gồm các địa chỉ mà pháp nhân kiểm soát được không? Số dư có bao gồm mọi tài khoản, sản phẩm và khoản mà pháp nhân phải trả không?
Tỷ lệ trên 100% không tự động tương đương một bảng cân đối kế toán đầy đủ. Báo cáo có thể tập trung vào số dư crypto của khách hàng nhưng loại trừ các khoản nợ khác của công ty, thuế, chi phí vận hành, yêu cầu pháp lý hoặc nghĩa vụ với bên cho vay. Các khoản đó có thể ảnh hưởng đến khả năng thanh toán tổng thể dù nằm ngoài câu hỏi hẹp hơn về việc một số dư khách hàng được chọn có được một nhóm tài sản on-chain được chọn bao phủ hay không.
Cách định giá cũng làm thay đổi ý nghĩa của tỷ lệ. Nếu báo cáo quy đổi nhiều token sang đô la, kết quả phụ thuộc vào nguồn giá, dấu thời gian và cách xử lý tài sản có thanh khoản thấp hoặc đang giao dịch chiết khấu. Số lượng token có thể không đổi trong khi giá trị tính bằng đô la biến động. Khi có thể, hãy so sánh số lượng của cùng một tài sản, sau đó đọc quy tắc quy đổi sang tiền pháp định và thời điểm định giá. Đừng so số dư ví hiện tại với ảnh chụp nghĩa vụ ở một khối hoặc ngày khác như thể chúng mô tả cùng một trạng thái đồng thời.
Bằng chứng bao hàm Merkle xác minh điều gì
Cây Merkle nhóm các bản ghi thông qua nhiều vòng băm. Trong một sơ đồ số dư tài khoản điển hình, một bản ghi được chuyển thành lá đại diện cho mã định danh tài khoản và một hoặc nhiều số dư. Các giá trị băm lân cận được kết hợp thành giá trị băm cha, rồi quá trình tiếp tục cho đến khi còn lại một giá trị băm gốc tóm tắt tập dữ liệu đã cam kết. Người dùng có thể nhận lá của mình cùng các giá trị băm anh em trên đường dẫn đến gốc, sau đó tự tính lại đường dẫn.
RFC 9162 của IETF định nghĩa bằng chứng bao hàm cho nhật ký Certificate Transparency: nếu giá trị băm cây được dựng lại trùng với gốc đã công bố, bằng chứng xác nhận lá được cung cấp có mặt trong cây đã cam kết đó. Các sàn dùng định dạng dữ liệu và hệ thống bằng chứng riêng, vì vậy RFC là giải thích chung về ý tưởng mật mã chứ không phải quy cách PoR cho mọi sàn.
Ví dụ, Binance mô tả cây Merkle và quy trình zk-SNARK là cách để người dùng kiểm tra bản ghi tài khoản có đóng góp vào tổng số được báo cáo hay không, đồng thời hạn chế tiết lộ dữ liệu của các tài khoản khác. Kraken mô tả việc bao hàm số dư tài khoản và bằng chứng kiểm soát địa chỉ trong quy trình PoR của mình. Đây là mô tả riêng của từng nhà cung cấp. Giới hạn chung cốt yếu không thay đổi: xác minh lá của bạn chứng minh nó được đưa vào tập dữ liệu có gốc đã cam kết. Điều đó không chứng minh đơn vị vận hành đã bắt đầu với danh sách đầy đủ và chính xác về mọi nghĩa vụ khách hàng.
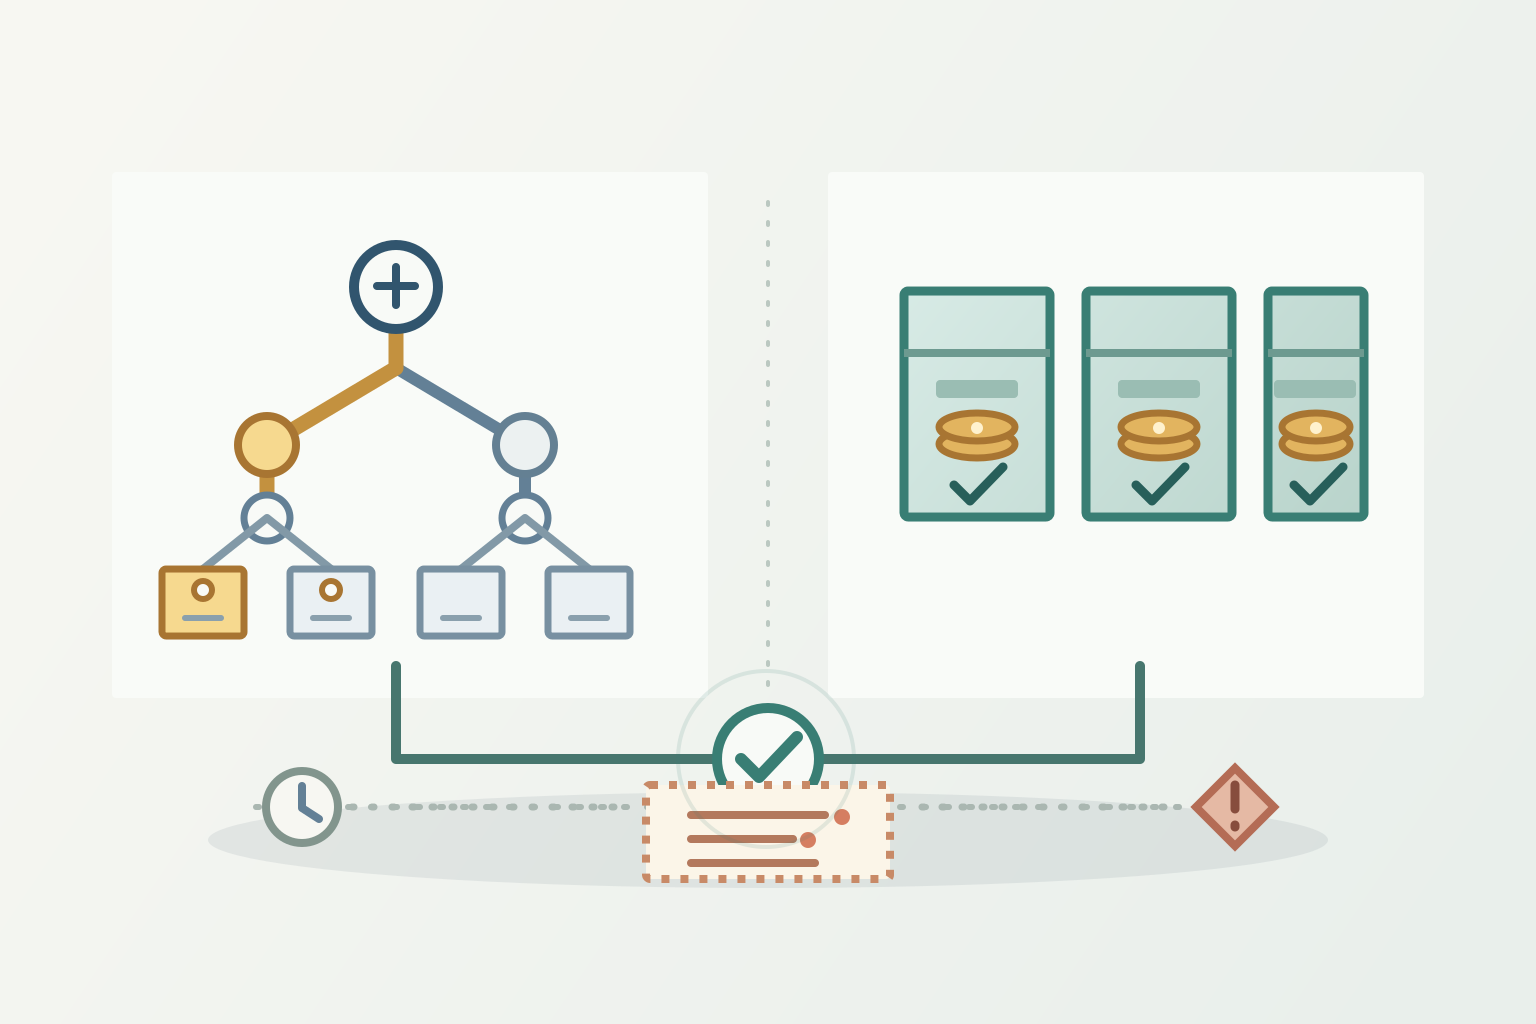
Kiểm soát địa chỉ khác với quyền sở hữu và khả năng sử dụng tài sản
Trình khám phá blockchain có thể hiển thị một địa chỉ nắm giữ bao nhiêu tài sản tại một khối cụ thể. Quan sát đó không cho biết ai có thể ký giao dịch cho địa chỉ. Một chữ ký riêng hoặc thủ tục kiểm soát khác có thể cung cấp bằng chứng rằng tổ chức có thể ký một thông điệp bằng khóa. Chẳng hạn, mô tả quy trình của Binance nói rằng Binance xác minh các ví dự trữ thuộc về Binance; Kraken cho biết kế toán của họ kiểm tra chữ ký số đối với địa chỉ có số dư công khai.
Ngay cả chữ ký hợp lệ cũng không tạo thành kết luận pháp lý hay kinh tế đầy đủ. Nó cho thấy quyền kiểm soát một khóa đối với địa chỉ hoặc thông điệp được kiểm tra. Riêng điều đó không xác lập tài sản thuộc quyền sở hữu hợp pháp của sàn thay vì được giữ cho một bên khác, không bị cầm cố hay ràng buộc, có thể chuyển ngay hoặc sẵn sàng để đáp ứng một yêu cầu cụ thể của khách hàng. Ví cũng có thể chứa tài sản đi vay tại thời điểm chụp dữ liệu. Tư vấn của nhân viên PCAOB lưu ý cụ thể rằng ảnh chụp tại một thời điểm có thể không cho thấy khoản vay được sử dụng để làm cho dự trữ trông lớn hơn.
Danh sách địa chỉ cũng quan trọng. Sàn có thể sử dụng ví nóng, ví lạnh, đơn vị lưu ký, ví omnibus hoặc địa chỉ dùng chung cho nhiều sản phẩm. Báo cáo nên giải thích cách xác định các địa chỉ trong phạm vi và cách xử lý tài sản được giữ thông qua một đơn vị lưu ký khác. Nếu một địa chỉ bị bỏ sót, do pháp nhân liên quan kiểm soát hoặc bị tính hai lần, tử số công bố có thể kể một câu chuyện khác với lượng tài sản mà pháp nhân được đánh giá thực sự có thể sử dụng.
Phạm vi tài khoản làm thay đổi tổng nghĩa vụ
Mẫu số có thể bao gồm những khoản khác nhau giữa các nhà cung cấp và ngày lập báo cáo. Số dư giao ngay chỉ là một danh mục có thể có. Phương pháp luận cũng có thể điều chỉnh số dư cho vị thế ký quỹ, tài sản thế chấp hợp đồng tương lai, staking, giao dịch đang chờ, khoản vay nội bộ hoặc lãi lỗ chưa thực hiện. Số dư hiển thị cho khách hàng không phải lúc nào cũng bằng số lượng được dùng trong cây nghĩa vụ của báo cáo.
Trang phương pháp luận hiện tại của Kraken mô tả cách xử lý riêng số dư giao ngay, staking, ký quỹ và hợp đồng tương lai, bao gồm một số điều chỉnh riêng cho từng sản phẩm. Trang này cũng nói rằng việc đưa tài khoản vào phản ánh tài sản trong phạm vi tại thời điểm chụp dữ liệu, không bao gồm giao dịch sau đó hoặc tài sản ngoài phạm vi. Đây là ví dụ cho thấy nhãn phạm vi quan trọng ra sao, chứ không phải công thức phổ quát cho nền tảng khác.
Hãy kiểm tra những công ty vận hành nào được báo cáo bao phủ. Một tập đoàn có thể có nhiều pháp nhân, thương hiệu, khu vực, công ty con hoặc đơn vị lưu ký. Báo cáo về một công ty hay một tập hợp ví không tự động bao phủ mọi sản phẩm hiển thị trong cùng ứng dụng. Đồng thời, hãy hỏi liệu tiền rút đang chờ, số dư tài khoản âm, khoản vay, yêu cầu phái sinh và tài sản khách hàng giữ tại đơn vị liên kết có được tính hay bị bù trừ không. Câu trả lời sẽ thay đổi ý nghĩa của mẫu số.
Vì vậy, một hồ sơ hữu ích cần nhiều hơn ngày ghi ở góc trang. Hồ sơ nêu thời kỳ rà soát, thời điểm chụp và độ cao khối, các pháp nhân và sản phẩm được bao phủ, tài sản và số dư tài khoản được tính, khoản loại trừ, nguồn định giá, quy tắc bù trừ và phương thức kiểm tra quyền kiểm soát ví. Thiếu các chi tiết đó, câu “được bảo chứng 100%” có thể mô tả một phạm vi hẹp hơn nhiều so với điều người đọc tưởng.
Tỷ lệ được báo cáo có thể đổi khi mẫu số thay đổi
Giả sử một báo cáo giả định liệt kê 1.020 BTC tài sản và 1.000 BTC nghĩa vụ khách hàng được tính. Tỷ lệ được nêu là 1.020 ÷ 1.000 = 102%. Bây giờ giả sử tập dữ liệu bỏ sót 50 BTC yêu cầu của khách hàng. Tổng nghĩa vụ khách hàng đầy đủ sẽ là 1.050 BTC, nên tỷ lệ bao phủ là 1.020 ÷ 1.050 = 97,14%. Chênh lệch thiếu là 30 BTC, trước khi tính các khoản nợ khác hay biến động định giá.
Trong ví dụ này, số tài sản không đổi. Kết luận thay đổi vì tập hợp nghĩa vụ thay đổi. Bằng chứng Merkle của một khách hàng vẫn có thể xác minh chính xác nếu lá của khách hàng đó được bao gồm; nó không thể cho thấy yêu cầu bị bỏ sót của khách hàng khác có vắng mặt trong cây hay không. Vì vậy, bằng chứng bao hàm và rà soát tính đầy đủ là hai bước kiểm tra riêng biệt.
Một ví dụ giả định thứ hai cho thấy vì sao tài sản đi vay phải đi kèm nghĩa vụ tương ứng. Hãy hình dung một pháp nhân có 980.000 USD tài sản không bị ràng buộc thuộc sở hữu của mình và vay thêm 200.000 USD, số tiền này vẫn còn trong ví vào lúc chụp dữ liệu. Các ví hiển thị có 1,18 triệu USD. Nếu yêu cầu của khách hàng là 1 triệu USD và báo cáo bỏ sót nghĩa vụ vay 200.000 USD, phép so sánh công bố là 118%. Khi tính thêm yêu cầu 200.000 USD của bên cho vay, tổng nghĩa vụ là 1,2 triệu USD; 1,18 triệu USD chia cho 1,2 triệu USD bằng 98,33%, tức thiếu 20.000 USD. Ví dụ giả định các giá trị tương ứng tại cùng thời điểm và bỏ qua tài sản, phí cùng chi tiết pháp lý khác. Nó minh họa vì sao riêng ảnh chụp tài sản không giải quyết được vấn đề nghĩa vụ.
Tháng 1 năm 2026, Binance thông báo thay đổi cách trình bày PoR, sau khi cho biết phạm vi số dư tài khoản ròng trước đây đã bỏ sót tài sản của nền tảng và làm tỷ lệ dự trữ bị thổi phồng. Đây là tuyên bố về phương pháp luận và cập nhật riêng của Binance, không phải bằng chứng rằng mọi sàn đều áp dụng cùng phép tính. Đây là lời nhắc thực tế cần đọc tỷ lệ được công bố bao gồm những gì và kiểm tra xem phương pháp có thay đổi giữa các báo cáo hay không.
Báo cáo của bên thứ ba không tự động là kiểm toán tài chính
Từ “kiểm toán” có thể xuất hiện trong nội dung tiếp thị của nền tảng hoặc tên báo cáo, nhưng phạm vi và chuẩn mực của hợp đồng dịch vụ vẫn rất quan trọng. Tư vấn của nhân viên PCAOB nói rằng các hợp đồng PoR không được thực hiện theo chuẩn mực kiểm toán PCAOB và không thuộc diện PCAOB thanh tra. Tài liệu cũng lưu ý các nhà cung cấp dùng quy trình và chuẩn mực khác nhau, và ban quản lý có thể chọn các thủ tục thỏa thuận trước trong một số hợp đồng.
Báo cáo về các thủ tục đã thỏa thuận thường nêu phát hiện từ những bước cụ thể; báo cáo đó không nhất thiết đưa ra ý kiến rằng bộ thủ tục là đủ, nghĩa vụ đã đầy đủ hoặc công ty ổn định về tài chính. Hợp đồng dịch vụ đảm bảo có giới hạn cũng khác nhau. Hãy đọc báo cáo: ai thuê nhà cung cấp, họ được yêu cầu kiểm tra điều gì, xem xét bằng chứng nào, bao gồm những tài sản và nghĩa vụ nào, phát hiện ngoại lệ gì và kết luận thực tế được nêu ra là gì.
Một cuộc kiểm toán báo cáo tài chính riêng biệt có thể bao phủ một pháp nhân rộng hơn và nhiều nghĩa vụ hơn, nhưng nó cũng có ngày báo cáo, khuôn khổ kế toán, mức trọng yếu và phạm vi riêng. Đừng suy ra sàn đã có cuộc kiểm toán đó chỉ vì báo cáo PoR nêu tên một công ty kế toán. Ngược lại, giới hạn của PoR không có nghĩa là mọi tuyên bố dự trữ cụ thể đều sai; điều đó có nghĩa bằng chứng chỉ hỗ trợ những kết luận mà quy trình thực sự kiểm tra.
Cách xem xét báo cáo bằng chứng dự trữ đã công bố
Bắt đầu với ngày báo cáo và pháp nhân cụ thể. Xác nhận thời điểm chụp, độ cao khối liên quan, các hợp đồng token và địa chỉ ví được bao phủ, các sản phẩm tài khoản cũng như tài sản qua đơn vị lưu ký có được tính hay không. Nếu nền tảng công bố tỷ lệ dự trữ, hãy tìm công thức và mẫu số thay vì coi phần trăm là một mức xếp hạng tự giải thích.
Tiếp theo, tách bằng chứng thành hai cột. Đối với tài sản, hãy hỏi bằng chứng nào xác nhận số dư địa chỉ, quyền kiểm soát địa chỉ, định giá và việc không có khoản vay, quyền cầm giữ, cầm cố hoặc đếm trùng. Đối với yêu cầu khách hàng, hãy hỏi ảnh chụp tài khoản được tạo ra sao, số dư nào bị bù trừ, số dư âm và giao dịch chưa quyết toán được xử lý thế nào, mọi tài khoản và pháp nhân liên quan có được bao gồm không. Sau đó xem xét phạm vi, chuẩn mực, tính độc lập, ngoại lệ trong công việc của bên thứ ba và kết luận chính xác trong báo cáo.
Nếu có bằng chứng bao hàm riêng cho bạn, hãy xác minh số dư trong phạm vi của mình có thể dựng lại gốc đã công bố theo phương pháp được nhà cung cấp nêu và đúng ngày báo cáo hay không. Giữ bằng chứng ở chế độ riêng tư vì mã định danh tài khoản hoặc bản ghi số dư có thể nhạy cảm. Kiểm tra thành công cho biết bản ghi bạn nhận được có nằm trong tập dữ liệu đã cam kết. Nó không cho biết mọi bản ghi khác đều có mặt, tài sản không có yêu cầu cạnh tranh, hay việc rút tiền sẽ được xử lý trong một đợt căng thẳng sau này.
Cuối cùng, hãy xem xét những gì có thể xảy ra giữa các lần chụp. Kiểm tra tại một thời điểm không thể giám sát liên tục khoản vay, dịch chuyển ví, thay đổi tài khoản, quyết định quản trị hoặc lỗi vận hành sau thời điểm chốt. Hãy đọc điều khoản rút tiền, thỏa thuận lưu ký, thông tin pháp nhân và báo cáo tài chính rộng hơn cùng với PoR. Để xem tổng quan liên quan về sự khác nhau giữa lưu ký và nơi giao dịch, hãy đọc hướng dẫn hợp đồng tương lai vĩnh cửu trên CEX và DEX. Để tìm hiểu sự khác biệt giữa quyền kiểm soát khóa và ví do bên thứ ba lưu trữ, hãy đọc hướng dẫn khôi phục ví crypto.
Bằng chứng dự trữ không thể hứa hẹn điều gì
PoR có thể làm cho một số bằng chứng được chọn trở nên minh bạch hơn và giúp người dùng kiểm tra một bản ghi có xuất hiện trong tập dữ liệu đã cam kết hay không. Điều đó hữu ích. Nhưng PoR không bảo đảm khả năng thanh toán, tài sản được tách biệt về mặt pháp lý, bảo hiểm, quy đổi theo mệnh giá, rút tiền liên tục hoặc an toàn trước gian lận, tấn công mạng, lỗi quản trị và thủ tục mất khả năng thanh toán. Những vấn đề này phụ thuộc vào nghĩa vụ, quyền pháp lý, vận hành, lưu ký và quy tắc áp dụng tại nơi người dùng sinh sống.
Đừng nhầm báo cáo tài sản khách hàng của sàn với báo cáo bảo chứng của tổ chức phát hành stablecoin. Báo cáo thứ nhất thường liên quan đến tài sản nền tảng nắm giữ hoặc kiểm soát để đối ứng các yêu cầu từ tài khoản khách hàng; báo cáo thứ hai liên quan đến dự trữ và điều khoản quy đổi của một cơ chế token. Các cơ chế có thể giao thoa, nhưng quyền yêu cầu pháp lý, pháp nhân được bao phủ và lối thoát khác nhau. Hướng dẫn về stablecoin lệch neo và quy đổi giải thích vì sao giá thị trường của token, dự trữ của tổ chức phát hành và giá trị quy đổi của người nắm giữ là các thước đo riêng.
Một kết luận vững chắc nên hẹp và gắn với ngày cụ thể: “Báo cáo này cho thấy các tài sản này và các số dư được tính này theo phương pháp đã nêu tại thời điểm chụp, đồng thời bản ghi tài khoản của tôi đã được đưa vào.” Nếu báo cáo không thể hỗ trợ rõ ràng ngay cả câu đó, tỷ lệ nổi bật không đủ để lấp những khoảng trống. Hướng dẫn này giải thích bằng chứng và cơ chế lưu ký; nó không đề xuất sàn giao dịch hay nói ai nên giữ tài sản ở đâu.
Câu hỏi thường gặp
Q1Nếu tôi đã xác minh bằng chứng Merkle, toàn bộ tiền của tôi có an toàn không?
Không. Bạn đã xác minh một bản ghi cụ thể được đưa vào một tập dữ liệu đã cam kết. Bạn chưa xác minh mọi nghĩa vụ, ràng buộc đối với tài sản, yêu cầu pháp lý, cơ chế kiểm soát hoặc khả năng rút tiền trong tương lai.
Q2Tỷ lệ dự trữ trên 100% có chứng minh sàn có khả năng thanh toán không?
Không. Tỷ lệ đó có thể so sánh một số tài sản được chọn với một số số dư khách hàng được chọn tại thời điểm chụp. Các pháp nhân, nghĩa vụ, khoản vay, thay đổi định giá hoặc rủi ro vận hành khác có thể nằm ngoài phép so sánh.
Q3Tôi nên kiểm tra báo cáo bằng chứng dự trữ thường xuyên đến mức nào?
Không có lịch phổ quát nào làm cho báo cáo trở nên kết luận dứt khoát. Hãy xem ảnh chụp mới nhất và phương pháp luận, nhưng nhớ rằng ngay cả báo cáo mới cũng chỉ là bằng chứng tại một thời điểm. Đồng thời đọc điều khoản rút tiền, lưu ký và pháp lý hiện hành.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Bằng chứng bao hàm Merkle hợp lệ xác lập điều gì?
Chọn một đáp án để xem giải thích