

Kripto Borsalarında Rezerv Kanıtı: Merkle Ağaçları, Yükümlülükler ve Sınırlar
Bir kripto borsasının rezerv raporunun neleri doğrulayabileceğini, Merkle dahil etme kanıtlarının nasıl çalıştığını ve bir anlık görüntünün tek başına ödeme gücünü ya da gelecekte para çekilebileceğini neden kanıtlamadığını öğrenin.
Bu rehberdeBir kripto borsasının rezerv kanıtı ne gösterir?
Kısa özet
Bir kripto borsasının rezerv raporu, belirtilen bir anlık görüntü tarihinde kapsamdaki belirli varlıklar ve hesap bakiyeleri hakkında kanıt sunabilir. Merkle kanıtı, belirli bir bakiye kaydının taahhüt edilmiş veri kümesine dahil edildiğini gösterebilir. Bu iki bilgi de tek başına veri kümesinin tüm yükümlülükleri içerdiğini, varlıkların üzerinde takyidat bulunmadığını veya platformun daha sonra her para çekme talebini karşılayabileceğini kanıtlamaz.
Bir kripto borsasının rezerv kanıtı ne gösterir?
Genellikle PoR kısaltmasıyla anılan rezerv kanıtı, iki şeyin bir birleşimini göstermeye çalışan prosedürlere verilen addır: kuruluşun belirli dijital varlık adreslerini kontrol ettiğini ve müşteri bakiyelerinin bir bakiye veri kümesine dahil edildiğini. Rapor, bu varlıkları kapsadığı müşteri alacaklarıyla karşılaştırabilir. Bu ifade tek başına evrensel bir yöntem, muhasebe standardı, varlık kapsamı, yükümlülük tanımı veya inceleme takvimi belirtmez.
Bu nedenle okuyucunun ilk sorusu, bir başlık oranından daha faydalıdır: tam olarak ne sayıldı, hangi tüzel kişi için, hangi tarihte ve hangi prosedürle? Bir borsa cüzdan bakiyelerini yayımlayabilir, üçüncü taraf bir anlık görüntüyü inceleyebilir ve kullanıcı Merkle ağacındaki hesap yaprağını doğrulayabilir. Bunlar birbiriyle ilişkili kanıtlardır ama farklı sorulara yanıt verir.
PCAOB Yatırımcı Savunuculuğu Ofisinin danışma notu, rezerv kanıtı raporlarının önemli sınırları konusunda uyarır. Not, bu ofisin çalışanlarının görüşünü yansıtır; bu görüşün Kurulun veya PCAOB'nin diğer çalışanlarının görüşü olması şart değildir. Ayrıca Kurulun kuralı, politikası ya da açıklaması değildir. Notta bu prosedürlerin PCAOB standartlarına göre denetim olmadığı; yükümlülükleri, müşteri haklarını, ödünç alınmış varlıkları, kontrolleri veya anlık görüntüden sonra ne olacağını ele almayabileceği belirtilir. Bu uyarıyı her PoR sürecinin aynı olduğu iddiası olarak değil, kanıtların destekleyebileceği sonuçların sınırı olarak okuyun.
Varlıklar ve yükümlülükler aynı ölçütlerle hesaplanmalı
Bir karşılama oranı genellikle kapsam içindeki varlık tutarının belirtilen müşteri yükümlülüğü tutarına bölünmesiyle bulunur. Bir rapor kapsam içi varlıkları 1.020 BTC, dahil edilen müşteri bakiyelerini 1.000 BTC olarak listeliyorsa basit oran %102’dir. Bu aritmetik ancak pay ve payda tanımlandıktan sonra anlamlıdır. İkisi de BTC cinsinden mi? Aynı anda mı ölçüldü? Varlık tutarına yalnızca kuruluşun kontrol edebildiği adresler mi dahil edildi? Bakiye tutarı kuruluşun borçlu olduğu her hesabı, ürünü ve talebi kapsıyor mu?
%100’ün üzerindeki oran, tek başına eksiksiz bir bilanço değildir. Rapor, müşterilerin kripto bakiyelerine odaklanıp şirketin diğer borçlarını, vergilerini, işletme giderlerini, hukuki talepleri veya kredi verenlere olan borçlarını dışarıda bırakabilir. Seçilmiş bir müşteri bakiye kümesinin seçilmiş zincir üstü varlıklarla karşılanıp karşılanmadığına ilişkin dar kapsamlı sorunun dışında kalsalar bile bu kalemler genel ödeme gücü bakımından önemli olabilir.
Değerleme de oranın ne söylediğini değiştirir. Rapor birkaç tokeni dolara çeviriyorsa sonuç; kullandığı fiyat kaynaklarına, zaman damgalarına, sığ piyasada işlem gören veya iskontolu varlıkların nasıl ele alındığına bağlıdır. Token miktarı sabit kalırken dolar değeri değişebilir. Mümkünse aynı varlığın miktarlarını karşılaştırın; sonra itibari para dönüşüm kurallarını ve kullanılan zamanı okuyun. Canlı bir cüzdan bakiyesini başka bir bloktan ya da günden alınmış yükümlülük anlık görüntüsüyle aynı anda ölçülmüş gibi karşılaştırmayın.
Merkle dahil etme kanıtı neyi doğrular?
Merkle ağacı, kayıtları tekrar tekrar karma değerlerine dönüştürerek gruplar. Tipik bir hesap bakiyesi düzeninde kayıt, hesap tanımlayıcısını ve bir veya daha fazla bakiyeyi temsil eden bir yaprağa dönüştürülür. Komşu karma değerleri bir üst karma değerinde birleştirilir ve bu işlem, taahhüt edilmiş veri kümesini özetleyen tek bir kök karma kalana kadar sürer. Kullanıcı kendi yaprağını ve köke giden yol üzerindeki kardeş karma değerlerini alabilir, ardından yolu bağımsız olarak yeniden hesaplayabilir.
IETF RFC 9162, Certificate Transparency günlükleri için dahil etme kanıtlarını tanımlar: yeniden oluşturulan ağaç karması yayımlanmış kökle eşleşirse kanıt, sunulan yaprağın taahhüt edilmiş ağaçta bulunduğunu doğrular. Borsalar kendi veri biçimlerini ve kanıt sistemlerini kullandığından RFC, her borsanın PoR uygulamasının teknik şartnamesi değil, kriptografik fikrin genel açıklamasıdır.
Örneğin Binance, Merkle ağacını ve zk-SNARK sürecini diğer hesap verilerini açıklamadan hesap kayıtlarının bildirilen toplama katkı verdiğini kullanıcıların kontrol etme yolları olarak tanımlar. Kraken, kendi PoR sürecinde hesap bakiyelerinin dahil edilmesini ve adres kontrolüne ilişkin kanıtları açıklar. Bunlar sağlayıcıya özgü tanımlamalardır. Temel genel sınır değişmez: yaprağınızı doğrulamak, onun kökü taahhüt edilmiş veri kümesine dahil edildiğini kanıtlar. İşletmecinin müşteri yükümlülüklerinin tamamını içeren doğru bir listeyle başladığını kanıtlamaz.
Adres kontrolü, varlığın mülkiyeti ve kullanılabilirliğinden ayrıdır
Bir blokzincir gezgini, belirli bir blokta bir adreste ne kadar varlık bulunduğunu gösterebilir. Bu gözlem tek başına o adres adına kimin imza atabildiğini belirlemez. Ayrı bir imza veya başka bir kontrol prosedürü, bir kuruluşun bir anahtarla iletiyi imzalayabildiğine dair kanıt sağlayabilir. Örneğin Binance’in süreç açıklamasına göre şirket rezerv cüzdanlarının kendisine ait olduğunu doğrular; Kraken ise muhasebecisinin bakiyeleri herkese açık adreslerin dijital imzalarını kontrol ettiğini söyler.
Geçerli bir imza bile tek başına eksiksiz bir hukuki veya ekonomik sonuç sağlamaz. İmza, test edilen adres ya da ileti için bir anahtarın kontrol edildiğini gösterir. Varlıkların başka bir taraf adına tutulmak yerine hukuken borsaya ait olduğunu, rehin veya başka bir takyidat taşımadığını, hemen aktarılabildiğini ya da belirli bir müşteri talebini karşılamak üzere kullanılabileceğini tek başına kanıtlamaz. Anlık görüntü sırasında cüzdanda ödünç alınmış varlıklar da bulunabilir. PCAOB personel danışma notu, rezervlerin daha büyük görünmesi için kullanılan borçlanmanın anlık görüntüde anlaşılmayabileceğini özellikle belirtir.
Adres listesi de önemlidir. Borsa sıcak veya soğuk cüzdan, saklama kuruluşu, omnibus cüzdan ya da birden fazla üründe kullanılan adresler kullanabilir. Rapor, kapsama giren adreslerin nasıl belirlendiğini ve başka bir saklama kuruluşunda tutulan varlıkların nasıl ele alındığını açıklamalıdır. Bir adres atlanır, ilişkili bir kuruluş tarafından kontrol edilir veya iki kez sayılırsa yayımlanan pay, değerlendirilen kuruluşun gerçekten erişebildiği varlıkları farklı gösterebilir.
Hesap kapsamı yükümlülük toplamını değiştirir
Payda, farklı sağlayıcı ve rapor tarihlerinde farklı kalemler içerebilir. Spot bakiyeler olası kategorilerden yalnızca biridir. Bir yöntem marjin pozisyonlarını, vadeli işlem teminatını, staking bakiyelerini, bekleyen transferleri, şirket içi kredileri veya gerçekleşmemiş kâr ve zararları da hesaba katabilir. Müşterinin ekranda gördüğü bakiye, raporun yükümlülük ağacına dahil edilen miktarla her zaman aynı değildir.
Kraken’in güncel yöntem sayfası, spot, staking, marjin ve vadeli işlem bakiyelerinin ayrı ele alındığını; bazı ürünlere özgü düzeltmeler yapıldığını açıklar. Sayfada ayrıca hesap dahil edilmesinin anlık görüntü anındaki kapsam içi varlıkları yansıttığı, daha sonraki işlemleri veya kapsam dışı varlıkları içermediği belirtilir. Bu, kapsam etiketlerinin neden önemli olduğuna dair bir örnektir; diğer platformlara uygulanacak evrensel bir formül değildir.
Hangi faaliyet şirketlerinin rapor kapsamına girdiğini kontrol edin. Bir grup bünyesinde birden fazla tüzel kişi, marka, bölge, bağlı ortaklık veya saklama kuruluşu bulunabilir. Bir şirket veya cüzdan kümesi hakkındaki rapor, aynı uygulamada gösterilen her ürünü kendiliğinden kapsamaz. Ayrıca bekleyen çekimlerin, negatif hesap bakiyelerinin, kredilerin, türev taleplerinin ve iştiraklerde tutulan müşteri varlıklarının dahil mi edildiğini yoksa netleştirildiğini mi sorun. Yanıt, paydanın ne anlama geldiğini değiştirir.
Bu nedenle kullanışlı bir rapor kaydında köşedeki tarihten fazlası bulunur. İnceleme dönemi, anlık görüntü zamanı ve blok yükseklikleri, kapsanan kuruluş ve ürünler, dahil edilen varlıklar ve hesap bakiyeleri, hariç tutulanlar, değerleme kaynağı, netleştirme kuralları ve cüzdan kontrolünün nasıl test edildiği belirtilmelidir. Bu ayrıntılar yoksa “%100 destekli” ifadesi, okuyucunun varsaydığından çok daha dar bir kümeyi anlatabilir.
Payda değişirse bildirilen oran da değişebilir
Varsayımsal bir raporun 1.020 BTC varlık ve dahil edilmiş 1.000 BTC müşteri yükümlülüğü gösterdiğini düşünün. Bildirilen oran 1.020 ÷ 1.000 = %102’dir. Şimdi veri kümesinde 50 BTC tutarındaki müşteri taleplerinin atlandığını varsayın. Müşteri yükümlülüklerinin tamamı 1.050 BTC olur ve karşılama oranı 1.020 ÷ 1.050 = %97,14’e iner. Diğer borçlar veya değerleme değişiklikleri hesaba katılmadan önce 30 BTC açık kalır.
Bu örnekte varlık tutarı değişmedi. Sonuç, yükümlülük grubunun değişmesiyle farklılaştı. Müşterilerden birinin yaprağı dahil edilmişse o kişinin Merkle kanıtı yine doğru biçimde doğrulanabilir; fakat başka bir müşterinin atlanan talebinin ağaçta bulunmadığını ortaya çıkaramaz. Bu nedenle dahil etme kanıtı ile tamlık incelemesi ayrı kontrollerdir.
İkinci bir varsayımsal örnek, ödünç alınan varlıklarla eşleşen yükümlülüğün neden hesaba katılması gerektiğini gösterir. Bir kuruluşun kendisine ait, üzerinde takyidat bulunmayan $980.000 değerinde varlığı olduğunu ve anlık görüntü sırasında cüzdanlarında tuttuğu $200.000 daha borç aldığını düşünün. Görünür cüzdanlarda $1,18 milyon bulunur. Müşteri talepleri $1 milyonken rapor $200.000 tutarındaki borç yükümlülüğünü atlıyorsa karşılaştırma %118 gösterir. Kredi verenin $200.000 tutarındaki talebi de dahil edildiğinde toplam yükümlülük $1,2 milyon olur; $1,18 milyonun $1,2 milyona bölümü %98,33’tür ve $20.000 açık verir. Örnek, aynı zamandaki benzer değerleri varsayar; diğer varlıkları, ücretleri ve hukuki ayrıntıları hesaba katmaz. Varlık anlık görüntüsünün yükümlülük sorusunu tek başına çözemeyeceğini gösterir.
Ocak 2026’da Binance PoR sunumunda değişiklik yaptığını duyurdu. Şirket, önceki net hesap bakiyesi kapsamının platform varlıklarını dışarıda bıraktığını ve rezerv oranını olduğundan yüksek gösterdiğini belirtti. Bu açıklama Binance’in kendi yöntem ve güncellemesiyle ilgilidir; her borsanın aynı hesabı yaptığına dair kanıt değildir. Yayımlanan oranın neleri kapsadığını okumak ve raporlar arasında yöntemin değişip değişmediğini kontrol etmek için somut bir hatırlatmadır.
Üçüncü taraf raporu kendiliğinden finansal denetim sayılmaz
“Audit” ya da “denetim” sözcüğü platform pazarlamasında veya bir raporun başlığında geçebilir; ancak görevin kapsamı ve standartları yine önemlidir. PCAOB personel danışma notu, PoR çalışmalarının PCAOB denetim standartlarına göre yürütülmediğini ve PCAOB denetimlerine tabi olmadığını söyler. Ayrıca sağlayıcıların farklı prosedürler ve standartlar kullandığını, bazı çalışmalarda yönetimin üzerinde anlaşılmış prosedürleri seçebildiğini belirtir.
Üzerinde anlaşılmış prosedür raporu genellikle belirlenmiş adımların bulgularını sunar; prosedürlerin yeterli olduğuna, yükümlülüklerin eksiksiz olduğuna veya şirketin mali açıdan istikrarlı bulunduğuna dair bir görüş vermeyebilir. Sınırlı güvence çalışmaları da farklıdır. Raporun kendisini okuyun: sağlayıcıyı kim görevlendirdi, hangi kontrolleri yapması istendi, hangi kanıtları inceledi, hangi varlık ve yükümlülükler kapsandı, hangi istisnalar bulundu ve sağlayıcının yazdığı sonuç tam olarak neydi?
Ayrı bir finansal tablo denetimi daha geniş bir tüzel kişiyi ve daha fazla yükümlülüğü kapsayabilir; ancak onun da kendi raporlama tarihi, muhasebe çerçevesi, önemlilik eşiği ve kapsamı vardır. Bir PoR raporunda muhasebe firmasının adının geçmesi, borsanın böyle bir denetimden geçtiği sonucuna varmak için yeterli değildir. Tersine, PoR’un sınırları belirli bir rezerv beyanının yanlış olduğu anlamına gelmez; kanıtların yalnızca uygulanan prosedürlerin gerçekten sınadığı sonuçları desteklediği anlamına gelir.
Yayımlanmış rezerv kanıtı nasıl incelenir?
Önce rapor tarihini ve tam olarak hangi tüzel kişiyi kapsadığını kontrol edin. Anlık görüntü saatini, ilgili blok yüksekliklerini, kapsanan token sözleşmelerini, cüzdan adreslerini ve hesap ürünlerini doğrulayın; saklama kuruluşlarında bulunan varlıkların dahil edilip edilmediğini öğrenin. Platform rezerv oranı yayımlıyorsa yüzdeyi kendi başına anlamlı bir not gibi kabul etmek yerine formülü ve paydayı bulun.
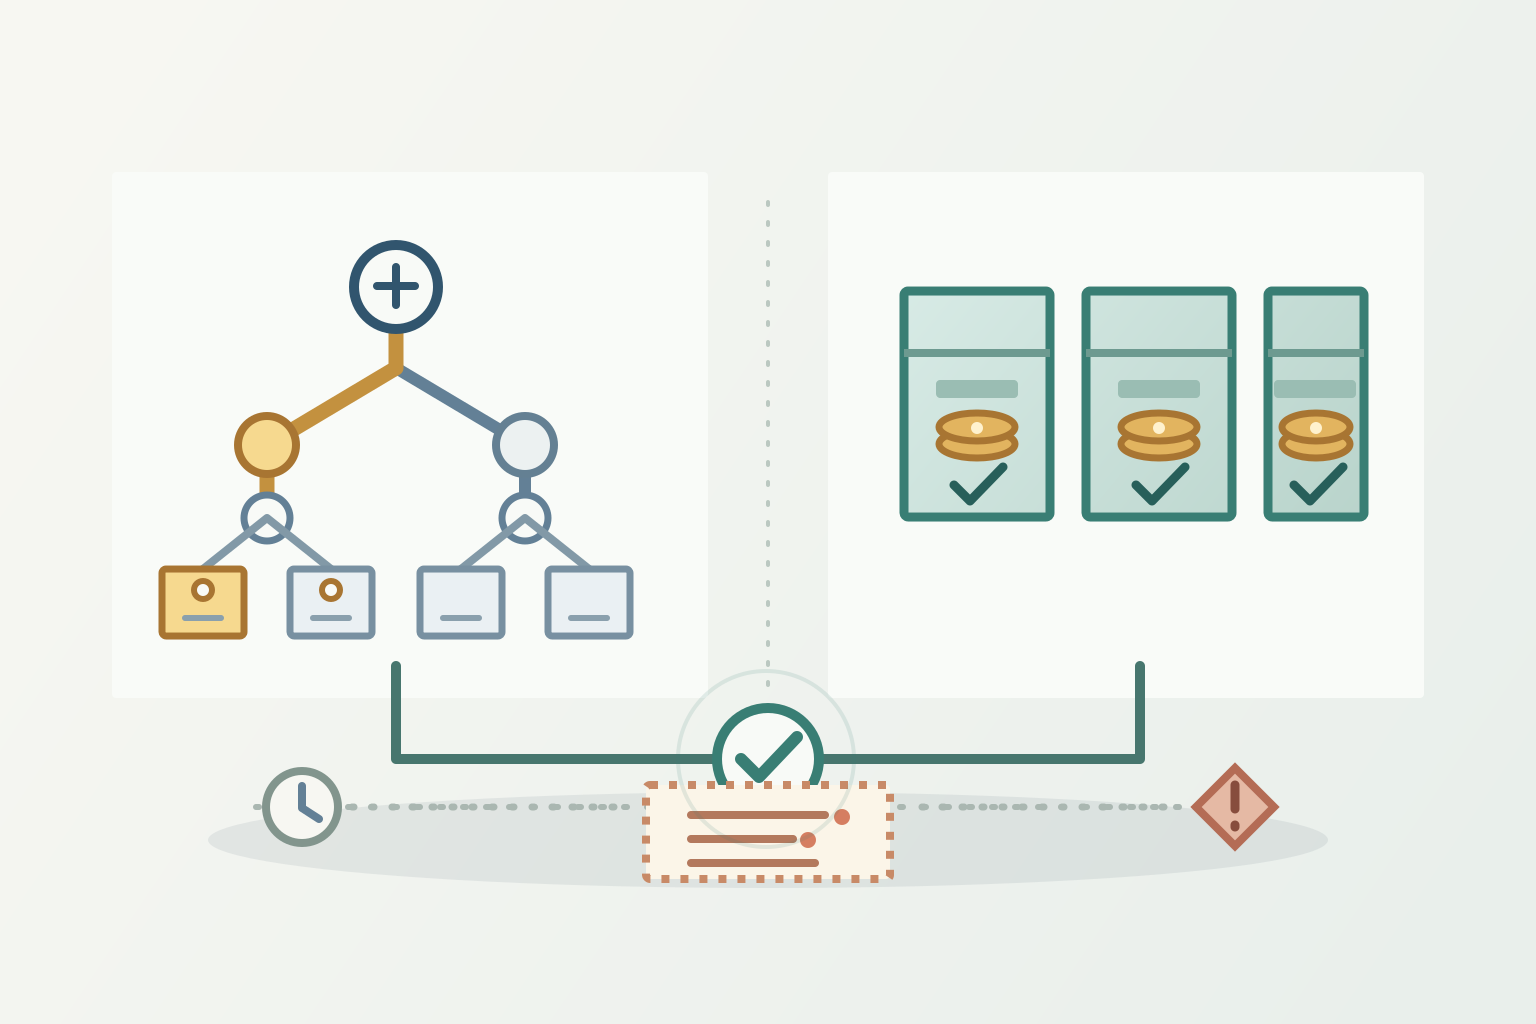
Sonra kanıtları iki sütuna ayırın. Varlıklar için adres bakiyesini, adres kontrolünü, değerlemeyi, borçlanma, rehin, takyidat veya mükerrer sayım bulunmadığını neyin kanıtladığını sorun. Müşteri talepleri için hesap anlık görüntüsünün nasıl oluşturulduğunu, hangi bakiyelerin netleştirildiğini, negatif bakiyelerin ve sonuçlanmamış işlemlerin nasıl ele alındığını, ilgili tüm hesap ve kuruluşların dahil edilip edilmediğini sorun. Ardından üçüncü tarafın kapsamını, standartlarını, bağımsızlığını ve istisnalarını, ayrıca raporun tam olarak hangi sonuca vardığını inceleyin.
Kişisel bir dahil etme kanıtı sunuluyorsa kapsam içindeki kendi bakiyenizin, sağlayıcının belirttiği yöntem ve doğru rapor tarihi kullanılarak yayımlanmış kökü yeniden oluşturduğunu doğrulayın. Kanıtı gizli tutun; hesap tanımlayıcıları veya bakiye kayıtları hassas olabilir. Kontrolün başarılı olması, aldığınız kaydın taahhüt edilmiş veri kümesinde bulunduğunu söyler. Diğer tüm kayıtların bulunduğunu, varlıklar üzerinde rakip bir talep olmadığını ya da gelecekteki bir stres olayında para çekme işlemlerinin yapılacağını söylemez.
Son olarak anlık görüntüler arasındaki dönemde neler olabileceğine bakın. Belirli bir andaki kontrol, kesim zamanından sonraki borçlanmayı, cüzdan hareketlerini, hesap değişikliklerini, yönetim kararlarını veya operasyonel arızaları sürekli izleyemez. PoR ile birlikte para çekme koşullarını, saklama düzenlemelerini, tüzel kişilik açıklamalarını ve daha geniş finansal tabloları okuyun. Saklama ile işlem yapılan yer arasındaki farklara ilişkin genel bakış için CEX ve DEX sürekli vadeli işlemler rehberine bakın. Anahtar sahipliği ile hizmet sağlayıcının barındırdığı cüzdanları ayırmak için kripto cüzdanı kurtarma rehberini inceleyin.
Rezerv kanıtı neyi vaat edemez?
PoR, seçilmiş kanıtları daha şeffaf hale getirebilir ve kullanıcılara bir kaydın taahhüt edilmiş veri kümesinde bulunup bulunmadığını kontrol etme imkanı verebilir. Bu faydalıdır. Ancak ödeme gücünü, varlıkların hukuken ayrıştırıldığını, sigortayı, nominal değerden geri ödemeyi, kesintisiz para çekmeyi veya dolandırıcılık, saldırı, yönetim hatası ya da iflas sürecine karşı güvenliği garanti etmez. Bu sorular; yükümlülüklere, yasal haklara, operasyonlara, saklamaya ve kullanıcının bulunduğu yerde geçerli kurallara bağlıdır.
Bir borsanın müşteri varlıkları raporunu, stablecoin ihraççısının destek raporuyla karıştırmayın. İlki genellikle bir platformun müşteri hesaplarından kaynaklanan taleplere karşı tuttuğu veya kontrol ettiği varlıklarla ilgilidir; ikincisi ise bir token düzenlemesinin rezervleri ve itfa koşullarıyla ilgilidir. Mekanizmalar kesişebilir, ancak hukuki talepler, kapsanan kuruluşlar ve çıkış yolları farklıdır. Stablecoinin sabit değerinden sapması ve itfası rehberi, tokenin piyasa fiyatının, ihraççı rezervlerinin ve sahibin itfa değerinin neden ayrı ölçüler olduğunu açıklar.
Sağlam bir sonuç dar kapsamlı ve tarihlidir: “Bu rapor, belirtilen yönteme göre bu anlık görüntüde şu varlıkları ve dahil edilen bakiyeleri gösteriyor; benim hesap kaydım da dahil edilmiş.” Rapor bu cümleyi bile açıkça destekleyemiyorsa, başlıktaki oran boşlukları kapatmaya yetmez. Bu rehber kanıtları ve saklama mekanizmalarını açıklar; bir borsayı önermez veya herhangi birine varlıklarını nerede tutması gerektiğini söylemez.
Sık sorulan sorular
Q1Merkle kanıtımı doğruladıysam tüm param güvende midir?
Hayır. Belirli bir kaydın taahhüt edilmiş bir veri kümesine dahil olduğunu doğruladınız. Tüm yükümlülükleri, varlıklar üzerindeki takyidatları, hukuki talepleri, kontrolleri veya gelecekte para çekilebileceğini doğrulamış olmadınız.
Q2Rezerv oranının %100'ün üzerinde olması borsanın ödeme gücünü kanıtlar mı?
Hayır. Bu oran, belirli varlıkları ve belirli müşteri bakiyelerini bir anlık görüntü tarihinde karşılaştırıyor olabilir. Başka kuruluşlar, yükümlülükler, borçlanma, değerleme değişiklikleri veya operasyonel riskler bu karşılaştırmanın dışında kalabilir.
Q3Rezerv kanıtı raporunu ne sıklıkla kontrol etmeliyim?
Bir raporu kesin hale getiren evrensel bir takvim yoktur. En son anlık görüntüyü ve yöntemi kontrol edin, ancak yakın tarihli bir raporun da belirli bir ana ait kanıt olduğunu unutmayın. Güncel para çekme, saklama ve hukuki koşulları da okuyun.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Geçerli bir Merkle dahil etme kanıtı neyi ortaya koyar?
Açıklamayı görmek için bir yanıt seçin