

Crypto proof of reserves uitgelegd: Merklebomen, verplichtingen en beperkingen
Lees wat een proof of reserves van een cryptobeurs kan controleren, hoe Merkle-inclusiebewijzen werken en waarom een momentopname op zichzelf geen solvabiliteit of toekomstige opnames bewijst.
In deze gidsWat een proof of reserves van een cryptobeurs laat zien
Korte samenvatting
Een proof of reserves van een cryptobeurs kan bewijs leveren over bepaalde activa en accountsaldi op een vermelde peildatum. Een Merkle-inclusiebewijs kan aantonen dat een bepaald saldorecord is opgenomen in een vastgelegde dataset. Geen van beide feiten bewijst op zichzelf dat de dataset alle verplichtingen bevat, dat de activa onbezwaard zijn of dat het platform elke latere opname kan uitvoeren.
Wat een proof of reserves van een cryptobeurs laat zien
Proof of reserves, vaak afgekort tot PoR, is een verzamelnaam voor procedures die een of beide van twee zaken proberen aan te tonen: dat een organisatie bepaalde adressen met digitale activa beheert en dat klantensaldi in een dataset met saldi zijn opgenomen. Een rapport kan die activa vergelijken met de klantvorderingen die binnen de scope vallen. De term verwijst niet naar één universele methode, boekhoudnorm, activascope, definitie van verplichtingen of vast controleschema.
Daarom is de eerste vraag nuttiger dan een opvallend percentage: wat is precies geteld, voor welke rechtspersoon, op welk moment en volgens welke procedure? Een exchange kan walletsaldi publiceren, een derde partij kan een momentopname onderzoeken en een gebruiker kan een accountblad in een Merkleboom controleren. Dat zijn verwante bewijzen, maar ze beantwoorden verschillende vragen.
Het advies van het Office of the Investor Advocate van de PCAOB waarschuwt dat proof-of-reservesrapporten belangrijke beperkingen hebben. Het advies weerspiegelt de opvattingen van medewerkers van het Office of the Investor Advocate, niet noodzakelijk die van de Raad van de PCAOB of andere PCAOB-medewerkers, en is geen regel, beleid of verklaring van de Raad. Het stelt dat deze procedures geen audits volgens PCAOB-normen zijn en mogelijk geen aandacht besteden aan verplichtingen, klantenrechten, geleende activa, beheersmaatregelen of gebeurtenissen na de momentopname. Lees die waarschuwing als een grens aan het bewijs, niet als de bewering dat elke PoR-procedure hetzelfde is.
Activa en verplichtingen moeten op vergelijkbare basis worden geteld
Een dekkingsratio deelt meestal een opgegeven bedrag aan activa door een opgegeven bedrag aan klantverplichtingen. Als een rapport 1.020 BTC aan activa binnen de scope afzet tegen 1.000 BTC aan opgenomen klantensaldi, is de eenvoudige ratio 102%. Die berekening is pas betekenisvol nadat de teller en noemer zijn gedefinieerd. Zijn beide bedragen in BTC? Zijn ze op hetzelfde moment gemeten? Omvat het activacijfer alleen adressen waarover de entiteit controle heeft? Omvat het saldocijfer elk account, product en elke vordering die de entiteit verschuldigd is?
Een ratio boven 100% is niet automatisch een volledige balans. Een rapport kan zich richten op crypto-saldi van klanten en andere schulden van het bedrijf, belastingen, bedrijfskosten, juridische claims of verplichtingen aan kredietverstrekkers buiten beschouwing laten. Die posten kunnen van belang zijn voor de algehele solvabiliteit, ook als ze buiten de beperkte vraag vallen of een geselecteerde groep klantensaldi gedekt lijkt door geselecteerde on-chainactiva.
Ook de waardering verandert wat een ratio zegt. Als een rapport verschillende tokens naar dollars omrekent, hangt de uitkomst af van prijsbronnen, tijdstippen en de behandeling van activa die weinig worden verhandeld of met korting noteren. Het aantal tokens kan gelijk blijven terwijl de dollarwaarde verandert. Vergelijk waar mogelijk eerst hoeveelheden van hetzelfde activum en lees daarna de regels voor omrekening naar fiat en het gebruikte tijdstip. Vergelijk een huidig walletsaldo niet met een momentopname van verplichtingen van een ander blok of een andere dag alsof ze één gelijktijdige toestand beschrijven.
Wat een Merkle-inclusiebewijs controleert
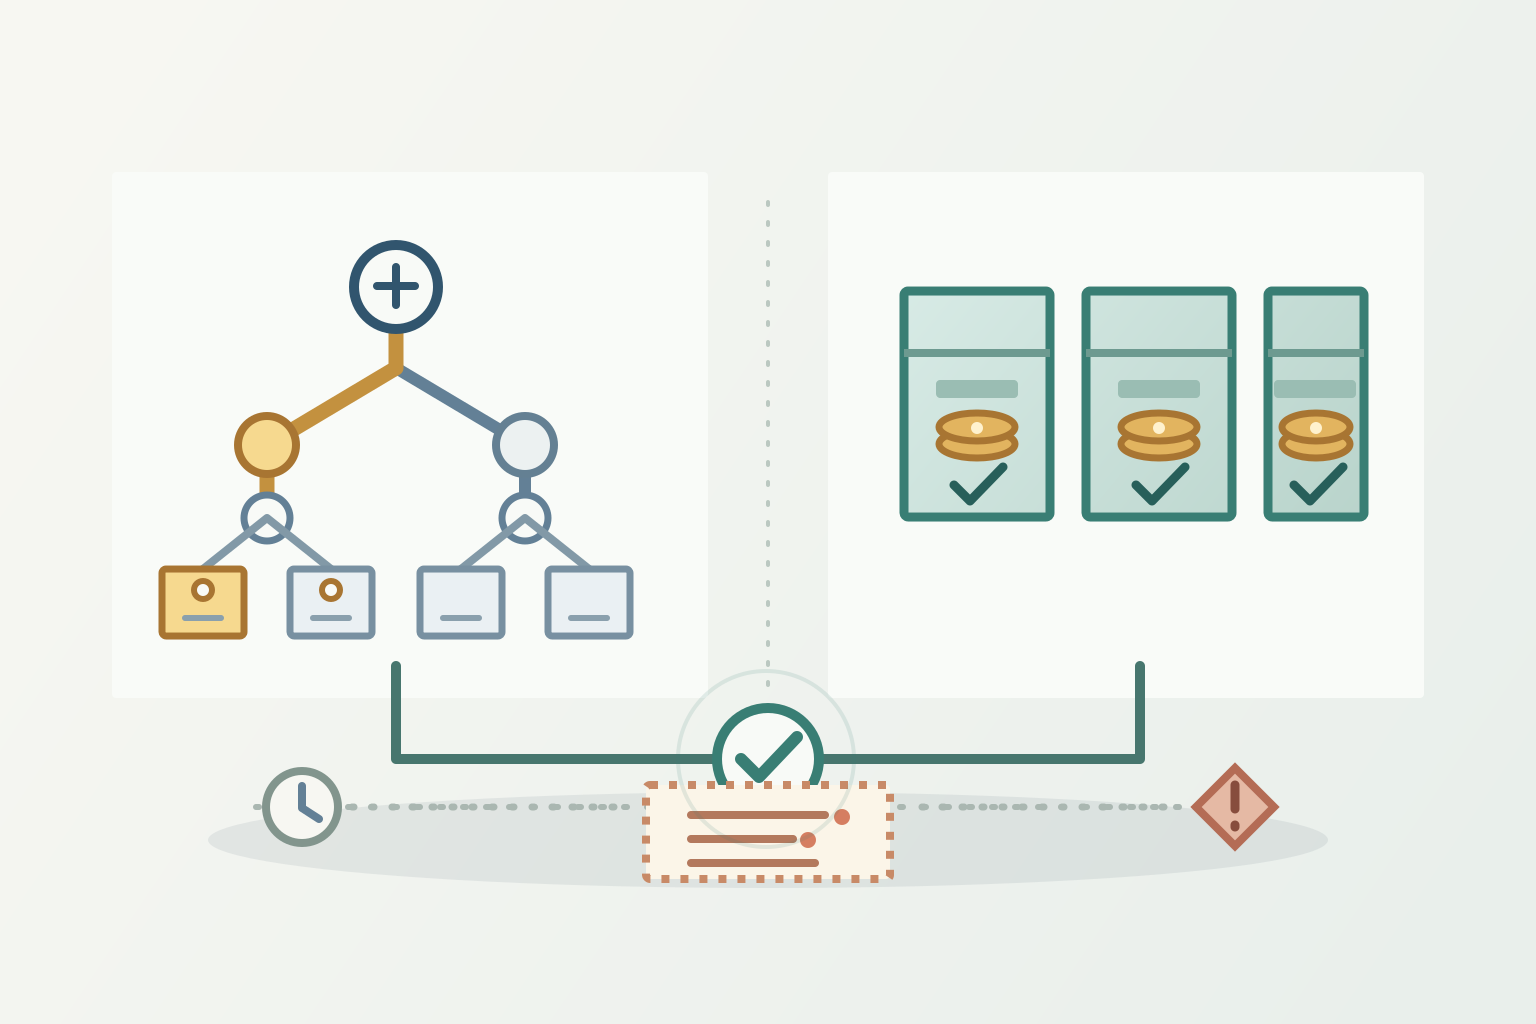
Een Merkleboom groepeert records door herhaaldelijk hashes te berekenen. In een gebruikelijke regeling voor accountsaldi wordt een record omgezet in een blad dat een account-ID en een of meer saldi vertegenwoordigt. Naburige hashes worden samengevoegd tot ouderhashes. Dat proces gaat door tot één root de vastgelegde dataset samenvat. Een gebruiker kan zijn blad en de hashes van verwante bladeren langs het pad naar de root ontvangen en dat pad vervolgens zelfstandig opnieuw berekenen.
IETF RFC 9162 definieert inclusiebewijzen voor Certificate Transparency-logs: als de opnieuw opgebouwde treehash overeenkomt met de gepubliceerde root, bewijst het bewijs dat het aangeleverde blad in die vastgelegde boom staat. Exchanges gebruiken hun eigen gegevensindelingen en bewijssystemen. De RFC geeft daarom een algemene uitleg van het cryptografische idee en is geen specificatie voor de PoR van elke exchange.
Zo beschrijft Binance zijn Merkleboom- en zk-SNARK-proces als manieren waarop gebruikers kunnen controleren of accountrecords bijdragen aan een gerapporteerd totaal, terwijl gegevens van andere accounts beperkt worden gedeeld. Kraken beschrijft de opname van accountsaldi en bewijs van adrescontrole binnen zijn eigen PoR-proces. Dit zijn beschrijvingen van specifieke aanbieders. De algemene beperking is hetzelfde: als je je eigen blad controleert, weet je dat dit record deel uitmaakt van de vastgelegde dataset. Je weet daarmee niet of de operator vanaf het begin een volledige en juiste lijst van alle klantverplichtingen heeft gebruikt.
Adrescontrole staat los van eigendom en beschikbaarheid van activa
Een blockchainverkenner kan laten zien dat een adres op een bepaald blok een bepaalde hoeveelheid bevatte. Die observatie vertelt niet wie voor dat adres kan ondertekenen. Een afzonderlijke handtekening of andere controleprocedure kan bewijs leveren dat een organisatie met een sleutel een bericht kan autoriseren. De procesbeschrijving van Binance zegt bijvoorbeeld dat Binance controleert of de wallets die als bewijs voor reserves worden gebruikt van Binance zijn; Kraken zegt dat zijn accountant digitale handtekeningen controleert voor adressen met publiek zichtbare saldi.
Zelfs een geldige handtekening is geen volledige juridische of economische conclusie. Ze toont controle over een sleutel voor het geteste adres of bericht. Op zichzelf stelt ze niet vast dat de activa juridisch eigendom zijn van de exchange en niet voor iemand anders worden gehouden, vrij zijn van pandrechten of verpanding, direct overdraagbaar zijn of beschikbaar zijn om een bepaalde klantvordering te voldoen. Een wallet kan op de peildatum ook geleende activa bevatten. Het personeelsadvies van de PCAOB merkt specifiek op dat een momentopname mogelijk niet laat zien of activa zijn geleend om de reserves groter te laten lijken.
Ook de adressenlijst is van belang. Een exchange kan hot wallets, cold wallets, bewaarders, omnibuswallets of adressen gebruiken die over meerdere producten worden gedeeld. Het rapport hoort uit te leggen hoe adressen binnen de scope zijn vastgesteld en hoe activa worden behandeld die via een andere bewaarder worden gehouden. Als een adres ontbreekt, onder controle staat van een verbonden entiteit of dubbel is geteld, kan de gepubliceerde teller een ander beeld geven dan de activa die beschikbaar zijn voor de beoordeelde entiteit.
De accountscope verandert het totaal aan verplichtingen
De noemer kan per aanbieder en rapportdatum verschillen. Spotsaldi zijn slechts één mogelijke categorie. Een methode kan saldi ook corrigeren voor marginposities, onderpand voor futures, staking, overboekingen in behandeling, interne leningen of ongerealiseerde winst en verlies. Het saldo dat een klant ziet, is niet altijd hetzelfde bedrag dat in de verplichtingenboom van het rapport wordt gebruikt.
De huidige methodologiepagina van Kraken beschrijft afzonderlijke behandeling van spot-, staking-, margin- en futuresaldi, waaronder enkele productspecifieke aanpassingen. De pagina vermeldt ook dat opname van een account de activa binnen de scope op de peildatum weerspiegelt en geen latere transacties of activa buiten de scope omvat. Dat laat zien waarom scope-aanduidingen ertoe doen; het is geen universele formule voor andere platforms.
Controleer welke werkmaatschappijen onder het rapport vallen. Een groep kan meerdere rechtspersonen, merken, regio’s, dochterondernemingen of bewaarders hebben. Een rapport over één bedrijf of één groep wallets dekt niet automatisch elk product dat in dezelfde app wordt getoond. Vraag ook of opnames in behandeling, negatieve accountsaldi, leningen, vorderingen uit derivaten en klantactiva bij gelieerde ondernemingen zijn inbegrepen of gesaldeerd. Het antwoord verandert de betekenis van de noemer.
Een bruikbaar record bevat daarom meer dan alleen een datum in de hoek. Het vermeldt de beoordelingsperiode, het tijdstip van de momentopname en de blokhoogtes, de gedekte entiteiten en producten, opgenomen activa en accountsaldi, uitsluitingen, waarderingsbron, salderingsregels en de methode om walletcontrole te toetsen. Zonder die details kan “100% gedekt” een veel beperktere scope beschrijven dan een lezer verwacht.
Een gerapporteerde ratio kan veranderen als de noemer verandert
Stel dat een hypothetisch rapport 1.020 BTC aan activa en 1.000 BTC aan klantverplichtingen vermeldt. De weergegeven ratio is 1.020 ÷ 1.000 = 102%. Neem nu aan dat de dataset 50 BTC aan klantvorderingen heeft weggelaten. Het volledige bedrag aan klantverplichtingen zou dan 1.050 BTC zijn en de dekking 1.020 ÷ 1.050 = 97,14%. Het niet-gedekte verschil is 30 BTC, nog vóór andere schulden of waarderingswijzigingen worden meegenomen.
Het activacijfer veranderde in dit voorbeeld niet. De conclusie veranderde doordat de populatie van verplichtingen veranderde. Een Merkle-inclusiebewijs van een klant kan nog steeds correct worden geverifieerd als het blad van die klant is opgenomen; het kan niet laten zien of een weggelaten vordering van een andere klant ontbreekt in de boom. Daarom zijn een inclusiebewijs en een volledigheidscontrole afzonderlijke controles.
Een tweede hypothetisch voorbeeld laat zien waarom geleende activa een bijbehorende verplichting nodig hebben. Stel dat een entiteit $980.000 aan eigen, onbezwaarde activa heeft en nog eens $200.000 leent, die op de peildatum nog in haar wallets staan. De zichtbare wallets bevatten $1,18 miljoen. Als klantvorderingen $1 miljoen bedragen en het rapport de terugbetalingsverplichting van $200.000 weglaat, is de getoonde vergelijking 118%. Neem de vordering van de kredietverstrekker van $200.000 mee, dan bedragen de totale verplichtingen $1,2 miljoen; $1,18 miljoen gedeeld door $1,2 miljoen is 98,33%, een tekort van $20.000. Het voorbeeld gaat uit van vergelijkbare waarden op hetzelfde moment en negeert andere activa, kosten en juridische details. Het laat zien waarom een activamomentopname alleen de vraag over verplichtingen niet kan beantwoorden.
In januari 2026 kondigde Binance een wijziging in de presentatie van zijn PoR aan. Volgens Binance liet de eerdere scope van netto-accountsaldi platformactiva buiten beschouwing, waardoor de reserveverhouding te hoog uitviel. Dat is een verklaring over de eigen methode en aanpassing van Binance, geen bewijs dat elke exchange dezelfde berekening gebruikte. Het is een praktische herinnering om te lezen wat een gepubliceerde ratio omvat en na te gaan of de methode tussen rapporten is veranderd.
Een rapport van een derde partij is niet automatisch een financiële audit
Het woord “audit” kan voorkomen in marketing van een platform of in de naam van een rapport, maar de opdracht en de normen blijven van belang. Het personeelsadvies van de PCAOB zegt dat PoR-opdrachten niet onder PCAOB-auditnormen worden uitgevoerd en niet onder PCAOB-inspectie vallen. Het vermeldt ook dat aanbieders verschillende procedures en normen gebruiken en dat het management bij sommige opdrachten de overeengekomen procedures kan kiezen.
Een rapport over overeengekomen procedures geeft doorgaans bevindingen weer uit vastgelegde stappen. Het spreekt niet noodzakelijk een oordeel uit dat de procedures samen voldoende zijn, dat de verplichtingen volledig zijn of dat het bedrijf financieel stabiel is. Opdrachten met beperkte zekerheid zijn ook anders. Lees het rapport zelf: wie de aanbieder heeft ingehuurd, wat die moest testen, welk bewijs is onderzocht, welke activa en verplichtingen zijn opgenomen, welke uitzonderingen zijn gevonden en welke conclusie de aanbieder daadwerkelijk trekt.
Een afzonderlijke jaarrekeningcontrole kan een bredere rechtspersoon en meer verplichtingen omvatten, maar heeft een eigen rapportagedatum, verslaggevingskader, materialiteit en scope. Leid niet af dat een exchange zo’n audit heeft omdat een PoR-rapport een accountantskantoor noemt. Omgekeerd betekenen de beperkingen van PoR niet dat elke afzonderlijke verklaring over reserves onjuist is; het betekent dat het bewijs alleen de conclusies ondersteunt die de procedures werkelijk toetsen.
Zo beoordeel je een gepubliceerd proof of reserves
Begin met de rapportdatum en de exacte entiteit. Controleer het tijdstip van de momentopname, relevante blokhoogtes, gedekte tokencontracten, walletadressen, accountproducten en of activa bij bewaarders zijn inbegrepen. Als een platform een reserveratio publiceert, zoek dan de formule en de noemer op in plaats van het percentage te behandelen als een zichzelf verklarende beoordeling.
Splits het bewijs vervolgens op in twee kolommen. Vraag bij activa welk bewijs het adressaldo, de adrescontrole, de waardering en het ontbreken van leningen, pandrechten, verpanding of dubbeltelling aantoont. Vraag bij klantvorderingen hoe de accountsnapshot is gemaakt, welke saldi zijn gesaldeerd, hoe negatieve saldi en onverwerkte transacties zijn behandeld en of elk relevant account en elke entiteit is opgenomen. Bekijk daarna de scope, normen, onafhankelijkheid, uitzonderingen en exacte conclusie van de derde partij.
Als je een persoonlijk inclusiebewijs kunt opvragen, controleer dan of jouw saldo binnen de scope met de vermelde methode van de aanbieder en de juiste rapportdatum de gepubliceerde root reconstrueert. Houd het bewijs privé omdat account-ID’s of saldorecords gevoelig kunnen zijn. Een geslaagde controle vertelt je dat het record dat je hebt ontvangen in de vastgelegde dataset staat. Ze vertelt niet dat alle andere records aanwezig zijn, dat er geen concurrerende aanspraak op de activa bestaat of dat opnames tijdens toekomstige stress worden verwerkt.
Kijk ten slotte naar wat er tussen momentopnamen gebeurt. Een controle op één tijdstip kan leningen, walletbewegingen, accountwijzigingen, bestuursbesluiten of operationele storingen na de peildatum niet voortdurend volgen. Lees naast PoR ook de opnamevoorwaarden, bewaarafspraken, informatie over rechtspersonen en eventuele bredere jaarrekeningen. Voor een verwant overzicht van het verschil tussen bewaring en handelsplatform, zie de gids over CEX- en DEX-perpetuals. Voor eigendom van sleutels en het verschil met gehoste wallets, zie de gids voor herstel van crypto-wallets.
Wat een proof of reserves niet kan beloven
PoR kan geselecteerd bewijs transparanter maken en gebruikers een manier geven om te controleren of een record in een vastgelegde dataset voorkomt. Dat is nuttig. Het garandeert geen solvabiliteit, juridische afscheiding, verzekering, inwisseling tegen pari, ononderbroken opnames of bescherming tegen fraude, hacks, bestuursfouten en insolventieprocedures. Die vragen hangen af van verplichtingen, juridische rechten, bedrijfsvoering, bewaring en de regels die gelden in de jurisdictie van de gebruiker.
Verwar een rapport over klantactiva van een exchange niet met een rapport over de dekking van een stablecoinuitgever. Het eerste gaat doorgaans over activa die een platform houdt of beheert tegenover claims op klantrekeningen; het tweede over de reserves en inwisselvoorwaarden van een tokenregeling. De mechanismen kunnen elkaar raken, maar de juridische aanspraken, opgenomen entiteiten en uitstaproutes verschillen. De gids over stablecoin-depegs en inwisseling legt uit waarom de marktprijs van een token, de reserves van de uitgever en de inwisselwaarde voor een houder afzonderlijke maatstaven zijn.
Een onderbouwde conclusie is beperkt en gedateerd: “Dit rapport toont deze activa en deze opgenomen saldi volgens deze methode op deze peildatum, en mijn accountrecord is opgenomen.” Als het rapport zelfs die zin niet duidelijk kan onderbouwen, is de prominente ratio niet genoeg om de hiaten op te vullen. Deze gids legt bewijs en bewaarmechanismen uit; hij beveelt geen exchange aan en zegt niet waar iemand activa moet bewaren.
Veelgestelde vragen
Q1Zijn al mijn tegoeden veilig als ik mijn Merkle-inclusiebewijs heb gecontroleerd?
Nee. Je hebt gecontroleerd of een specifiek record in één vastgelegde dataset was opgenomen. Je hebt niet alle verplichtingen, bezwaringen van activa, juridische claims, controles of toekomstige opnames geverifieerd.
Q2Bewijst een reserveratio boven 100% dat een exchange solvabel is?
Nee. De ratio kan geselecteerde activa vergelijken met geselecteerde klantensaldi op één peildatum. Andere entiteiten, verplichtingen, leningen, waarderingswijzigingen of operationele risico’s kunnen buiten die vergelijking vallen.
Q3Hoe vaak moet ik een proof-of-reservesrapport controleren?
Er bestaat geen universeel schema dat een rapport sluitend maakt. Controleer de meest recente momentopname en methode, maar bedenk dat zelfs een recent rapport bewijs van één tijdstip blijft. Lees ook de actuele opname-, bewaar- en juridische voorwaarden.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat stelt een geldig Merkle-inclusiebewijs vast?
Kies een antwoord om de uitleg te zien