Cómo funcionan los préstamos cripto en DeFi: garantía, LTV, factor de salud y liquidación
Descubre cómo la garantía cripto respalda un préstamo DeFi, por qué el LTV difiere del umbral de liquidación, cómo calcula Aave el factor de salud y qué puede cambiar una posición antes de liquidarla.
En esta guíaQué hace un préstamo DeFi con garantía
Resumen breve
Un préstamo DeFi con garantía permite bloquear criptoactivos admitidos en un protocolo y pedir prestado otro activo a cambio. La posición puede volverse menos segura sin que el usuario envíe otra transacción: el precio de la garantía puede caer, la deuda puede crecer con los intereses o pueden cambiar los parámetros del protocolo. Las reglas de relación préstamo-valor (LTV), los umbrales de liquidación y el factor de salud dependen de cada protocolo; una cifra del panel solo tiene sentido si sabes cómo la define ese mercado.
Qué hace un préstamo DeFi con garantía
En un préstamo con sobrecolateralización, el prestatario deposita un activo admitido en un protocolo de crédito y recibe otro activo como deuda. Mientras la deuda siga abierta, la garantía está sujeta a las reglas del protocolo. Por lo general, no se puede retirar libremente si hacerlo deja un valor insuficiente para respaldar el préstamo. Una vez pagados la deuda y los intereses acumulados, se puede retirar la garantía que ya no sea necesaria para respaldar otra posición abierta.
Esto es distinto de un préstamo sin garantía: el protocolo no depende únicamente de la promesa de pago. Depende de una garantía que puede venderse, incautarse o utilizarse de otra forma conforme a las reglas de liquidación si la cuenta deja de cumplir los requisitos. Aave describe su modelo de préstamos V3 como sobrecolateralizado y exige depositar garantía antes de pedir prestado. Compound III también acepta activos admitidos como garantía para establecer la capacidad de endeudamiento, pero usa factores distintos en su contabilidad y diseño de liquidación.
El protocolo no considera automáticamente como garantía todos los saldos de una cartera. El activo debe estar admitido en ese mercado y quizá haya que activarlo en la cuenta para usarlo como garantía. También importan la red, el mercado, el contrato del token y la versión del protocolo. Un token con el mismo ticker en otra cadena puede ser un activo distinto con otros parámetros de riesgo. La introducción a Aave V3 explica el flujo de depósito y préstamo; la guía del estado de la garantía explica que un saldo depositado puede habilitarse o deshabilitarse para respaldar un préstamo.
El LTV de una posición no es el límite del protocolo
La relación préstamo-valor compara la deuda con el valor de la garantía. Una forma sencilla de expresar el LTV de una posición es:
LTV de la posición = valor actual de la deuda ÷ valor de la garantía admitida
Si una cuenta tiene una deuda de 1.000 dólares respaldada por 2.000 dólares de garantía admitida, su LTV es del 50 %. Si la deuda no cambia y la garantía cae a 1.500 dólares, el LTV sube a aproximadamente el 66,7 %. Si cambia el precio del activo prestado, también puede cambiar el valor de la deuda al medirlo en una unidad común.
El parámetro LTV de un protocolo suele ser un límite de endeudamiento al abrir o aumentar un préstamo. Por ejemplo, si un mercado hipotético permite pedir prestado hasta el 75 % del valor admitido de 2.000 dólares de garantía, el límite aritmético sería de 1.500 dólares antes de aplicar otros límites. Ese máximo no es una cantidad recomendada ni garantiza que la posición siga siendo segura después de cambios de precio.
Los términos varían entre protocolos. Aave distingue el LTV, que limita la capacidad de endeudamiento, del umbral de liquidación que utiliza al calcular el factor de salud. Compound III documenta un factor de garantía de préstamo para calcular la capacidad de endeudamiento y otro factor de garantía de liquidación para determinar si la cuenta puede liquidarse. Su documentación también advierte que no superar la comprobación de capacidad de endeudamiento no significa, por sí solo, que la cuenta sea liquidable. Consulta las reglas específicas en la guía de préstamos de Aave y la documentación de garantía y préstamos de Compound III.
Qué puede cambiar una posición después de pedir prestado
El valor de la garantía y el de la deuda pueden cambiar por separado. Si baja el precio de la garantía, disminuye el valor que respalda el préstamo. Si sube el precio del activo prestado, puede aumentar el valor de la deuda cuando se mide en una unidad común. Los intereses también pueden incrementar lo que se debe aunque el prestatario no pida más. Con varios activos de garantía, el protocolo puede aplicar ponderaciones de riesgo o reglas de admisibilidad diferentes a cada uno.
Los precios que usa el protocolo son importantes porque el contrato no necesariamente utiliza la última cotización que aparece en un exchange o en una cartera. Un mercado puede usar un valor de oráculo, aplicar reglas específicas para cada activo o actualizar precios según un calendario. En mercados volátiles, los datos mostrados y el valor que usa el contrato pueden diferir. Por eso, el estado de una cuenta puede cambiar entre dos comprobaciones o transacciones.
Algunas interfaces muestran una sola cifra de «salud»; otras presentan factores de garantía, liquidez de la cuenta o capacidad de endeudamiento. No son términos intercambiables. Una posición puede no poder pedir más prestado y aun así no ser liquidable. A la inversa, un indicador que parece cómodo a cierto precio puede deteriorarse si cae la garantía o se acumulan intereses.
Cuando hay más de un activo de garantía, sumar las cantidades de tokens no describe el riesgo de la cuenta. Aave usa un umbral de liquidación medio ponderado en su fórmula del factor de salud. En un ejemplo hipotético, si un activo de garantía vale 1.000 USD y tiene un umbral del 80%, y otro también vale 1.000 USD con un umbral del 70%, la igualdad de sus valores produce una media ponderada del 75%. Así, antes de compararlo con la deuda, el valor de la garantía ajustado por el umbral en la fórmula es 2.000 USD × 75%, es decir, 1.500 USD. Los parámetros reales de los activos y los valores reconocidos dependen del mercado; otro protocolo puede usar un cálculo distinto.
Cálculo hipotético del factor de salud
Aave calcula el factor de salud multiplicando el valor de la garantía por el umbral de liquidación promedio ponderado y dividiendo el resultado por el valor total de la deuda. Para un ejemplo con una sola garantía, supongamos que una cuenta deposita dos unidades de un token cuyo precio hipotético es de 1.000 dólares cada una y pide prestados 1.000 dólares de otro activo. Solo como ejemplo, supongamos un parámetro LTV inicial del 75 % y un umbral de liquidación del 80 %; son datos inventados, no parámetros vigentes de un mercado concreto.
La garantía vale 2.000 dólares, así que el LTV inicial de la posición es del 50 %. Según el LTV supuesto del 75 %, el máximo que podría pedirse prestado sería de 1.500 dólares antes de otros límites del mercado. Con el umbral de liquidación supuesto del 80 %, el factor de salud es:
(2.000 dólares × 0,80) ÷ 1.000 dólares = 1,60
Ahora supongamos que el precio de la garantía cae un 35 % y su valor baja a 1.300 dólares, mientras los intereses acumulados elevan la deuda a 1.010 dólares. El factor de salud pasa a ser aproximadamente 1,03:
(1.300 dólares × 0,80) ÷ 1.010 dólares ≈ 1,03
Si el precio de la garantía cae aún más, hasta 620 dólares por unidad, su valor total es de 1.240 dólares y el mismo cálculo ilustrativo da aproximadamente 0,98:
(1.240 dólares × 0,80) ÷ 1.010 dólares ≈ 0,98
Ese último valor es inferior a 1. La página de ayuda actual de Aave describe un factor de salud por debajo de 1 como una condición de riesgo de liquidación para las posiciones de Aave. El ejemplo no predice cuándo se ejecutará una transacción real: importan los precios de mercado, la acumulación de deuda, las reglas del protocolo, las actualizaciones del oráculo y el orden de las transacciones. La explicación de Aave sobre el factor de salud y las liquidaciones incluye la fórmula del protocolo y señala que no existe un factor de salud universalmente seguro.
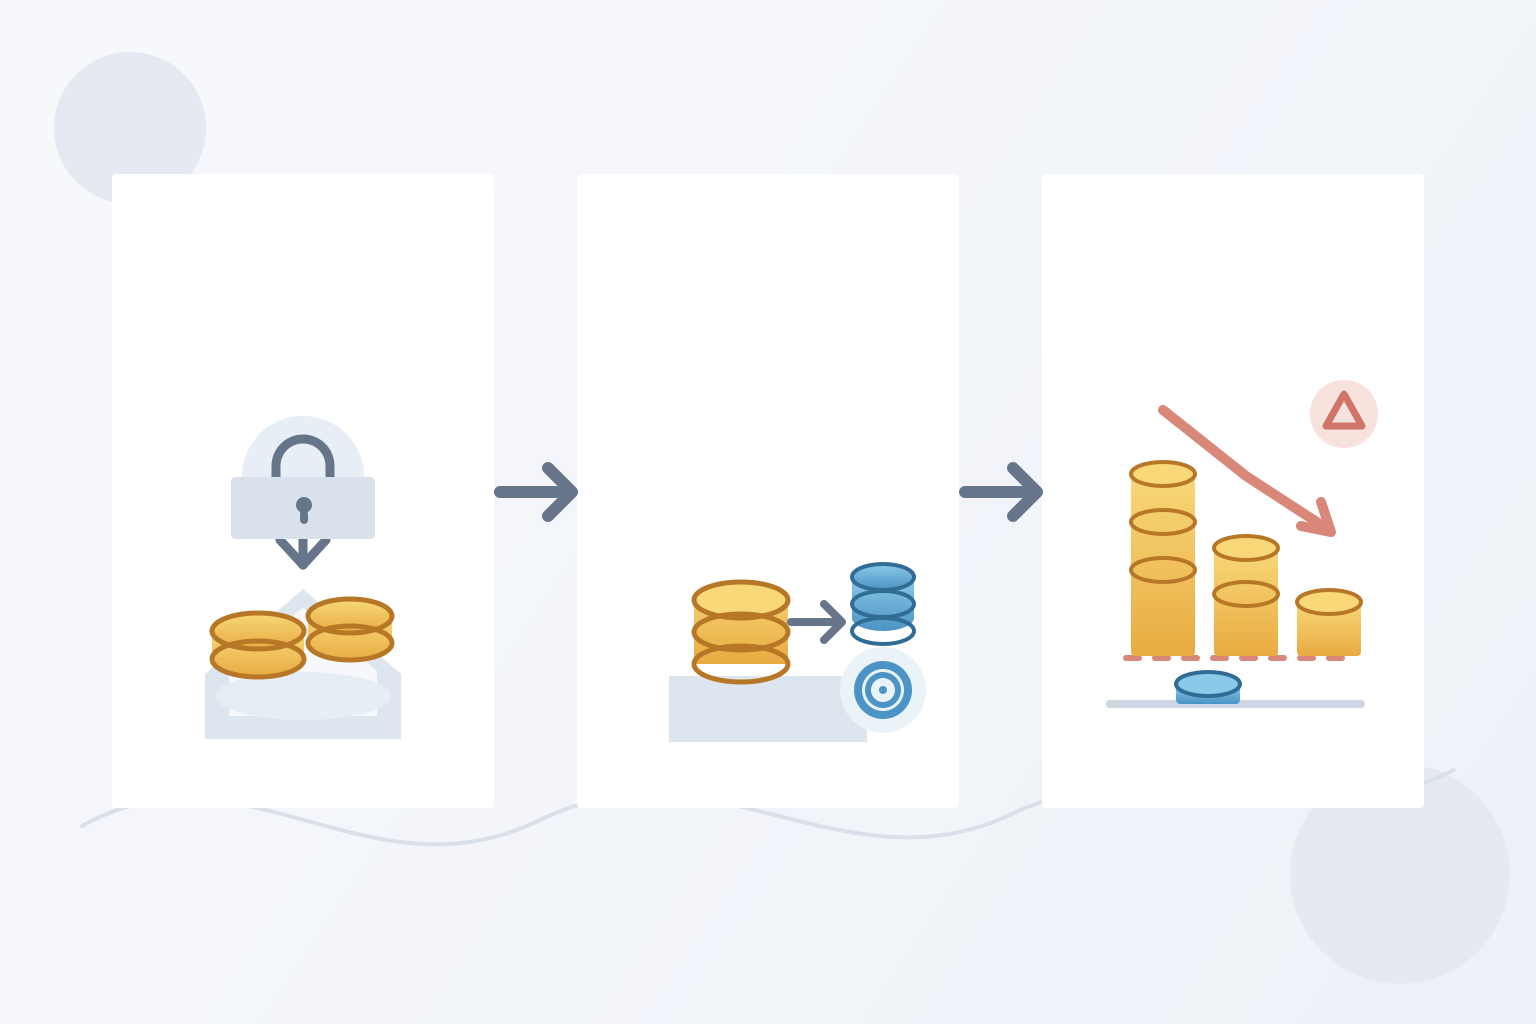
La garantía sigue bloqueada tras salir el activo prestado; su valor se acerca a un umbral mientras la deuda permanece.
Qué puede ocurrir con la garantía durante una liquidación
La liquidación es una respuesta definida por el protocolo ante una cuenta que supera el límite de elegibilidad. En muchos mercados de crédito, un liquidador paga una parte o toda la deuda del prestatario y recibe garantía según una bonificación, descuento o penalización fijados por el protocolo. El prestatario puede perder un valor de garantía superior a la deuda pagada. Que la liquidación sea parcial o completa, cuánto puede pagarse y qué comisiones se aplican depende del protocolo, el activo, el mercado y la configuración vigente.
Aave describe las liquidaciones elegibles como abiertas a cualquier participante de la red: se puede enviar una cuando el factor de salud de la cuenta cae por debajo del umbral del protocolo. Las reglas determinan cuánto puede pagarse y qué garantía recibe el liquidador, incluida cualquier bonificación. Compound III usa otro diseño. Su documentación diferencia el factor de garantía de préstamo del factor de garantía de liquidación y describe un proceso absorb: el protocolo toma la garantía de una cuenta cuya deuda ha superado el límite de garantía para liquidación y paga la deuda con sus reservas; el antiguo prestatario recibe valor según las reglas del factor de liquidación de Compound. Consulta la documentación de liquidaciones de Compound III.
Estos son ejemplos de cómo dos protocolos implementan mecanismos de préstamo, no una descripción universal de todos los préstamos DeFi. Algunos protocolos pueden pausarse, modificar parámetros de riesgo mediante gobernanza, usar otros procesos de liquidación o depender de keepers e interfaces externos. Lee las reglas de la cadena y del mercado concretos cuyo contrato guardará la garantía.
Los intereses pueden aumentar la deuda sin pedir más
Normalmente se acumulan intereses sobre los saldos prestados. Según el protocolo y el activo, la tasa puede ser fija durante un periodo determinado, cambiar con el tiempo o responder a la utilización del mercado. Aave indica que sus tasas de préstamo se determinan dinámicamente según factores como la utilización y los parámetros de gobernanza. Al acumularse los intereses, puede aumentar la deuda incluida en la relación de garantía o en el cálculo del factor de salud, aunque el precio de la garantía no cambie.
Por ejemplo, si una deuda de 1.000 dólares crece a 1.020 dólares mientras la garantía admitida sigue valiendo 1.500 dólares, el LTV de la posición sube aproximadamente del 66,7 % al 68 %. Este cálculo no supone una tasa anual ni un periodo concretos. La acumulación real depende del modelo de tasas del contrato, el momento de las transacciones, la precisión del activo y las condiciones del mercado. La guía de préstamos de Aave explica que las tasas pueden cambiar con la utilización y que los intereses empiezan a acumularse después de la transacción de préstamo.
La garantía también puede tener costes de oportunidad o límites operativos. Un activo depositado puede dejar de estar disponible para retirar mientras respalda una deuda. Compound III afirma que sus activos de garantía no generan intereses dentro del propio protocolo, mientras que otros protocolos pueden tratar la garantía depositada de otra forma. No des por hecho que la garantía genera rendimiento, que el activo prestado conservará un valor fijo ni que el rendimiento esperado superará el coste del préstamo.
Riesgos que la proporción no refleja
El LTV o el factor de salud resumen algunos datos de precio y deuda, pero no miden todas las formas en que un préstamo puede fallar. Los errores en contratos inteligentes, los cambios de permisos o gobernanza, las interrupciones de oráculos, la congestión de la cadena, los problemas con puentes o tokens envueltos y la pérdida de valor esperado de la garantía o del token prestado pueden afectar al resultado. Una stablecoin usada como deuda puede desviarse de su objetivo; un token de garantía puede perder liquidez justo cuando muchos prestatarios necesitan pagar o vender.
La ejecución añade otra capa de riesgo. Puede que el prestatario necesite enviar un pago o añadir garantía antes de cruzar un umbral, pero las comisiones de red, la falta de acceso a la cartera, un saldo insuficiente o una cadena congestionada pueden retrasar la transacción. Una alerta del panel no garantiza que la transacción se incluya a tiempo. A la inversa, la interfaz puede estar desactualizada o no estar disponible mientras el contrato en la cadena sigue aplicando sus reglas.
El apalancamiento también amplifica las consecuencias de un movimiento de precio. Pedir prestado contra un token volátil para comprar más de ese mismo token puede aumentar la exposición y la sensibilidad a una liquidación. Pedir prestado un activo contra otro puede crear un desajuste: la garantía cae mientras el valor del activo de deuda sube. Ni un factor de salud alto en pantalla ni un saldo elevado de garantía eliminan los riesgos de contratos inteligentes, de mercado u operativos.
Lee las reglas del mercado antes de abrir un préstamo
Antes de depositar garantía o pedir prestado, comprueba el protocolo, la cadena, el mercado y los contratos de los activos exactos. Confirma si el activo está admitido y habilitado como garantía, cómo define el protocolo la capacidad de endeudamiento y la elegibilidad para liquidación, qué fuente de precios utiliza y si el indicador mostrado está actualizado. Lee la tasa de préstamo y cómo puede cambiar, los límites mínimos y máximos de la posición, las restricciones de retirada, la bonificación o penalización de liquidación y los procesos de gobernanza que puedan actualizar parámetros.
Usa un escenario hipotético de caída de precio y aumento de deuda para entender cómo cambia la posición; no tomes el máximo de endeudamiento del protocolo como objetivo. Comprueba qué exigirían en la práctica un pago o un depósito adicional de garantía, incluido el acceso al activo prestado, las comisiones de red y el tiempo para enviar una transacción. Vuelve a consultar la documentación actual del protocolo porque los parámetros pueden variar según el activo y el mercado, y cambiar después de decisiones de gobernanza.
Esta guía explica mecanismos de préstamo; no indica si un préstamo es adecuado ni cuánto debería pedir prestado una persona. Para los mecanismos de liquidación de posiciones perpetuas negociadas en exchanges, consulta la guía de liquidación de perpetuos cripto. Para revisar los permisos de tokens que pueden intervenir al depositar o pagar activos, consulta la guía de aprobaciones y allowances de tokens cripto.
Preguntas frecuentes
Q1¿El LTV es el umbral de liquidación?
No. El LTV suele limitar cuánto se puede pedir prestado, mientras que el umbral de liquidación determina cuándo el protocolo puede liquidar la posición. Cada protocolo puede usar otros nombres y cálculos, así que revisa las definiciones del mercado concreto.
Q2¿Un factor de salud inferior a 1 significa que la liquidación ya se produjo?
No necesariamente. La documentación de Aave indica que un factor inferior a 1 hace que la posición pueda liquidarse; aun así, un liquidador debe enviar una transacción que cumpla las reglas del protocolo. El momento y la cantidad dependen del mercado y de su configuración vigente.
Q3¿Puede aumentar el riesgo del préstamo si no hago nada?
Sí. El precio de la garantía puede caer, los intereses pueden aumentar la deuda y los cambios de gobernanza u oráculo pueden afectar a la posición. Vigilarla ayuda, pero el panel no puede garantizar que el pago o el depósito de garantía se ejecuten antes de una liquidación.