

Metode Triple Barrier untuk Pelabelan Peristiwa Keuangan
Pelajari cara ambang volatilitas dan batas waktu menentukan label peristiwa, cara membaca contoh first-touch, serta risiko data dan validasi yang perlu dicatat.
Dalam panduan iniMengapa label mengikuti lintasan harga
Ringkasan singkat
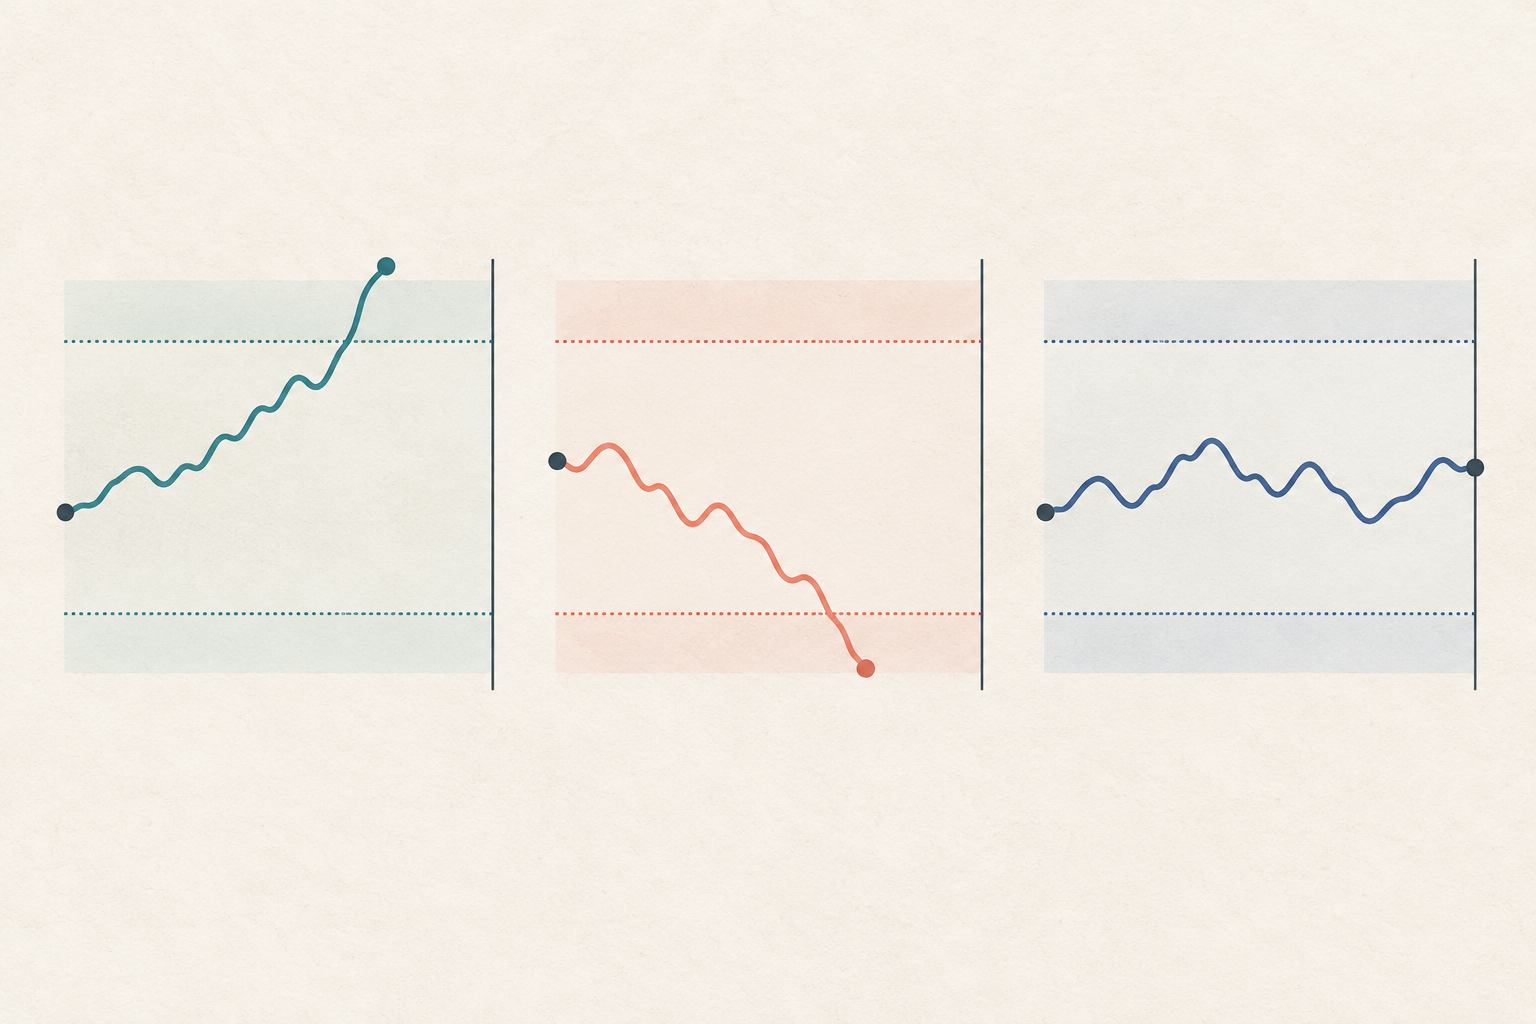
Metode triple barrier menetapkan batas harga atas, batas harga bawah, dan batas waktu untuk setiap peristiwa. Dengan konvensi artikel ini, batas atas yang tersentuh lebih dulu memberi label +1, batas bawah memberi −1, dan kedaluwarsa waktu memberi 0 hanya jika kedua batas harga belum tersentuh. Skala volatilitas harus diketahui saat peristiwa dimulai; lintasan harga sesudahnya dipakai untuk membentuk target, bukan fitur.
Mengapa label mengikuti lintasan harga
Label horizon tetap menanyakan apa yang terjadi setelah jumlah bar tertentu, tanpa membedakan apakah ambang keuntungan atau kerugian sudah lebih dahulu tercapai. Triple barrier mengganti satu titik akhir itu dengan tiga kondisi berhenti. Hasilnya menjawab pertanyaan yang lebih terarah: dari titik awal peristiwa, batas mana yang dicapai pertama kali, jika ada?
Gagasan ini dijelaskan pada Bab 3 *Advances in Financial Machine Learning*. Implementasi dan dokumentasi mlfinpy tentang pelabelan menunjukkan pemakaian ambang dinamis serta pilihan meta-labeling. Metode ini adalah cara menyusun target pembelajaran terawasi; ia sendiri bukan aturan trading yang menjanjikan keuntungan.
Tentukan peristiwa dan skala pada waktu mulai
Misalkan peristiwa ke-i dimulai pada waktu tᵢ dengan harga P₀. Pada waktu itu, tentukan target volatilitas σᵢ dari data yang memang tersedia hingga saat tersebut. Bila σᵢ dinyatakan sebagai persentase, level harga untuk posisi long dapat ditulis sebagai P₀(1 + m_PTσᵢ) pada batas atas dan P₀(1 − m_SLσᵢ) pada batas bawah. m_PT dan m_SL adalah pengali yang dapat berbeda, sehingga jarak kedua batas tidak harus simetris.
Tetapkan pula batas vertikal, yaitu waktu maksimum penahanan atau bar masa depan tertentu. Secara konseptual, untuk setiap bar setelah tᵢ, hitung apakah batas atas atau bawah sudah tersentuh; bila tidak, lanjutkan sampai batas vertikal. σᵢ dibekukan dari awal peristiwa untuk menentukan ambang itu. Menghitung ulang skala dengan volatilitas masa depan dapat mengubah pertanyaan target dan membocorkan informasi yang belum tersedia pada waktu prediksi.
Pemicu peristiwa dan label adalah dua langkah berbeda. Filter seperti CUSUM dapat memilih kapan peristiwa baru dimulai; filter itu tidak menentukan hasil +1, −1, atau 0. Setelah pemicu memberi waktu awal tᵢ, triple barrier mengamati lintasan sesudahnya sampai first touch atau kedaluwarsa. Dokumentasi mlfinpy juga memisahkan waktu peristiwa yang dapat berasal dari filter CUSUM, target volatilitas, dan waktu batas vertikal.
Konvensi label dan contoh angka
Dalam konvensi tiga kelas yang digunakan di sini, sentuhan pertama pada batas atas menghasilkan +1, sentuhan pertama pada batas bawah menghasilkan −1, dan batas vertikal menghasilkan 0 hanya bila tidak ada batas horizontal yang tersentuh lebih dulu. Beberapa implementasi memberi label saat kedaluwarsa berdasarkan tanda return terminal; karena itu, jangan mengandalkan arti angka 0 atau label kedaluwarsa tanpa memeriksa implementasi dan aturan penelitian. Implementasi mlfinpy menyediakan logika first-touch serta varian batas vertikal dalam kode pelabelannya. Catat konvensi yang dipakai bersama data target.
Contoh sintetis: P₀ = $100 dan σᵢ = 2%. Dengan m_PT = 2, ambang atas adalah $104; dengan m_SL = 1,5, ambang bawah adalah $97. Batas vertikal berada pada bar masa depan ketiga.
- $100 → $104,50 menyentuh batas atas pada bar masa depan pertama, jadi labelnya +1.
- $100 → $96,50 menyentuh batas bawah pada bar masa depan pertama, jadi labelnya −1.
- $100 → $101 → $102 → $101,50 berakhir pada bar ketiga tanpa menyentuh $104 atau $97, jadi labelnya 0 menurut konvensi ini, walaupun return terminalnya +1,5%.
Contoh terakhir menunjukkan mengapa label hasil first-touch tidak sama dengan tanda return pada horizon tetap. Peneliti lain dapat memilih definisi berbeda, tetapi kelas dan maknanya harus dinyatakan dengan jelas.
Pisahkan fitur dari hasil masa depan
Setiap baris fitur Xᵢ hanya boleh memakai informasi yang tersedia saat tᵢ, termasuk estimasi σᵢ yang dipakai untuk menetapkan ambang. Lintasan harga dari tᵢ sampai waktu keluar diperlukan untuk membuat label yᵢ, tetapi tidak boleh menyelinap ke fitur, normalisasi, atau pemilihan ambang yang dianggap tersedia pada awal peristiwa.
Dalam meta-labeling, model primer menentukan arah posisi, misalnya long atau short. Model sekunder menerima arah itu sebagai konteks dan mempelajari apakah sinyal sebaiknya diambil atau dilewati; targetnya biasanya biner, bukan kembali mempelajari arah dari nol. Meta-labeling mengubah pertanyaan target dan tidak menghapus kebutuhan untuk memakai hanya fitur as-of saat peristiwa dimulai.
Resolusi harga dan biaya menentukan arti target
Data penutupan saja tidak dapat menunjukkan sentuhan intrabar. Jika high dan low dari bar OHLC yang sama menembus kedua batas, urutan sentuhannya tidak dapat diketahui dari bar itu. Gunakan data yang lebih rinci bila tersedia, atau tetapkan aturan konsisten dan konservatif sebelumnya—misalnya menganggap batas yang lebih buruk tersentuh lebih dulu. Jangan memilih urutan sesudah melihat hasil.
Bila label dimaksudkan mewakili hasil bersih transaksi, hitung biaya yang relevan: komisi, spread, slippage, dampak pasar, serta funding atau biaya pinjam jika berlaku. Level harga yang tersentuh bukan jaminan harga eksekusi; gap dapat melewati stop atau target, dan fill aktual bisa berbeda. Nyatakan apakah label menggambarkan lintasan harga bruto atau P&L bersih dari aturan eksekusi tertentu.
Peristiwa yang bertumpang tindih perlu validasi yang sesuai
Dua peristiwa dapat dimulai berdekatan dan memakai sebagian lintasan harga masa depan yang sama. Jika satu label berada di set latih dan label lain yang berbagi hasil tersebut berada di set uji, skor dapat tampak lebih baik karena target-targetnya saling bergantung. Catat waktu mulai dan waktu penyelesaian setiap label, lalu gunakan validasi berpurge untuk membuang sampel latih yang interval hasilnya bertumpang tindih dengan interval uji. Baca juga panduan tentang purged cross-validation dan embargo untuk deret waktu keuangan.
Dokumentasikan harga dan jenis data yang diuji, waktu ketersediaan fitur, metode estimasi σᵢ, nilai pengali, batas vertikal, aturan intrabar, serta konvensi label kedaluwarsa. Tetapkan pilihan tersebut sebelum menilai model. Triple barrier membuat target lebih eksplisit; ia tidak dengan sendirinya mengatasi kebocoran fitur lain, pemilihan strategi berulang, asumsi fill yang tidak realistis, atau perubahan rezim pasar.
Pertanyaan umum
Q1Apakah sigma boleh dihitung ulang di setiap bar?
Tentukan σᵢ dengan informasi yang tersedia ketika peristiwa dimulai dan gunakan nilai itu untuk menetapkan lebar penghalang peristiwa tersebut. Mengubah skala memakai data masa depan dapat memperkenalkan informasi yang belum ada saat keputusan awal dibuat.
Q2Apakah label 0 selalu berarti return nol?
Tidak. Dalam konvensi artikel ini, 0 berarti batas waktu tercapai tanpa sentuhan batas harga. Return pada saat itu bisa positif atau negatif. Implementasi lain mungkin memberi label berdasarkan tanda return terminal, jadi periksa dan dokumentasikan aturan yang digunakan.
Q3Apakah triple barrier membuktikan strategi akan menguntungkan?
Tidak. Metode ini membentuk target pembelajaran dari lintasan harga. Hasil riset tetap bergantung pada fitur yang sah, pemisahan validasi, biaya, fill, dan kondisi pasar; label itu bukan klaim profit.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Kapan label 0 diberikan menurut konvensi artikel ini?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Proses ketika kewajiban memenuhi kontrak setelah pemberitahuan exercise dialokasikan kepada penjual opsi dan dapat menimbulkan penyerahan atau pembelian saham.
Baca panduan lengkapSelisih harga beli dan jualPerbedaan antara harga penawaran beli tertinggi dan harga penawaran jual terendah. Selisih ini merupakan biaya implisit untuk membeli lalu menjual kontrak dan dapat melebar ketika pasar kurang likuid.
Baca panduan lengkap