

Penjelasan Proof of Reserves Kripto: Pohon Merkle, Liabilitas, dan Batasannya
Pahami apa yang dapat diverifikasi oleh proof of reserves bursa kripto, cara kerja bukti inklusi Merkle, dan mengapa sebuah snapshot tidak dengan sendirinya membuktikan solvabilitas atau penarikan pada masa mendatang.
Dalam panduan iniApa yang ditunjukkan oleh proof of reserves bursa kripto
Ringkasan singkat
Proof of reserves bursa kripto dapat memberikan bukti mengenai aset tertentu dan saldo akun pada snapshot yang dinyatakan. Bukti Merkle dapat menunjukkan bahwa catatan saldo tertentu dimasukkan ke dalam kumpulan data yang telah dikomit. Kedua fakta itu saja tidak membuktikan bahwa kumpulan data tersebut mencakup semua kewajiban, aset bebas dari beban, atau platform dapat memenuhi setiap penarikan di kemudian hari.
Apa yang ditunjukkan oleh proof of reserves bursa kripto
Proof of reserves, yang sering disingkat PoR, adalah istilah untuk prosedur yang mencoba menunjukkan satu atau kombinasi dari dua hal: bahwa suatu organisasi mengendalikan alamat aset digital tertentu dan bahwa saldo pelanggan dimasukkan ke dalam kumpulan data saldo. Laporan dapat membandingkan aset tersebut dengan klaim pelanggan yang dicakupnya. Istilah ini tidak menunjuk pada satu metode universal, standar akuntansi, cakupan aset, definisi liabilitas, ataupun jadwal peninjauan tertentu.
Karena itu, pertanyaan pertama yang lebih berguna daripada melihat rasio utama adalah: apa tepatnya yang dihitung, untuk entitas hukum yang mana, pada waktu kapan, dan menurut prosedur apa? Bursa dapat menerbitkan saldo dompet, pihak ketiga dapat memeriksa snapshot, dan pengguna dapat memverifikasi leaf akunnya dalam pohon Merkle. Semua itu merupakan potongan bukti yang berkaitan, tetapi menjawab pertanyaan yang berbeda.
Imbauan Investor yang diterbitkan oleh Office of the Investor Advocate PCAOB memperingatkan bahwa laporan proof of reserves memiliki batasan yang berarti. Imbauan tersebut mencerminkan pandangan staf Office of the Investor Advocate, yang belum tentu mewakili Dewan PCAOB atau staf PCAOB lainnya; dokumen ini bukan aturan, kebijakan, atau pernyataan Dewan PCAOB. Di dalamnya dijelaskan bahwa prosedur ini bukan audit menurut standar PCAOB dan mungkin tidak membahas liabilitas, hak pelanggan, aset pinjaman, pengendalian, atau kejadian setelah snapshot. Bacalah peringatan itu sebagai batas bukti yang tersedia, bukan sebagai klaim bahwa semua proses PoR sama.
Aset dan liabilitas perlu dihitung dengan dasar yang sepadan
Rasio cakupan biasanya membagi jumlah aset yang dinyatakan dengan jumlah liabilitas pelanggan yang dinyatakan. Jika laporan mencantumkan 1.020 BTC aset dalam cakupan dan 1.000 BTC saldo pelanggan yang disertakan, rasionya secara sederhana adalah 102%. Perhitungan itu baru bermakna setelah pembilang dan penyebutnya didefinisikan. Apakah keduanya sama-sama dalam BTC? Apakah diukur pada waktu yang sama? Apakah angka aset hanya mencakup alamat yang dapat dikendalikan entitas? Apakah angka saldo mencakup setiap akun, produk, dan klaim yang menjadi kewajiban entitas?
Rasio di atas 100% tidak otomatis berarti neraca lengkap. Laporan dapat berfokus pada saldo kripto pelanggan, tetapi mengecualikan utang perusahaan lainnya, pajak, biaya operasi, klaim hukum, atau kewajiban kepada pemberi pinjaman. Hal-hal tersebut dapat berpengaruh pada solvabilitas secara keseluruhan meskipun berada di luar pertanyaan sempit tentang apakah kumpulan saldo pelanggan tertentu tampak ditopang oleh kumpulan aset on-chain tertentu.
Penilaian juga mengubah makna rasio. Jika laporan mengonversi beberapa token ke dolar, hasilnya bergantung pada sumber harga, waktu pengambilan harga, dan perlakuan terhadap aset yang diperdagangkan tipis atau dengan diskon. Jumlah token dapat tetap sama sementara nilainya dalam dolar berubah. Jika memungkinkan, bandingkan kuantitas aset yang sama terlebih dahulu, lalu baca aturan konversi fiat dan waktu yang digunakan. Jangan membandingkan saldo dompet saat ini dengan snapshot liabilitas dari blok atau hari berbeda seolah keduanya menggambarkan keadaan yang sama pada satu waktu.
Apa yang diverifikasi oleh bukti inklusi Merkle
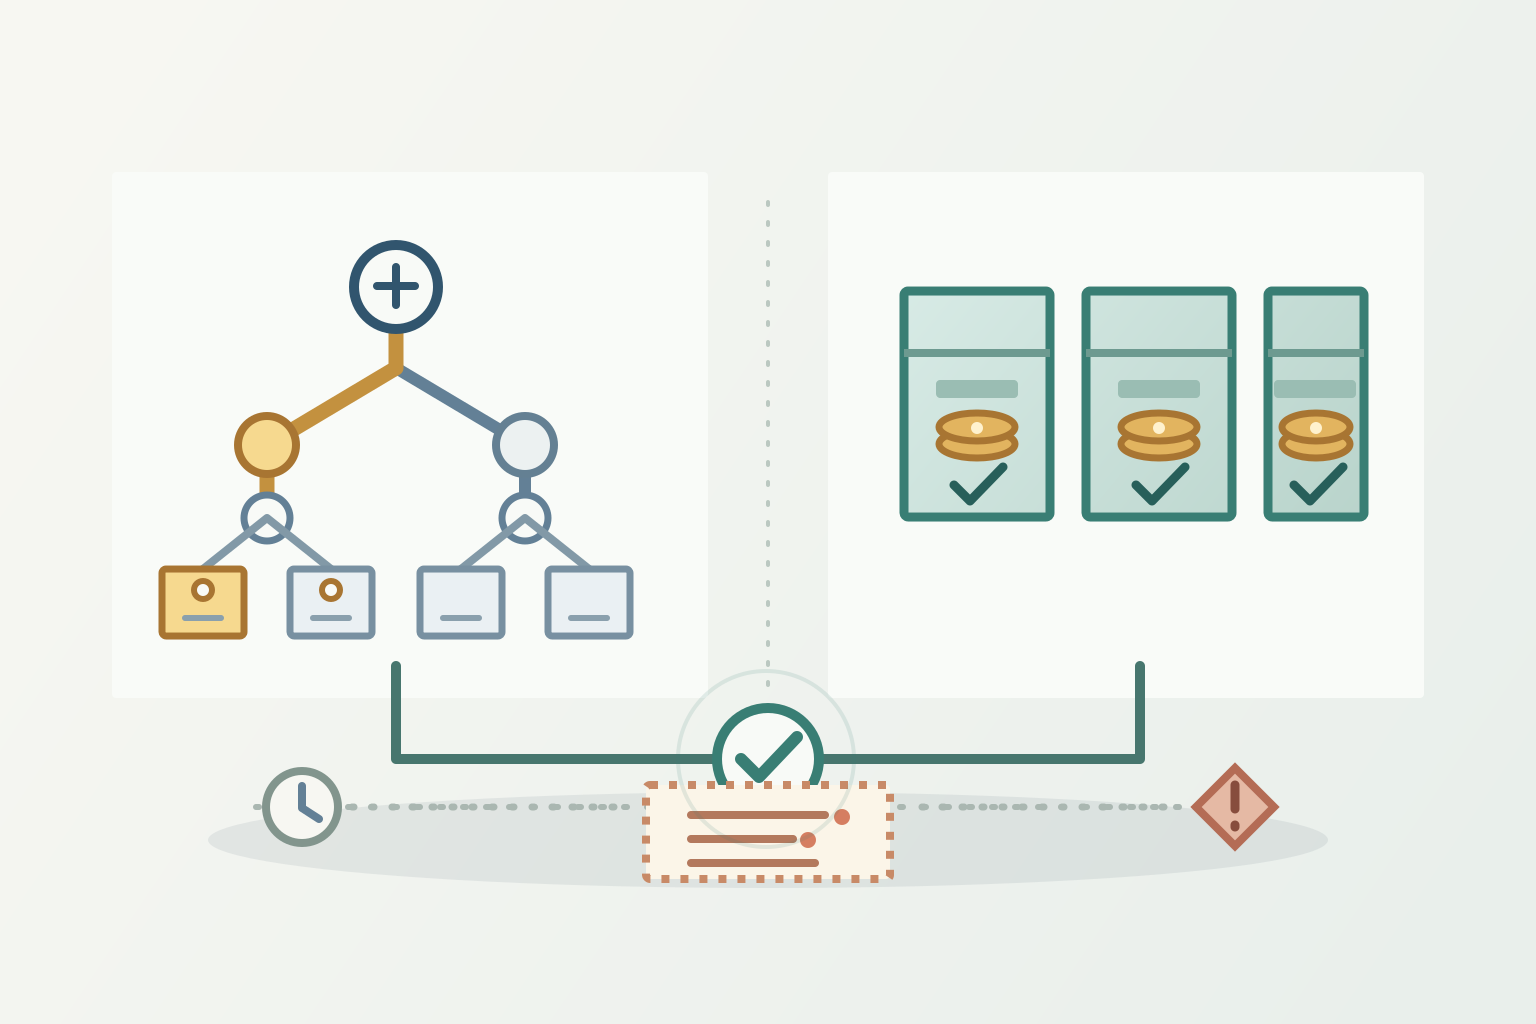
Pohon Merkle mengelompokkan catatan melalui hashing berulang. Dalam skema saldo akun yang umum, sebuah catatan diubah menjadi leaf yang mewakili identitas akun dan satu atau beberapa saldo. Hash yang berdekatan digabungkan menjadi hash induk, lalu proses itu berlanjut sampai tersisa satu root yang merangkum kumpulan data yang dikomit. Pengguna dapat menerima leaf miliknya dan hash saudara di sepanjang jalur menuju root, lalu menghitung ulang jalur tersebut secara mandiri.
RFC 9162 dari IETF mendefinisikan bukti inklusi untuk log Certificate Transparency: jika hash pohon yang direkonstruksi cocok dengan root yang dipublikasikan, bukti itu menetapkan bahwa leaf yang diberikan terdapat di pohon yang dikomit tersebut. Bursa menggunakan format data dan sistem bukti masing-masing, sehingga RFC itu menjelaskan gagasan kriptografis secara umum, bukan spesifikasi PoR setiap bursa.
Sebagai contoh, Binance menjelaskan proses pohon Merkle dan zk-SNARK sebagai cara bagi pengguna untuk memeriksa apakah catatan akun berkontribusi pada total yang dilaporkan, sambil membatasi pengungkapan data akun lain. Kraken menjelaskan bukti inklusi saldo akun dan kendali alamat dalam proses PoR-nya sendiri. Keduanya merupakan penjelasan khusus dari penyedia. Batas umum yang utama tetap sama: memverifikasi leaf Anda membuktikan bahwa catatan itu ada dalam kumpulan data yang dikomit. Hal itu tidak membuktikan bahwa operator sejak awal memasukkan daftar yang lengkap dan akurat atas setiap kewajiban kepada pelanggan.
Kendali atas alamat berbeda dari kepemilikan dan ketersediaan aset
Penjelajah blockchain dapat menunjukkan bahwa suatu alamat menyimpan sejumlah aset pada blok tertentu. Pengamatan itu tidak mengidentifikasi siapa yang dapat menandatangani transaksi dari alamat tersebut. Tanda tangan terpisah atau prosedur kendali lain dapat menjadi bukti bahwa suatu organisasi mampu mengotorisasi pesan menggunakan sebuah kunci. Sebagai contoh, deskripsi proses Binance menyebutkan bahwa dompet yang digunakan sebagai bukti cadangan adalah milik Binance; Kraken menyebutkan bahwa akuntannya memeriksa tanda tangan digital untuk alamat dengan saldo yang terlihat secara publik.
Bahkan tanda tangan yang valid bukan kesimpulan hukum atau ekonomi yang lengkap. Tanda tangan menunjukkan kendali atas kunci untuk alamat atau pesan yang diuji. Dengan sendirinya, tanda tangan itu tidak menetapkan bahwa aset dimiliki secara hukum oleh bursa, bukan dititipkan untuk pihak lain; bebas dari hak gadai atau jaminan; dapat segera dipindahkan; atau tersedia untuk memenuhi klaim pelanggan tertentu. Dompet tersebut juga mungkin menyimpan aset pinjaman pada saat snapshot. Imbauan staf PCAOB secara khusus menyebutkan bahwa snapshot mungkin tidak mengungkap pinjaman yang digunakan untuk membuat cadangan tampak lebih besar.
Daftar alamat juga penting. Bursa dapat menggunakan hot wallet, cold wallet, kustodian, dompet omnibus, atau alamat yang dipakai bersama oleh beberapa produk. Laporan perlu menjelaskan cara alamat dalam cakupan diidentifikasi dan perlakuan terhadap aset yang disimpan melalui kustodian lain. Jika suatu alamat tidak disertakan, dikendalikan entitas terafiliasi, atau dihitung dua kali, angka pembilang yang dipublikasikan dapat memberikan gambaran berbeda dari aset yang tersedia bagi entitas yang sedang dinilai.
Cakupan akun mengubah jumlah liabilitas
Penyebut dapat mencakup hal yang berbeda antarpenyedia dan tanggal laporan. Saldo spot hanyalah satu kategori yang mungkin. Metodologi juga dapat menyesuaikan saldo untuk posisi margin, jaminan futures, staking, transfer tertunda, pinjaman internal, atau laba dan rugi yang belum terealisasi. Saldo pelanggan yang ditampilkan tidak selalu sama dengan jumlah yang dipakai dalam pohon liabilitas laporan.
Halaman metodologi Kraken saat ini menjelaskan perlakuan terpisah untuk saldo spot, staking, margin, dan futures, termasuk beberapa penyesuaian khusus produk. Halaman itu juga menyatakan bahwa penyertaan akun mencerminkan aset dalam cakupan pada saat snapshot dan tidak mencakup transaksi berikutnya atau aset di luar cakupan. Ini contoh mengapa label cakupan penting; ini bukan rumus universal bagi platform lain.
Periksa perusahaan operasional mana yang dicakup. Sebuah grup dapat memiliki beberapa entitas hukum, merek, wilayah, anak perusahaan, atau kustodian. Laporan tentang satu perusahaan atau satu kumpulan dompet tidak otomatis mencakup setiap produk yang terlihat di aplikasi yang sama. Tanyakan juga apakah penarikan tertunda, saldo akun negatif, pinjaman, klaim derivatif, dan aset pelanggan yang disimpan di afiliasi disertakan atau dinetokan. Jawabannya mengubah arti penyebut tersebut.
Catatan yang berguna karena itu memuat lebih dari sekadar tanggal di sudut halaman. Catatan tersebut mengidentifikasi periode pemeriksaan, waktu snapshot dan tinggi blok, entitas serta produk yang dicakup, aset dan saldo akun yang disertakan, pengecualian, sumber valuasi, aturan netting, dan metode pengujian kendali dompet. Tanpa rincian tersebut, “didukung penuh 100%” dapat menggambarkan cakupan yang jauh lebih sempit daripada dugaan pembaca.
Rasio yang dilaporkan dapat berubah ketika penyebutnya berubah
Misalkan laporan hipotetis mencantumkan 1.020 BTC aset dan 1.000 BTC liabilitas pelanggan. Rasio yang ditampilkan adalah 1.020 ÷ 1.000 = 102%. Sekarang anggap kumpulan datanya menghilangkan klaim pelanggan sebesar 50 BTC. Jumlah liabilitas pelanggan yang lengkap menjadi 1.050 BTC, sehingga cakupannya adalah 1.020 ÷ 1.050 = 97,14%. Selisih yang tidak tertutup adalah 30 BTC, sebelum memperhitungkan utang atau perubahan valuasi lainnya.
Angka aset tidak berubah dalam contoh ini. Kesimpulannya berubah karena populasi liabilitas berubah. Bukti Merkle dari seorang pelanggan tetap dapat diverifikasi dengan benar jika leaf pelanggan tersebut disertakan; bukti itu tidak dapat mengungkap apakah klaim pelanggan lain yang dihilangkan memang tidak ada dalam pohon. Karena itulah bukti inklusi dan pemeriksaan kelengkapan merupakan dua pemeriksaan yang terpisah.
Contoh hipotetis kedua menunjukkan mengapa aset pinjaman perlu dipasangkan dengan liabilitas yang sesuai. Bayangkan entitas memiliki aset bebas beban miliknya sendiri senilai $980.000 dan meminjam lagi $200.000 yang masih berada di dompetnya pada saat snapshot. Dompet yang terlihat berisi $1,18 juta. Jika klaim pelanggan berjumlah $1 juta dan laporan tidak mencantumkan kewajiban pinjaman $200.000 tersebut, perbandingan yang ditampilkan adalah 118%. Jika klaim pemberi pinjaman sebesar $200.000 disertakan, total kewajiban menjadi $1,2 juta; $1,18 juta dibagi $1,2 juta adalah 98,33%, dengan kekurangan $20.000. Contoh ini mengasumsikan nilai yang sepadan pada waktu yang sama, serta mengabaikan aset lain, biaya, dan rincian hukum. Tujuannya menunjukkan mengapa snapshot aset saja tidak menyelesaikan pertanyaan liabilitas.
Pada Januari 2026, Binance mengumumkan perubahan pada penyajian PoR-nya setelah menyatakan bahwa cakupan saldo akun neto sebelumnya tidak menyertakan aset platform dan menghasilkan rasio cadangan yang terlalu tinggi. Pernyataan itu mengenai metodologi dan pembaruan Binance sendiri, bukan bukti bahwa semua bursa memakai perhitungan yang sama. Ini pengingat praktis untuk membaca apa saja yang termasuk dalam rasio yang dipublikasikan dan memeriksa apakah metode berubah di antara laporan.
Laporan pihak ketiga tidak otomatis merupakan audit keuangan
Kata “audit” mungkin muncul dalam pemasaran platform atau nama laporan, tetapi ruang lingkup penugasan dan standarnya tetap penting. Imbauan staf PCAOB menyatakan bahwa penugasan PoR tidak dilakukan berdasarkan standar audit PCAOB dan tidak tunduk pada inspeksi PCAOB. Imbauan itu juga mencatat bahwa penyedia memakai prosedur dan standar yang berbeda, dan dalam beberapa penugasan manajemen dapat memilih prosedur yang disepakati.
Laporan prosedur yang disepakati umumnya melaporkan temuan dari langkah-langkah tertentu; laporan itu belum tentu menyatakan opini bahwa rangkaian prosedurnya memadai, liabilitasnya lengkap, atau perusahaan stabil secara keuangan. Penugasan dengan asurans terbatas juga berbeda. Baca laporannya sendiri: siapa yang menunjuk penyedia, apa yang diminta untuk diuji, bukti apa yang diperiksa, aset dan liabilitas mana yang disertakan, pengecualian apa yang ditemukan, dan kesimpulan apa yang sebenarnya dinyatakan penyedia.
Audit laporan keuangan yang terpisah mungkin mencakup entitas hukum dan liabilitas yang lebih luas, tetapi audit itu memiliki tanggal pelaporan, kerangka akuntansi, materialitas, dan cakupannya sendiri. Jangan menyimpulkan bahwa bursa memiliki audit semacam itu hanya karena laporan PoR mencantumkan firma akuntansi. Sebaliknya, keterbatasan PoR tidak berarti setiap pernyataan cadangan tertentu itu salah; artinya bukti hanya mendukung kesimpulan yang benar-benar diuji oleh prosedurnya.
Cara meninjau proof of reserves yang dipublikasikan
Mulailah dari tanggal laporan dan identitas entitas yang tepat. Pastikan waktu snapshot, tinggi blok terkait, kontrak token yang dicakup, alamat dompet, produk akun, dan apakah aset yang disimpan melalui kustodian turut disertakan. Jika platform menerbitkan rasio cadangan, cari rumus dan penyebutnya, alih-alih memperlakukan persentase sebagai penilaian yang menjelaskan dirinya sendiri.
Berikutnya, pisahkan bukti menjadi dua kolom. Untuk aset, tanyakan apa yang membuktikan saldo alamat, kendali alamat, valuasi, dan ketiadaan pinjaman, hak gadai, jaminan, atau penghitungan ganda. Untuk klaim pelanggan, tanyakan bagaimana snapshot akun dibuat, saldo mana yang dinetokan, bagaimana saldo negatif dan transaksi yang belum diselesaikan diperlakukan, serta apakah setiap akun dan entitas yang relevan disertakan. Lalu periksa cakupan, standar, independensi, pengecualian, dan kesimpulan persis dari pihak ketiga.
Jika tersedia bukti inklusi pribadi, verifikasi bahwa saldo Anda sendiri yang termasuk dalam cakupan dapat merekonstruksi root yang dipublikasikan, dengan metode penyedia dan tanggal laporan yang benar. Simpan bukti tersebut secara pribadi karena identitas akun atau catatan saldo dapat bersifat sensitif. Pemeriksaan yang berhasil memberi tahu bahwa catatan yang Anda terima ada di dalam kumpulan data yang dikomit. Pemeriksaan itu tidak memberi tahu bahwa semua catatan lain disertakan, bahwa sisi aset tidak memiliki klaim lain, atau bahwa penarikan akan diproses dalam peristiwa tekanan di masa depan.
Terakhir, perhatikan apa yang terjadi di antara snapshot. Pemeriksaan pada satu titik waktu tidak dapat terus memantau pinjaman, perpindahan dompet, perubahan akun, keputusan tata kelola, atau kegagalan operasional setelah batas waktu tersebut. Baca ketentuan penarikan, pengaturan kustodi, pengungkapan entitas hukum, dan laporan keuangan yang lebih luas bersama PoR. Untuk gambaran terkait tentang perbedaan kustodi dan tempat perdagangan, lihat panduan perpetual CEX dan DEX. Untuk kepemilikan kunci dan perbedaan dompet hosted, lihat panduan pemulihan dompet kripto.
Apa yang tidak dapat dijanjikan oleh proof of reserves
PoR dapat membuat bukti tertentu lebih transparan dan memberi pengguna cara untuk memeriksa apakah sebuah catatan muncul dalam kumpulan data yang dikomit. Itu berguna. Namun, PoR bukan jaminan solvabilitas, pemisahan hukum, asuransi, penebusan pada nilai par, penarikan tanpa gangguan, ataupun perlindungan dari penipuan, peretasan, kegagalan tata kelola, dan proses kepailitan. Pertanyaan-pertanyaan tersebut bergantung pada liabilitas, hak hukum, operasi, kustodi, dan aturan yang berlaku di yurisdiksi pengguna.
Jangan mencampuradukkan laporan aset pelanggan bursa dengan laporan dukungan aset dari penerbit stablecoin. Yang pertama biasanya menyangkut aset yang dipegang atau dikendalikan platform untuk menghadapi klaim akun pelanggan; yang kedua menyangkut cadangan dan ketentuan penebusan dalam suatu pengaturan token. Mekanismenya dapat bersinggungan, tetapi klaim hukum, entitas yang disertakan, dan jalur keluarnya berbeda. Panduan depeg stablecoin dan penebusan menjelaskan mengapa harga pasar token, cadangan penerbit, dan nilai penebusan bagi pemegang merupakan ukuran yang terpisah.
Kesimpulan yang wajar harus terbatas dan mencantumkan tanggal: “Laporan ini menunjukkan aset dan saldo yang disertakan tersebut menurut metode yang dinyatakan pada snapshot ini, dan catatan akun saya disertakan.” Jika laporan tidak dapat mendukung kalimat itu dengan jelas, rasio utama saja tidak cukup untuk mengisi kekosongannya. Panduan ini menjelaskan bukti dan mekanisme kustodi; panduan ini tidak merekomendasikan bursa atau menyarankan tempat seseorang menyimpan aset.
Pertanyaan umum
Q1Jika saya sudah memverifikasi bukti Merkle, apakah semua dana saya aman?
Tidak. Anda memverifikasi bahwa catatan tertentu disertakan dalam satu kumpulan data yang dikomit. Anda belum memverifikasi setiap liabilitas, beban atas aset, klaim hukum, pengendalian, atau penarikan di masa depan.
Q2Apakah rasio cadangan di atas 100% membuktikan bahwa bursa solvent?
Tidak. Rasio itu mungkin membandingkan aset pilihan dengan saldo pelanggan pilihan pada suatu snapshot. Entitas lain, liabilitas, pinjaman, perubahan valuasi, atau risiko operasional bisa berada di luar perbandingan tersebut.
Q3Seberapa sering saya perlu memeriksa laporan proof of reserves?
Tidak ada jadwal universal yang membuat laporan menjadi konklusif. Periksa snapshot dan metodologi terbaru, tetapi ingat bahwa laporan yang baru sekalipun tetap merupakan bukti pada satu titik waktu. Baca juga ketentuan penarikan, kustodi, dan hukum yang berlaku saat ini.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang ditetapkan oleh bukti inklusi Merkle yang valid?
Pilih jawaban untuk melihat penjelasannya