

Cara Kerja Pinjaman Kripto DeFi: Agunan, LTV, Health Factor, dan Likuidasi
Pelajari cara agunan kripto mendukung pinjaman DeFi, perbedaan LTV dan ambang likuidasi, cara Aave menghitung health factor, serta hal-hal yang dapat mengubah posisi sebelum likuidasi.
Dalam panduan iniFungsi pinjaman DeFi dengan agunan
Ringkasan singkat
Pinjaman DeFi dengan agunan memungkinkan peminjam mengunci aset kripto yang didukung oleh protokol untuk meminjam aset lain. Posisi dapat menjadi berisiko meskipun peminjam tidak mengirim transaksi baru: harga agunan bisa turun, utang bertambah karena bunga, atau parameter protokol berubah. Loan-to-value (LTV), ambang likuidasi, dan aturan health factor berbeda-beda menurut protokol. Karena itu, angka di dasbor hanya bermakna jika Anda memahami definisi yang digunakan pasar tersebut.
Fungsi pinjaman DeFi dengan agunan
Dalam pinjaman dengan agunan berlebih, peminjam memasok aset yang memenuhi syarat ke protokol pinjaman dan menerima aset lain sebagai utang. Selama utang masih terbuka, agunan tunduk pada aturan protokol. Agunan umumnya tidak dapat ditarik begitu saja jika penarikan itu membuat nilai penopang pinjaman tidak mencukupi. Setelah utang dan bunga yang terakumulasi dilunasi, peminjam dapat menarik agunan yang tidak lagi diperlukan untuk menjamin posisi terbuka lain.
Hal ini berbeda dari pinjaman tanpa agunan: protokol tidak hanya mengandalkan janji untuk membayar kembali. Protokol juga mengandalkan agunan yang dapat dijual, disita, atau digunakan dengan cara lain sesuai aturan likuidasi jika akun tidak lagi memenuhi persyaratan. Aave menjelaskan model pinjaman V3-nya sebagai pinjaman dengan agunan berlebih dan mengharuskan pengguna memasok agunan sebelum meminjam. Compound III juga menerima aset agunan yang didukung untuk menentukan kapasitas pinjaman, tetapi menggunakan faktor berbeda dalam pencatatan dan desain likuidasinya.
Protokol tidak otomatis menganggap semua saldo dompet sebagai agunan. Aset harus didukung di pasar tertentu, dan akun mungkin perlu mengaktifkannya agar dapat digunakan sebagai agunan. Jaringan, pasar, kontrak token, dan versi protokol juga berpengaruh. Token dengan ticker yang sama di chain lain bisa merupakan aset berbeda dengan parameter risiko yang berbeda pula. Pengenalan Aave V3 menjelaskan alur memasok dan meminjam; panduan status agunan menjelaskan bahwa saldo yang telah dipasok dapat diaktifkan atau dinonaktifkan sebagai agunan.
LTV posisi tidak sama dengan batas protokol
Loan-to-value adalah rasio yang membandingkan utang dengan nilai agunan. Gambaran sederhana suatu posisi adalah:
LTV posisi = nilai utang saat ini ÷ nilai agunan yang memenuhi syarat
Jika sebuah akun memiliki utang $1.000 yang dijamin agunan memenuhi syarat senilai $2.000, LTV posisinya 50%. Jika utang tetap dan nilai agunan turun menjadi $1.500, LTV posisi naik menjadi sekitar 66,7%. Harga aset yang dipinjam juga dapat mengubah nilai utang ketika dihitung dengan satuan umum.
Parameter LTV protokol sering kali merupakan batas pinjaman saat pinjaman dibuka atau ditambah. Sebagai contoh, jika suatu pasar hipotetis mengizinkan pinjaman hingga 75% dari nilai agunan memenuhi syarat sebesar $2.000, batas matematisnya adalah $1.500 sebelum batas lain diperhitungkan. Batas itu bukan jumlah pinjaman yang disarankan dan tidak menjamin posisi tetap aman setelah harga berubah.
Istilah antarprotokol dapat berbeda. Aave membedakan LTV, yang membatasi kapasitas pinjaman, dari ambang likuidasi yang digunakan dalam perhitungan health factor. Compound III mendokumentasikan borrow collateral factor untuk kapasitas pinjaman dan liquidation collateral factor terpisah untuk menentukan kelayakan likuidasi. Dokumentasinya juga mengingatkan bahwa kegagalan pada pemeriksaan kapasitas pinjaman saja tidak berarti akun dapat dilikuidasi. Lihat aturan khusus protokol di panduan meminjam Aave dan dokumentasi agunan serta pinjaman Compound III.
Hal yang dapat mengubah posisi setelah Anda meminjam
Nilai agunan dan utang dapat berubah secara terpisah. Penurunan harga agunan mengurangi nilai yang menopang pinjaman. Kenaikan harga aset yang dipinjam dapat meningkatkan nilai utang jika diukur dalam satuan umum. Bunga juga dapat menambah jumlah yang terutang meski peminjam tidak meminjam lagi. Jika ada beberapa aset agunan, protokol dapat menerapkan bobot risiko atau aturan kelayakan yang berbeda untuk setiap aset.
Feed harga protokol penting karena kontrak belum tentu menggunakan harga terakhir yang ditampilkan oleh bursa atau dompet. Pasar dapat menggunakan nilai oracle, menerapkan aturan khusus aset, atau memperbarui harga sesuai jadwal. Saat pasar bergejolak, data yang ditampilkan dan nilai yang digunakan kontrak bisa berbeda. Akibatnya, kondisi akun dapat berubah di antara dua pemeriksaan atau transaksi.
Sebagian antarmuka menampilkan satu angka “health”; antarmuka lain menunjukkan faktor agunan, likuiditas akun, atau batas pinjaman. Label-label ini tidak dapat saling menggantikan. Posisi bisa tidak dapat meminjam lagi tetapi belum memenuhi syarat untuk dilikuidasi. Sebaliknya, metrik yang tampak aman pada satu harga dapat memburuk saat nilai agunan turun atau bunga terakumulasi.
Jika ada lebih dari satu aset agunan, menjumlahkan kuantitas token tidak menggambarkan risiko akun. Aave menggunakan ambang likuidasi rata-rata tertimbang dalam rumus health factor. Dalam contoh hipotetis, jika satu aset agunan bernilai $1.000 dengan ambang 80% dan aset lain juga bernilai $1.000 dengan ambang 70%, nilai agunan yang sama menghasilkan rata-rata tertimbang 75%. Jadi, sebelum dibandingkan dengan utang, nilai agunan yang disesuaikan dengan ambang dalam rumus adalah $2.000 × 75%, atau $1.500. Parameter aset aktual dan nilai yang diakui bergantung pada pasar; protokol lain dapat menggunakan perhitungan berbeda.
Contoh perhitungan health factor hipotetis
Aave menghitung health factor dengan mengalikan nilai agunan dengan ambang likuidasi rata-rata tertimbang, lalu membaginya dengan total nilai utang. Untuk contoh dengan satu agunan, misalkan sebuah akun memasok dua unit token dengan harga hipotetis masing-masing $1.000 dan meminjam aset lain senilai $1.000. Hanya untuk ilustrasi, anggap parameter LTV awal 75% dan ambang likuidasi 80%; angka ini dibuat sebagai input contoh, bukan parameter terkini untuk pasar tertentu.
Nilai agunannya $2.000, sehingga LTV posisi pada awalnya 50%. Berdasarkan asumsi LTV 75%, jumlah pinjaman maksimum yang tersirat adalah $1.500 sebelum batas pasar lainnya. Dengan asumsi ambang likuidasi 80%, health factor-nya adalah:
($2.000 × 0,80) ÷ $1.000 = 1,60
Sekarang misalkan harga agunan turun 35%, sehingga nilainya menjadi $1.300, sedangkan bunga yang terakumulasi menaikkan utang menjadi $1.010. Health factor menjadi sekitar 1,03:
($1.300 × 0,80) ÷ $1.010 ≈ 1,03
Jika harga agunan turun lebih jauh menjadi $620 per unit, nilai totalnya $1.240 dan perhitungan ilustratif yang sama menghasilkan sekitar 0,98:
($1.240 × 0,80) ÷ $1.010 ≈ 0,98
Nilai terakhir itu di bawah 1. Halaman bantuan Aave saat ini menjelaskan bahwa health factor di bawah 1 menandakan risiko likuidasi bagi posisi Aave. Contoh ini tidak memprediksi kapan transaksi nyata akan dieksekusi: harga pasar, pertambahan utang, aturan protokol, pembaruan oracle, dan urutan transaksi semuanya berpengaruh. Penjelasan Aave tentang health factor dan likuidasi memuat rumus protokol dan menyatakan bahwa tidak ada satu nilai health factor yang aman secara universal.
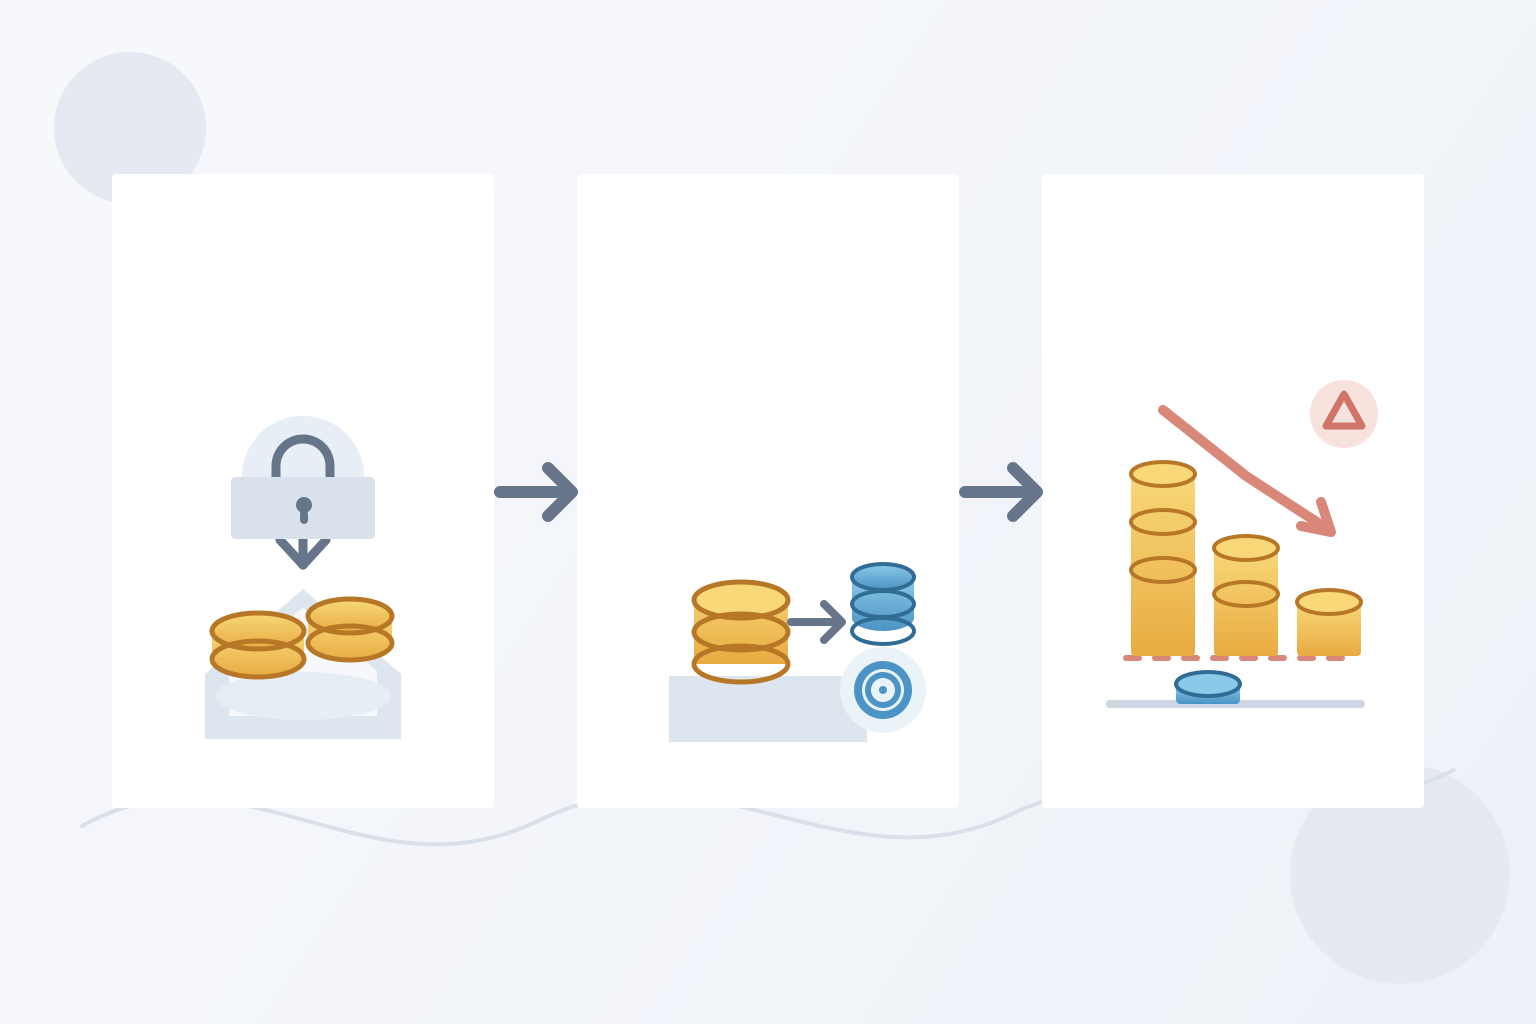
Dampak likuidasi terhadap agunan
Likuidasi adalah respons yang ditetapkan protokol ketika akun melewati batas kelayakannya. Di banyak pasar pinjaman, likuidator membayar sebagian atau seluruh utang peminjam dan menerima agunan sesuai bonus, diskon, atau penalti yang ditetapkan protokol. Nilai agunan yang hilang dari peminjam dapat lebih besar daripada jumlah utang yang dilunasi. Apakah likuidasi dilakukan sebagian atau seluruhnya, berapa banyak yang dapat dibayar, dan biaya apa yang berlaku bergantung pada protokol, aset, pasar, dan konfigurasi saat ini.
Aave menjelaskan bahwa likuidasi yang memenuhi syarat bersifat permissionless: peserta jaringan dapat mengirim transaksi likuidasi ketika health factor akun turun di bawah ambang protokol. Aturan protokol menentukan jumlah yang dapat dilunasi dan agunan yang diterima likuidator, termasuk bonus likuidasi. Compound III menggunakan desain berbeda. Dokumentasinya membedakan borrow collateral factor dari liquidation collateral factor dan menjelaskan proses absorb, saat protokol mengambil agunan akun yang telah melewati batas likuidasi lalu melunasi utangnya dari cadangan protokol; peminjam sebelumnya menerima nilai sesuai aturan liquidation factor Compound. Lihat dokumentasi likuidasi Compound III.
Keduanya adalah contoh cara dua protokol menerapkan mekanisme pinjaman, bukan gambaran universal semua pinjaman DeFi. Sebagian protokol dapat menghentikan operasi sementara, mengubah parameter risiko melalui tata kelola, memakai jalur likuidasi berbeda, atau bergantung pada keeper dan antarmuka eksternal. Baca aturan chain dan pasar tertentu yang kontraknya akan menyimpan agunan.
Bunga dapat menambah utang tanpa pinjaman baru
Saldo pinjaman biasanya dikenai bunga. Bergantung pada protokol dan aset, suku bunganya dapat tetap selama periode tertentu, berubah dari waktu ke waktu, atau mengikuti pemanfaatan pasar. Aave menyatakan suku bunga pinjamannya ditentukan secara dinamis berdasarkan faktor seperti pemanfaatan dan parameter tata kelola. Saat bunga terakumulasi, komponen utang dalam rasio agunan atau perhitungan health factor dapat meningkat meskipun harga agunan tidak berubah.
Sebagai contoh, jika utang $1.000 bertambah menjadi $1.020 sementara nilai agunan yang memenuhi syarat tetap $1.500, LTV posisi naik dari sekitar 66,7% menjadi 68%. Perhitungan ini tidak mengasumsikan suku bunga tahunan atau jangka waktu tertentu. Akumulasi sebenarnya bergantung pada model suku bunga kontrak, waktu transaksi, presisi aset, dan kondisi pasar. Panduan meminjam Aave menyatakan bahwa suku bunga dapat berubah mengikuti pemanfaatan dan bunga mulai terakumulasi setelah transaksi pinjaman.
Agunan juga dapat menimbulkan biaya peluang atau batas operasional. Aset yang dipasok mungkin tidak dapat ditarik selama masih menjamin utang. Compound III menyatakan bahwa aset agunannya tidak menghasilkan bunga di dalam protokol, sedangkan perlakuan atas agunan berbeda di protokol lain. Jangan berasumsi agunan menghasilkan imbal hasil, aset pinjaman mempertahankan nilai tetap, atau imbal hasil yang diperkirakan akan melebihi biaya pinjaman.
Risiko yang tidak tercakup dalam rasio
LTV atau health factor merangkum sebagian input harga dan utang, tetapi tidak mengukur semua cara pinjaman dapat gagal. Bug kontrak pintar, perubahan izin atau tata kelola, gangguan oracle, kemacetan chain, masalah bridge atau wrapped token, serta hilangnya nilai yang diharapkan dari token agunan atau utang dapat memengaruhi hasil. Stablecoin yang digunakan sebagai utang dapat menyimpang dari nilai acuannya; token agunan dapat menjadi kurang likuid tepat ketika banyak peminjam perlu membayar atau menjual.
Eksekusi menambah lapisan risiko lain. Peminjam mungkin perlu mengirim pembayaran atau menambah agunan sebelum ambang terlewati, tetapi biaya jaringan, akses dompet yang terputus, saldo yang tidak cukup, atau chain yang padat dapat menunda transaksi. Peringatan dasbor tidak menjamin transaksi akan masuk tepat waktu. Sebaliknya, antarmuka bisa menampilkan data lama atau tidak tersedia sementara kontrak on-chain tetap menerapkan aturannya.
Leverage juga memperbesar dampak perubahan harga. Meminjam dengan menjaminkan token volatil untuk membeli lebih banyak token yang sama dapat meningkatkan eksposur sekaligus sensitivitas terhadap likuidasi. Meminjam satu aset dengan agunan aset lain dapat menciptakan ketidakcocokan: nilai agunan turun saat nilai aset utang naik. Health factor yang tampak tinggi atau saldo agunan yang besar tidak menghilangkan risiko kontrak pintar, pasar, maupun operasional.
Baca aturan pasar sebelum membuka pinjaman
Sebelum memasok agunan atau meminjam, periksa protokol, chain, pasar, dan kontrak aset yang tepat. Pastikan aset tersebut didukung dan diaktifkan sebagai agunan, pahami bagaimana protokol mendefinisikan kapasitas pinjaman dan kelayakan likuidasi, sumber harga yang digunakan, serta apakah metrik yang ditampilkan masih baru. Baca suku bunga pinjaman dan cara perubahannya, batas posisi minimum atau maksimum, pembatasan penarikan, bonus atau penalti likuidasi, serta proses tata kelola yang dapat memperbarui parameter.
Gunakan skenario hipotetis berupa penurunan harga dan kenaikan utang untuk memahami perubahan posisi; jangan jadikan batas pinjaman maksimum protokol sebagai target. Periksa kebutuhan praktis untuk membayar atau menambah agunan, termasuk akses ke aset pinjaman, biaya jaringan, dan waktu untuk mengirim transaksi. Baca kembali dokumentasi protokol terkini karena parameter dapat berbeda menurut aset dan pasar serta berubah setelah keputusan tata kelola.
Panduan ini menjelaskan mekanisme pinjaman, bukan kesesuaian pinjaman atau jumlah yang sebaiknya diambil seseorang. Untuk mekanisme likuidasi pada posisi perpetual yang diperdagangkan di bursa, baca panduan likuidasi perpetual kripto. Untuk memahami izin token yang mungkin diperlukan saat memasok atau membayar aset, baca panduan persetujuan dan allowance token kripto.
Pertanyaan umum
Q1Apakah LTV sama dengan ambang likuidasi?
Tidak. LTV biasanya membatasi jumlah yang dapat dipinjam, sedangkan ambang likuidasi menentukan kapan protokol dapat melikuidasi posisi. Protokol dapat menggunakan istilah dan perhitungan lain, jadi periksa definisi pasar yang tepat.
Q2Apakah health factor di bawah 1 berarti likuidasi sudah terjadi?
Belum tentu. Dokumentasi Aave menyatakan bahwa health factor di bawah 1 membuat posisi memenuhi syarat untuk dilikuidasi; likuidator tetap harus mengirim transaksi yang sesuai dengan aturan protokol. Waktu eksekusi dan jumlah yang dilikuidasi bergantung pada pasar dan konfigurasinya saat itu.
Q3Dapatkah pinjaman menjadi lebih berisiko jika saya tidak melakukan apa pun?
Ya. Harga agunan dapat turun, bunga dapat meningkatkan utang, dan perubahan tata kelola atau oracle dapat memengaruhi posisi. Pemantauan membantu, tetapi dasbor tidak dapat menjamin transaksi pembayaran atau penambahan agunan akan dieksekusi sebelum likuidasi.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang dibandingkan oleh LTV posisi?
Pilih jawaban untuk melihat penjelasannya