

طريقة الحواجز الثلاثة: شرح وسم الأحداث المالية
تعلّم كيف تحدد عتبات ربح وخسارة مرتبطة بالتقلب وموعداً أقصى للحدث، وكيف تتحول أول عتبة تُلمس إلى وسم قابل للاستخدام في تعلم الآلة المالي.
في هذا الدليلما السؤال الذي تجيب عنه طريقة الحواجز الثلاثة؟
ملخص موجز
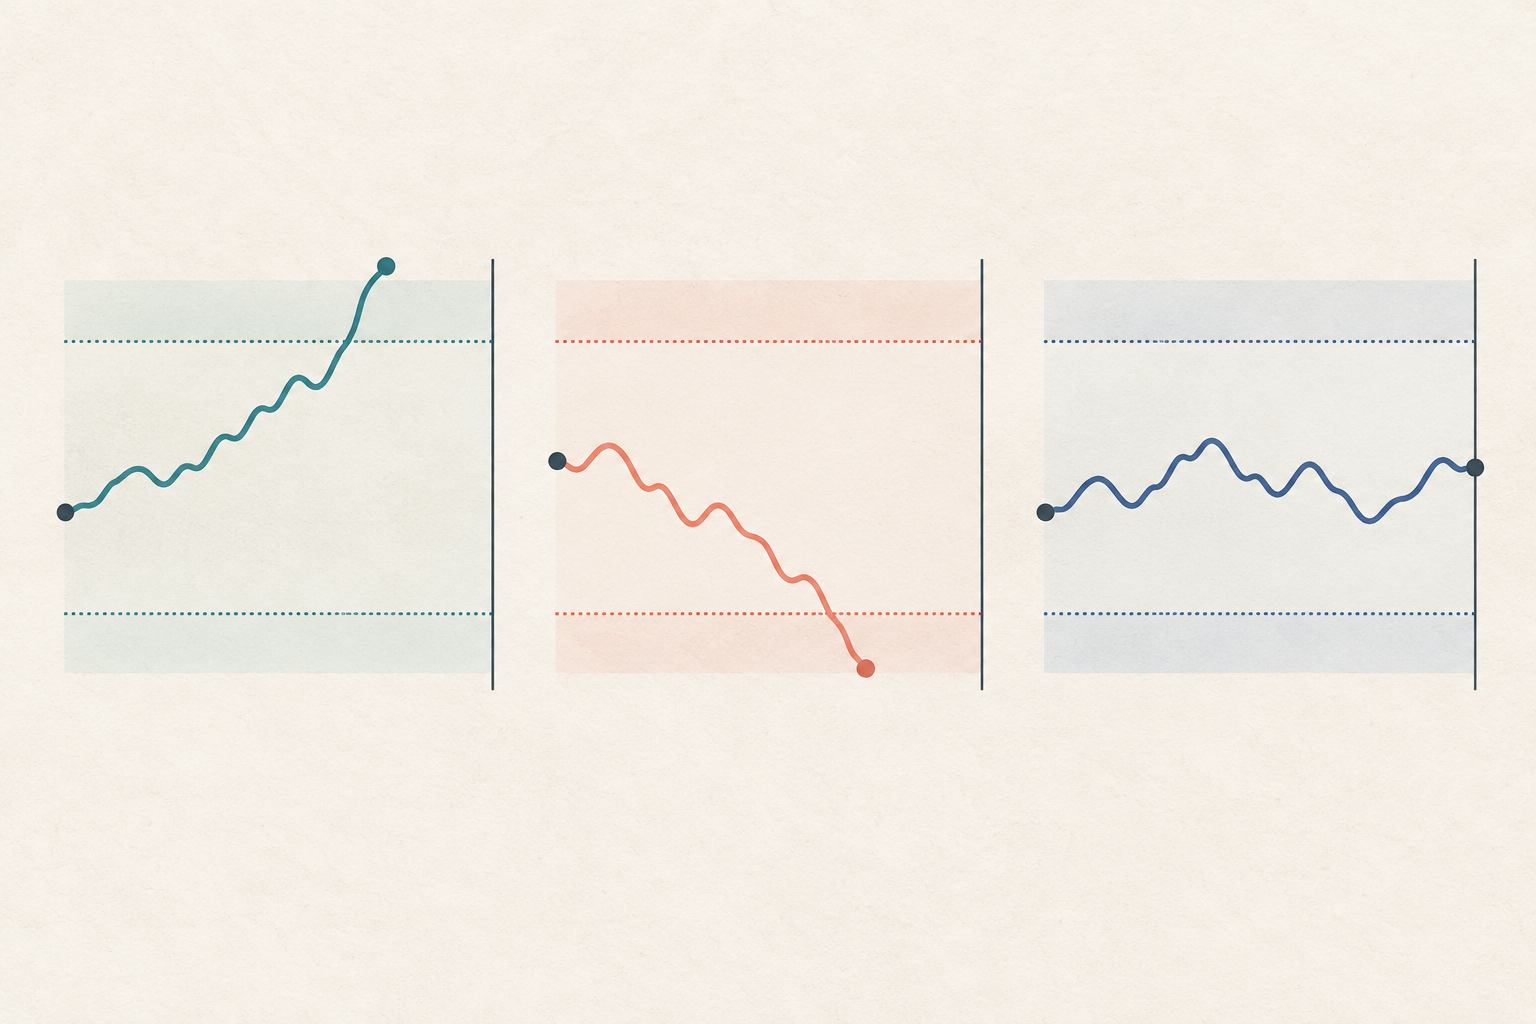
طريقة الحواجز الثلاثة تحوّل مسار السعر بعد بداية حدث إلى وسم بحسب أول ما يحدث: بلوغ حد ربح، أو حد خسارة، أو انتهاء مهلة الاحتفاظ. في هذا الشرح، يعني انتهاء المهلة من دون لمس أي حد أفقي الوسم 0 حتى لو كان العائد النهائي موجباً أو سالباً. يجب معرفة مستوى التقلب المستهدف عند بداية الحدث؛ أما الأسعار اللاحقة فتُستخدم لصنع الهدف y ولا تدخل في ميزات X.
ما السؤال الذي تجيب عنه طريقة الحواجز الثلاثة؟
في التعلم الآلي المالي، يحتاج كل صف ميزات إلى نتيجة محددة يمكن للنموذج تعلّمها. لكن وسم كل ملاحظة بعائد بعد عدد ثابت من الأيام قد لا يصف ما يهم الباحث: هل تحرك السعر بما يكفي في أي اتجاه، وهل حدث ذلك بسرعة، وهل بلغ خسارة قبل أن يبلغ ربحاً؟ تعرّف طريقة الحواجز الثلاثة كل حدث بمسارين سعريين أفقيين وحد زمني.
يبدأ الحدث عند سعر مرجعي P₀. وقد يختار مرشح أحداث مثل CUSUM أوقات البداية عندما يتجاوز تغير السعر عتبة معينة. يحدد المرشح متى نبدأ القياس، لكنه لا يقرر الوسم النهائي. بعد تحديد البداية، تنشئ طريقة الحواجز عتبات النتيجة وتراقب الأسعار اللاحقة حتى أول لمس أو حتى انتهاء المهلة. يشرح الفصل الثالث من Advances in Financial Machine Learning أسلوب الوسم هذا، وتعرض وثائق mlfinpy حول وضع العلامات إعدادات الحواجز ووسم البيانات الوصفية.
احسب الحاجزين الأفقيين عند بداية الحدث
قدّر التقلب المتوقع للحدث بالرمز σᵢ باستخدام معلومات كانت متاحة حتى لحظة البداية. بعد ذلك اختر مضاعف جني الربح mPT ومضاعف وقف الخسارة mSL. إذا كان σᵢ عائداً بسيطاً، تكون العتبتان في حالة الاتجاه الطويل:
- الحاجز العلوي: P₀ × (1 + mPT × σᵢ)
- الحاجز السفلي: P₀ × (1 − mSL × σᵢ)
هذه العتبات تتكيف مع التقلب بدلاً من فرض مسافة سعرية واحدة على كل حدث. إذا ارتفع التقلب المقدّر عند البداية، تتسع العتبات؛ وإذا انخفض، تضيق. تثبيت σᵢ وطرائق تقديره عند البداية يمنع إعادة ضبط العتبات بمعلومات من المسار الذي سيُستخدم لاحقاً لتحديد الوسم. وقد تستخدم دراسة عوائد لوغاريتمية بدلاً من العوائد البسيطة، وعندها ينبغي تطبيق التحويل الملائم باستمرار.
الحاجز الثالث عمودي: وقت نهائي محدد مسبقاً، أي أقصى مدة للاحتفاظ بالحدث. إذا لم يُلمس أي حاجز أفقي عند حلول هذا الموعد، ينتهي الحدث زمنياً. اختيار مدة أقصر أو أطول يغير السؤال الذي يجيب عنه الهدف، لذلك يجب أن يتبع أفقاً بحثياً معلناً لا أن يُضبط بعد الاطلاع على النتائج.
مثال اصطناعي: كيف يتحدد أول حاجز؟
افترض أن P₀ يساوي 100 دولار وأن σᵢ يساوي 2% عند بداية الحدث. اختر mPT = 2 وmSL = 1.5. يصبح الحاجز العلوي 100 × (1 + 2 × 0.02) = 104 دولارات، والسفلي 100 × (1 − 1.5 × 0.02) = 97 دولاراً. يحين موعد الحاجز العمودي عند نهاية الشمعة المستقبلية الثالثة.
في المسار 100 → 104.50، يتجاوز السعر العتبة العليا في الشمعة المستقبلية الأولى، فيكون الوسم +1. وفي المسار 100 → 96.50، يهبط السعر دون 97 في الشمعة المستقبلية الأولى، فيكون الوسم −1. أما المسار 100 → 101 → 102 → 101.50 فلا يلمس أياً من الحاجزين الأفقيين حتى نهاية الشمعة الثالثة، حين يحين موعد الحاجز العمودي. وفق الاصطلاح المستخدم هنا يكون الوسم 0، مع أن العائد من 100 إلى 101.50 موجب بمقدار 1.5%.
هذه الأمثلة تفترض أن نقاط السعر المعروضة تتيح تحديد ترتيب اللمس. في البيانات الفعلية قد تتطلب دقة السعر وقاعدة التنفيذ تفاصيل إضافية، خصوصاً إذا تجاوزت الأسعار مستويات الحواجز بين نقاط الرصد.
وثّق معنى انتهاء المهلة قبل إنشاء الوسوم
هناك أكثر من اصطلاح شائع للحدث الذي يصل إلى الحاجز العمودي أولاً. هنا نستخدم قاعدة واضحة: إذا لم يُلمس حاجز الربح أو الخسارة قبل الموعد النهائي، تكون الفئة 0، بصرف النظر عن إشارة عائد الإغلاق عند الموعد. تعرض وثائق mlfinpy الحاجز العمودي بوصفه حد مدة، وتوضح الشيفرة في تنفيذ labeling.py تصنيف الحاجز العلوي بـ1 والسفلي بـ−1 والعمودي بـ0.
قد تختار تطبيقات أخرى استخدام إشارة العائد عند الموعد العمودي: +1 إذا انتهى السعر أعلى من سعر البداية و−1 إذا انتهى أدنى منه، وربما 0 إذا لم يتغير. هذا يجيب عن سؤال مختلف؛ فهو يميز اتجاه العائد النهائي لا مجرد غياب لمس الحاجزين الأفقيين. لا تخلط بين الاصطلاحين عند مقارنة نتائج مكتبتين أو مجموعة بيانات، وسجّل قاعدة الوسم ضمن تعريف الهدف.
ميّز بين الوسم الاتجاهي وmeta-labeling
يمكن للوسم الاتجاهي الأساسي أن يصف نتيجة السعر كـ +1 عند لمس حاجز الربح، أو −1 عند لمس حاجز الخسارة، أو 0 عند انتهاء المهلة وفق اصطلاحنا. ويمكن استخدام نموذج أولي لاتخاذ قرار الجانب، مثل اختيار شراء أو بيع؛ ثم يقيّم نموذج ثانوي ما إذا كان ينبغي أخذ ذلك الرهان أو تمريره. في هذا النهج المعروف باسم meta-labeling، تعني الفئة الثنائية عادةً 1 لقبول إشارة النموذج الأساسي و0 لرفضها. لذلك فهي ليست هي نفسها التسمية الاتجاهية الثلاثية.
يفصل التنفيذ بين اختيار الجانب وبين تقييم النتيجة: قد يكون الجانب قد حُدد مسبقاً، ثم تُحسب النتيجة بعد ضرب العائد في ذلك الجانب. لا تجعل النموذج الثانوي يتنبأ باتجاه جديد إذا كان الهدف منه فقط تقرير أخذ الإشارة أو تركها. كما ينبغي أن يعكس تعريف القبول ما إذا كانت الأرباح والخسائر الإجمالية أو الصافية بعد التكاليف هي المقصودة.
أبقِ معلومات النتيجة خارج ميزات X
عند بداية الحدث، يجب أن تكون σᵢ والمضاعفات وميزات X معروفة فعلاً أو محسوبة من البيانات المتاحة حتى تلك اللحظة. الأسعار اللاحقة تحدد أول حاجز تم لمسه، وبذلك تكوّن y. إدخال العائد المستقبلي أو وقت انتهاء الحدث أو أي معلومة لم تظهر بعد في X يسرّب الإجابة إلى النموذج.
غالباً ما تتداخل أحداث متقاربة: قد يبدأ حدث جديد قبل أن ينتهي السابق، فتستخدم وسومها جزءاً من مسار السعر نفسه. لذلك يحتاج التحقق إلى مراعاة فترات النتائج الفعلية، لا تقسيم صفوف الأحداث عشوائياً. احذف عينات التدريب التي تتداخل فتراتها مع نتائج الاختبار باستخدام purging، ووثّق أي حاجز زمني إضافي عند الحاجة. راجع شرح purged cross-validation وembargo في السلاسل الزمنية المالية لتفاصيل التعامل مع تداخل الوسوم.
حدد قواعد بيانات السعر والتكاليف
قد تلمس أعلى سعر وأدنى سعر داخل الشمعة نفسها حاجزي الربح والخسارة. إذا كانت البيانات يومية أو مجمعة في شموع OHLC، لا تكشف القيم وحدها أي الحاجزين لُمِس أولاً. استخدم بيانات أدق إن توفرت، أو اختر قاعدة محافظة وثابتة للحالات الملتبسة وأعلنها قبل تقييم النتائج. كذلك، قد تفوّت قاعدة تعتمد على أسعار الإغلاق عبوراً حدث داخل الشمعة ثم انعكس قبل الإغلاق.
إذا كان الوسم يفترض نتيجة قابلة للتداول، فضع في الحسبان الرسوم وفارق العرض والطلب والانزلاق السعري وتأثير السوق، إضافة إلى التمويل أو تكلفة الاقتراض حيث تنطبق. قد يغيّر احتساب صافي العائد ما إذا كانت الإشارة تستحق القبول في meta-labeling. طريقة الحواجز طريقة لإنشاء أهداف تدريب، وليست بحد ذاتها استراتيجية تداول أو دليلاً على الربحية.
أسئلة شائعة
Q1هل يحدد CUSUM وسم الحدث؟
لا. يمكن استخدام CUSUM كمرشح لاختيار أوقات بداية الأحداث. بعد ذلك تحدد الحواجز الثلاثة عتبات السعر والمهلة، ويُشتق الوسم من الحاجز الذي يتحقق أولاً.
Q2هل يكون الوسم عند الحاجز العمودي دائماً 0؟
لا. هذا هو الاصطلاح المستخدم في هذا المقال والمتبع في أمثلة mlfinpy المشار إليها. قد تستخدم شيفرات أخرى إشارة العائد النهائي عند انتهاء المهلة؛ قارن تعريف الهدف قبل مقارنة المخرجات.
Q3هل يعني الوسم +1 أن الاستراتيجية رابحة بعد التكاليف؟
ليس بالضرورة. الوسم يصف لمس عتبة في بيانات السعر وفق قواعد الحساب. الرسوم والانزلاق والتمويل وجودة التنفيذ قد تغير النتيجة الصافية، ولا يثبت الوسم وحده ربحية استراتيجية.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
في المثال، ما الوسم للمسار 100 → 101 → 102 → 101.50 عند نهاية الشمعة المستقبلية الثالثة؟
اختر إجابة لرؤية الشرح
معجم الخيارات
إجراء تُسند فيه مسؤولية تنفيذ عقد الخيار إلى البائع بعد إشعار ممارسة، وقد ينشئ التزاماً بتسليم الأسهم أو شرائها.
اقرأ الدليل المتعمقفارق العرض والطلبالفرق بين أعلى سعر عرض وأدنى سعر طلب لعقد ما. وهو تكلفة ضمنية للدخول إلى المركز والخروج منه، وقد يتسع عندما تكون السيولة أقل.
اقرأ الدليل المتعمق