

إثبات الاحتياطيات في العملات المشفّرة: أشجار ميركل والالتزامات والحدود
تعرّف على ما يمكن لإثبات احتياطيات منصة تداول التحقق منه، وكيف تعمل براهين الإدراج في شجرة ميركل، ولماذا لا تثبت لقطة واحدة الملاءة أو إمكان السحب مستقبلاً.
في هذا الدليلما الذي يوضحه إثبات الاحتياطيات لمنصة تداول مشفّرة
ملخص موجز
قد يقدم إثبات الاحتياطيات لمنصة تداول مشفّرة دليلاً على أصول محددة وأرصدة حسابات في لقطة زمنية معلنة. ويمكن لبرهان ميركل أن يبين إدراج سجل رصيد معين في مجموعة بيانات مثبتة. لكن أياً من الأمرين لا يثبت وحده أن مجموعة البيانات تضم كل الالتزامات، أو أن الأصول غير مرهونة، أو أن المنصة ستتمكن من تلبية كل عمليات السحب لاحقاً.
ما الذي يوضحه إثبات الاحتياطيات لمنصة تداول مشفّرة
إثبات الاحتياطيات، ويختصر غالباً إلى PoR، تسمية عامة لإجراءات تحاول إظهار أمرين أو كليهما: أن المؤسسة تسيطر على عناوين محددة لأصول رقمية، وأن أرصدة العملاء أُدرجت في مجموعة بيانات للأرصدة. وقد يقارن التقرير تلك الأصول بمطالبات العملاء التي يشملها. لكن التسمية لا تحدد منهجاً موحداً أو معياراً محاسبياً أو نطاقاً ثابتاً للأصول أو تعريفاً عاماً للالتزامات أو جدول مراجعة محدداً.
لذلك فإن السؤال الأول المفيد أدق من عنوان يتضمن نسبة: ما الذي تم احتسابه تحديداً، ولأي كيان قانوني، وفي أي وقت، وبأي إجراء؟ قد تنشر المنصة أرصدة المحافظ، وقد يفحص طرف ثالث لقطة زمنية، وقد يتحقق المستخدم من ورقة حسابه ضمن شجرة ميركل. هذه أدلة مترابطة، لكنها تجيب عن أسئلة مختلفة.
يحذّر تنبيه مكتب مناصرة المستثمرين في هيئة PCAOB من وجود حدود مهمة لتقارير إثبات الاحتياطيات. ويعكس التنبيه آراء موظفي ذلك المكتب، ولا يعكس بالضرورة آراء مجلس PCAOB أو موظفي الهيئة الآخرين؛ كما أنه ليس قاعدة أو سياسة أو بياناً صادراً عن المجلس. ويوضح أن هذه الإجراءات ليست عمليات تدقيق وفق معايير PCAOB، وقد لا تتناول الالتزامات أو حقوق العملاء أو الأصول المقترضة أو الضوابط أو ما يحدث بعد اللقطة الزمنية. اقرأ التحذير بوصفه حداً لما تثبته الأدلة، لا ادعاءً بأن كل إجراءات PoR متطابقة.
يجب احتساب الأصول والالتزامات وفق أسس متوافقة
تقسم نسبة التغطية عادةً مبلغ الأصول المعلن على مبلغ التزامات العملاء المعلن. إذا أدرج التقرير 1,020 BTC من الأصول المشمولة مقابل 1,000 BTC من أرصدة العملاء المُدرجة، فالنسبة البسيطة هي 102%. ولا تكون هذه العملية الحسابية ذات معنى إلا بعد تعريف البسط والمقام. هل كليهما مقاس بعملة BTC؟ وهل قيسا في الوقت نفسه؟ هل يتضمن مبلغ الأصول العناوين التي تستطيع المؤسسة السيطرة عليها فقط؟ وهل يشمل مبلغ الأرصدة كل حساب ومنتج ومطالبة مستحقة على المؤسسة؟
النسبة التي تزيد على 100% لا تمثل تلقائياً ميزانية كاملة. فقد يركز التقرير على أرصدة العملاء من العملات المشفّرة ويستبعد ديون الشركة الأخرى أو الضرائب أو تكاليف التشغيل أو المطالبات القانونية أو التزامات المقرضين. وقد تؤثر تلك البنود في الملاءة العامة، حتى لو كانت خارج السؤال الأضيق: هل يبدو أن مجموعة مختارة من أرصدة العملاء مغطاة بمجموعة مختارة من الأصول على السلسلة؟
كما يغيّر التقييم معنى النسبة. فإذا حوّل التقرير عدة رموز إلى الدولار، تعتمد النتيجة على مصادر الأسعار والطوابع الزمنية وطريقة التعامل مع الأصول ضعيفة التداول أو المتداولة بخصم. قد تبقى كمية الرمز ثابتة بينما تتغير قيمته بالدولار. قارن كميات الأصل نفسه متى أمكن، ثم راجع قواعد التحويل إلى العملات الورقية والوقت المستخدم. لا تقارن رصيد محفظة حالياً بلقطة للالتزامات من كتلة أو يوم مختلفين وكأنهما يصفان الحالة المتزامنة نفسها.
ما الذي يثبته برهان الإدراج في شجرة ميركل
تجمع شجرة ميركل السجلات عبر تكرار التجزئة. في آلية نموذجية لأرصدة الحسابات، يُحوّل السجل إلى ورقة تمثل معرّف حساب ورصيداً واحداً أو أكثر. تُجمع التجزئات المتجاورة لتكوين تجزئات الوالد، وتتواصل العملية حتى تلخص جذر واحد مجموعة البيانات المثبتة. ويمكن للمستخدم أن يتلقى ورقته والتجزئات الشقيقة على المسار إلى الجذر، ثم يعيد حساب المسار بنفسه.
تعرّف المواصفة RFC 9162 الصادرة عن فريق IETF براهين الإدراج لسجلات شفافية الشهادات: إذا طابقت تجزئة الشجرة المعاد بناؤها الجذر المنشور، يثبت البرهان وجود الورقة المقدمة في تلك الشجرة المثبتة. وتستخدم منصات التداول صيغ بيانات وأنظمة إثبات خاصة بها، لذلك تشرح المواصفة الفكرة التشفيرية العامة ولا تمثل مواصفة لآلية PoR لدى كل منصة.
تصف Binance آلية شجرة ميركل وzk-SNARK بأنها وسيلة تمكّن المستخدمين من التحقق من مساهمة سجلات الحسابات في الإجمالي المعلن مع الحد من كشف بيانات الحسابات الأخرى. وتصف Kraken إدراج أرصدة الحسابات وأدلة السيطرة على العناوين ضمن إجراء PoR الخاص بها. هذه أوصاف تخص كل مزود. والحد العام الأساسي واحد: التحقق من ورقتك يثبت إدراجها في مجموعة البيانات المثبتة. لكنه لا يثبت أن الجهة المشغلة بدأت بقائمة كاملة ودقيقة لكل التزاماتها تجاه العملاء.
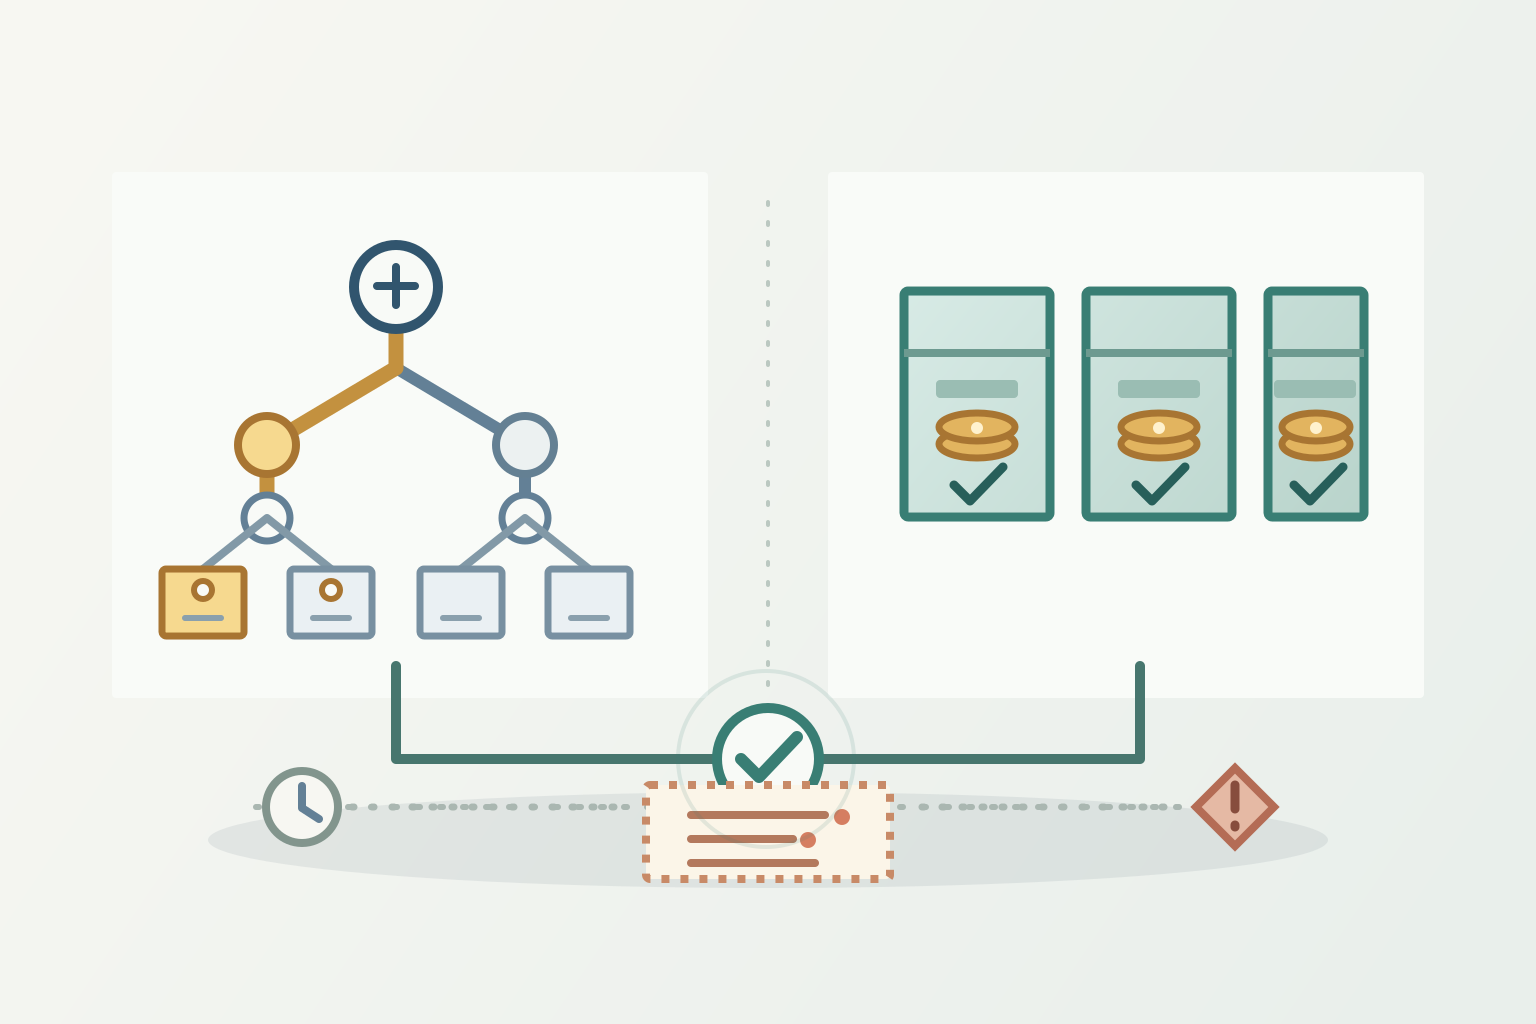
السيطرة على العنوان منفصلة عن ملكية الأصل وإتاحته
قد يعرض مستكشف سلسلة الكتل أن عنواناً ما كان يحتفظ بكمية معينة عند كتلة محددة. لكن هذه الملاحظة لا تحدد من يستطيع التوقيع بذلك العنوان. وقد يقدم توقيع منفصل أو إجراء آخر للسيطرة دليلاً على قدرة المؤسسة على اعتماد رسالة باستخدام مفتاح. فعلى سبيل المثال، يذكر وصف Binance لعمليتها أنها تتحقق من أن محافظ الاحتياطيات تابعة لـBinance؛ وتقول Kraken إن محاسبها يفحص التوقيعات الرقمية لعناوين ذات أرصدة ظاهرة للعامة.
حتى التوقيع الصحيح لا يكفي للوصول إلى استنتاج قانوني أو اقتصادي كامل. فهو يثبت السيطرة على مفتاح للعنوان أو الرسالة التي جرى اختبارها. ولا يثبت وحده أن المنصة تملك الأصول قانونياً بدلاً من الاحتفاظ بها نيابة عن طرف آخر، أو أنها خالية من الامتيازات أو الرهون، أو قابلة للتحويل فوراً، أو متاحة لتلبية مطالبة عميل محدد. وقد تحتوي المحفظة أيضاً على أصول مقترضة عند أخذ اللقطة. ويذكر تنبيه موظفي PCAOB تحديداً أن اللقطة قد لا تكشف الاقتراض المستخدم لإظهار احتياطيات أكبر.
كما أن قائمة العناوين مهمة. قد تستخدم المنصة محافظ ساخنة وباردة وأمناء حفظ ومحافظ مجمّعة أو عناوين مشتركة بين المنتجات. وينبغي أن يشرح التقرير طريقة تحديد العناوين الداخلة في نطاقه ومعالجة الأصول المحتفظ بها عبر أمين حفظ آخر. إذا استُبعد عنوان أو كانت السيطرة عليه لكيان مرتبط أو أُدرج مرتين، فقد يعكس البسط المنشور صورة مختلفة عن الأصول المتاحة للكيان الخاضع للتقييم.
نطاق الحسابات يغيّر إجمالي الالتزامات
قد يشمل المقام بنوداً مختلفة بين مزود وآخر أو من تاريخ تقرير لآخر. أرصدة التداول الفوري فئة واحدة محتملة فقط. وقد تعدّل المنهجية الأرصدة أيضاً بحسب مراكز الهامش أو ضمانات العقود الآجلة أو التخزين أو التحويلات المعلقة أو القروض الداخلية أو الأرباح والخسائر غير المحققة. وليس رصيد العميل الظاهر دائماً هو الكمية نفسها المستخدمة في شجرة الالتزامات بالتقرير.
تصف صفحة المنهجية الحالية لدى Kraken معالجات منفصلة لأرصدة التداول الفوري والتخزين والهامش والعقود الآجلة، بما فيها تعديلات خاصة ببعض المنتجات. وتقول الصفحة إن إدراج الحساب يعكس الأصول المشمولة وقت اللقطة ولا يتضمن المعاملات اللاحقة أو الأصول الخارجة عن النطاق. هذا مثال على أهمية تحديد النطاق، وليس معادلة عامة تنطبق على منصات أخرى.
تحقق من الشركات التشغيلية المشمولة. قد تضم المجموعة عدة كيانات قانونية أو علامات تجارية أو مناطق أو شركات تابعة أو أمناء حفظ. ولا يغطي تقرير عن شركة واحدة أو مجموعة من المحافظ تلقائياً كل منتج ظاهر في التطبيق نفسه. واسأل كذلك ما إذا كانت عمليات السحب المعلقة وأرصدة الحسابات السالبة والقروض ومطالبات المشتقات وأصول العملاء المحتفظ بها لدى شركات تابعة مشمولة أو مقاصة. فالجواب يغيّر معنى المقام.
لذلك يتضمن السجل المفيد أكثر من تاريخ في زاوية الصفحة. فهو يحدد فترة المراجعة ووقت اللقطة وارتفاعات الكتل والكيانات والمنتجات المشمولة وأصول الحسابات وأرصدتها المدرجة والاستثناءات ومصدر التقييم وقواعد المقاصة والطريقة المستخدمة لاختبار السيطرة على المحافظ. ومن دون هذه التفاصيل قد تصف عبارة «مغطى بنسبة 100%» نطاقاً أضيق بكثير مما يتوقعه القارئ.
قد تتغير النسبة المعلنة عندما يتغير المقام
افترض أن تقريراً افتراضياً يذكر 1,020 BTC من الأصول و1,000 BTC من التزامات العملاء. تكون النسبة المعروضة 1,020 ÷ 1,000 = 102%. لنفترض الآن أن مجموعة البيانات أغفلت مطالبات عملاء بقيمة 50 BTC. عندها يبلغ إجمالي التزامات العملاء 1,050 BTC، وتكون التغطية 1,020 ÷ 1,050 = 97.14%. ويبلغ الفرق غير المغطى 30 BTC، قبل احتساب ديون أخرى أو تغيرات في التقييم.
لم يتغير مبلغ الأصول في هذا المثال. تغير الاستنتاج لأن مجموعة الالتزامات تغيّرت. وقد يظل برهان ميركل الخاص بعميل ما صحيحاً إذا أُدرجت ورقته؛ لكنه لا يستطيع كشف غياب مطالبة عميل آخر من الشجرة. لذلك فإن برهان الإدراج وفحص الاكتمال عمليتان منفصلتان.
يوضح مثال افتراضي ثانٍ ضرورة تسجيل الأصول المقترضة مع الالتزام المقابل لها. تخيل أن لدى كيان أصولاً خاصة غير مرهونة قيمتها $980,000، واقترض $200,000 أخرى لا تزال في محافظه وقت اللقطة. عندها تظهر في المحافظ 1.18 مليون دولار. إذا كانت مطالبات العملاء 1 مليون دولار وأغفل التقرير التزام الاقتراض البالغ $200,000، فالمقارنة الظاهرة هي 118%. وعند إضافة مطالبة المُقرض البالغة $200,000 تصبح الالتزامات الإجمالية 1.2 مليون دولار؛ ويكون 1.18 مليون دولار ÷ 1.2 مليون دولار = 98.33%، أي عجز قدره $20,000. يفترض المثال قيماً متكافئة في الوقت نفسه ويتجاهل أصولاً أخرى ورسومًا وتفاصيل قانونية. وهو يوضح لماذا لا تحسم لقطة الأصول وحدها مسألة الالتزامات.
في يناير 2026، أعلنت Binance تغيير طريقة عرض PoR بعد أن قالت إن نطاق صافي أرصدة الحسابات السابق أغفل أصول المنصة وأنتج نسبة احتياطيات مضخمة. هذا تصريح عن منهجية Binance نفسها وتحديثها، وليس دليلاً على أن كل منصة استخدمت الحساب نفسه. وهو تذكير عملي بضرورة قراءة ما تتضمنه النسبة المنشورة والتحقق مما إذا كانت الطريقة قد تغيرت بين التقارير.
تقرير الطرف الثالث ليس تلقائياً تدقيقاً مالياً
قد تظهر كلمة «تدقيق» في تسويق المنصة أو في اسم التقرير، لكن نطاق الارتباط ومعاييره يظلان مهمين. ويقول تنبيه موظفي PCAOB للمستثمرين إن ارتباطات PoR لا تُنفذ وفق معايير التدقيق التابعة لـPCAOB ولا تخضع لتفتيشه. كما يذكر أن المزودين يستخدمون إجراءات ومعايير مختلفة، وأن الإدارة قد تختار إجراءات متفقاً عليها في بعض الارتباطات.
يعرض تقرير الإجراءات المتفق عليها عادةً نتائج خطوات محددة؛ لكنه لا يعبّر بالضرورة عن رأي في كفاية مجموعة الإجراءات أو اكتمال الالتزامات أو الاستقرار المالي للشركة. كما تختلف ارتباطات التأكيد المحدود. اقرأ التقرير نفسه: من عيّن المزود؟ وما الذي طُلب منه اختباره؟ وما الأدلة التي فحصها؟ وما الأصول والالتزامات المشمولة؟ وما الاستثناءات التي وجدها؟ وما الاستنتاج الذي يذكره المزود فعلياً؟
قد يغطي تدقيق منفصل للبيانات المالية كياناً قانونياً أوسع والتزامات أكثر، لكنه يظل مرتبطاً بتاريخ تقرير وإطار محاسبي وأهمية نسبية ونطاق خاص به. لا تستنتج أن المنصة لديها هذا التدقيق لمجرد أن تقرير PoR يذكر شركة محاسبة. وفي المقابل، لا تعني حدود PoR أن كل تصريح عن الاحتياطيات خطأ؛ بل تعني أن الأدلة لا تسند إلا الاستنتاجات التي اختبرتها الإجراءات فعلياً.
كيف تراجع إثباتاً منشوراً للاحتياطيات
ابدأ بتاريخ التقرير والكيان القانوني المحدد. أكد وقت اللقطة وارتفاعات الكتل ذات الصلة وعقود الرموز المشمولة وعناوين المحافظ ومنتجات الحسابات وما إذا كانت الأصول المحتفظ بها لدى أمناء الحفظ داخلة في النطاق. وإذا نشرت المنصة نسبة احتياطيات، فابحث عن المعادلة والمقام بدلاً من التعامل مع النسبة كأنها تقييم يشرح نفسه.
بعد ذلك، افصل الأدلة في عمودين. بالنسبة إلى الأصول، اسأل ما الذي يثبت رصيد العنوان والسيطرة عليه والتقييم والخلو من القروض أو الامتيازات أو الرهون أو العد المكرر. وبالنسبة إلى مطالبات العملاء، اسأل كيف أُعدت لقطة الحسابات، وما الأرصدة التي تُقاص، وكيف تُعامل الأرصدة السالبة والمعاملات غير المسوّاة، وهل يشمل الفحص كل حساب وكيان ذي صلة. ثم افحص نطاق الطرف الثالث ومعاييره واستقلاليته واستثناءاته والاستنتاج الدقيق في التقرير.
إذا توفر برهان إدراج شخصي، فتحقق من أن رصيدك المشمول يعيد بناء الجذر المنشور وفق الطريقة التي يحددها المزود وتاريخ التقرير الصحيح. احتفظ بالبرهان سرياً لأن معرّفات الحسابات أو سجلات الأرصدة قد تكون حساسة. يعني نجاح التحقق أن السجل الذي تلقيته موجود في مجموعة البيانات المثبتة. ولا يعني وجود كل السجلات الأخرى أو عدم وجود مطالبة منافسة على جانب الأصول أو معالجة عمليات السحب عند وقوع ضغط مستقبلاً.
وأخيراً، انظر إلى ما يحدث بين اللقطات. لا تراقب مراجعة في لحظة واحدة الاقتراض أو تحركات المحافظ أو تغييرات الحساب أو قرارات الحوكمة أو الأعطال التشغيلية بعد وقت القطع بصورة مستمرة. اقرأ شروط السحب وترتيبات الحفظ والإفصاحات عن الكيانات القانونية وأي بيانات مالية أوسع إلى جانب PoR. للاطلاع على شرح مرتبط بالفرق بين الحفظ ومكان التداول، راجع دليل العقود الدائمة على CEX وDEX. ولمعرفة ملكية المفاتيح والفرق عن المحافظ المستضافة، راجع دليل استعادة المحفظة المشفّرة.
ما الذي لا يستطيع إثبات الاحتياطيات أن يعد به
يمكن لـPoR أن يزيد شفافية أدلة مختارة ويمنح المستخدمين طريقة للتحقق مما إذا كان سجل موجوداً في مجموعة بيانات مثبتة. وهذا مفيد. لكنه لا يضمن الملاءة أو الفصل القانوني للأصول أو التأمين أو الاسترداد بالقيمة الاسمية أو استمرار عمليات السحب أو الحماية من الاحتيال والاختراق وفشل الحوكمة وإجراءات الإعسار. تعتمد هذه المسائل على الالتزامات والحقوق القانونية والعمليات والحفظ والقواعد المطبقة في ولاية المستخدم القضائية.
لا تخلط تقرير أصول عملاء منصة التداول بتقرير تغطية مُصدر عملة مستقرة. الأول يتعلق عادةً بالأصول التي تحتفظ بها المنصة أو تسيطر عليها مقابل مطالبات حسابات العملاء؛ أما الثاني فيتعلق باحتياطيات ترتيب الرمز وشروط استرداده. وقد تتقاطع الآليات، لكن المطالبات القانونية والكيانات المشمولة ومسارات الخروج تختلف. يشرح دليل فقدان العملة المستقرة ارتباطها والاسترداد لماذا يعد سعر الرمز في السوق واحتياطيات المُصدر وقيمة الاسترداد للحامل مقاييس منفصلة.
الاستنتاج السليم محدد ومؤرخ: «يعرض هذا التقرير هذه الأصول وهذه الأرصدة المشمولة وفق الطريقة المذكورة عند هذه اللقطة، وقد أُدرج سجل حسابي». إذا لم يستطع التقرير دعم هذه الجملة بوضوح، فلن تكفي النسبة في العنوان لسد الثغرات. يشرح هذا الدليل الأدلة وآليات الحفظ؛ ولا يوصي بمنصة تداول أو يحدد أين ينبغي لأي شخص الاحتفاظ بأصوله.
أسئلة شائعة
Q1إذا تحققت من برهان ميركل الخاص بي، فهل كل أموالي آمنة؟
لا. لقد تحققت من إدراج سجل محدد في مجموعة بيانات مثبتة واحدة. ولم تتحقق من كل الالتزامات أو الأعباء على الأصول أو المطالبات القانونية أو الضوابط أو عمليات السحب المستقبلية.
Q2هل تثبت نسبة احتياطيات أعلى من 100% أن المنصة قادرة على الوفاء بالتزاماتها؟
لا. قد تقارن أصولاً مختارة بأرصدة عملاء مختارة في لقطة زمنية. وقد تكون كيانات أخرى أو التزامات أو قروض أو تغيرات في التقييم أو مخاطر تشغيلية خارج هذه المقارنة.
Q3كم مرة ينبغي أن أراجع تقرير إثبات الاحتياطيات؟
لا يوجد جدول عام يجعل التقرير حاسماً. راجع أحدث لقطة ومنهجية، لكن تذكر أن التقرير الأحدث يظل دليلاً على نقطة زمنية. واقرأ أيضاً شروط السحب والحفظ والقواعد القانونية الحالية.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي يثبته برهان إدراج صحيح في شجرة ميركل؟
اختر إجابة لرؤية الشرح